为什么要养流水——银行只认看得见的钱(文字内容版)同壹时间信用合作社 · HHOK.com存时间·养流水·织网络|正和生长|互惠...
为什么要养流水——银行只认"看得见的钱"(文字内容版)
同壹时间信用合作社 · HHOK.com
存时间·养流水·织网络|正和生长|互惠OK·合伙OK·行行OK
一句话回答
因为银行批款看的是"钱到底有没有在真实流动",而不是你嘴上说"我生意很好"。现金流水无迹可寻,只有数字化、规范化的流水,银行才读得懂、才敢批。
一、银行的视角:三流合一
银行风控有一句话:看三品、查三表、核三流。
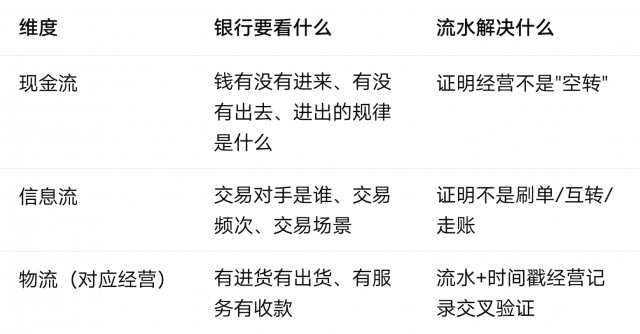
维度|银行要看什么|流水解决什么
现金流|钱有没有进来、有没有出去、进出的规律是什么|证明经营不是"空转"
信息流|交易对手是谁、交易频次、交易场景|证明不是刷单/互转/走账
物流(对应经营)|有进货有出货、有服务有收款|流水+时间戳经营记录交叉验证
没有流水,银行面对你就是"三无":无数据、无轨迹、无验证。
二、为什么现金不行
很多小微老板说:"我每天现金收几千块,生意好得很。"
银行听到这句话,内心反应是:
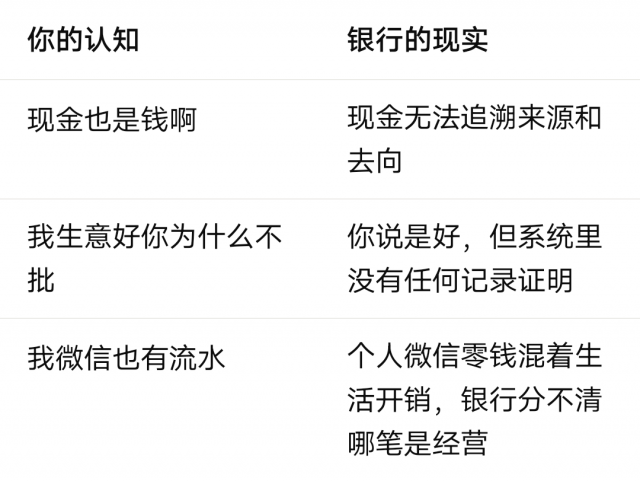
你的认知|银行的现实
现金也是钱啊|现金无法追溯来源和去向
我生意好你为什么不批|你说是好,但系统里没有任何记录证明
我微信也有流水|个人微信零钱混着生活开销,银行分不清哪笔是经营
现金的问题不是"假",是"不可验证"。不可验证 = 银行不敢用 = 等于没有。
三、养流水的三个层次
不是所有流水银行都认。从低到高:
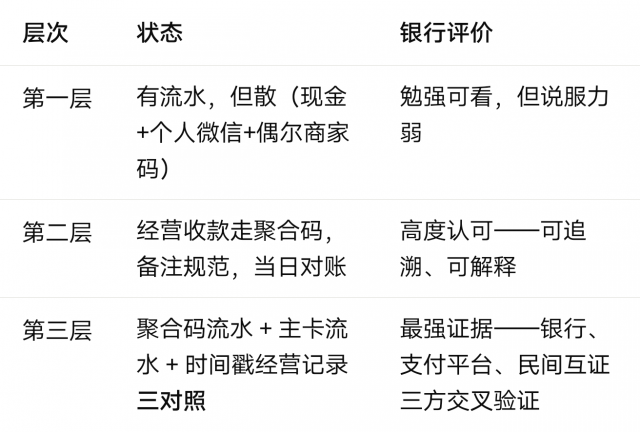
层次|状态|银行评价
第一层|有流水,但散(现金+个人微信+偶尔商家码)|勉强可看,但说服力弱
第二层|经营收款走聚合码,备注规范,当日对账|高度认可——可追溯、可解释
第三层|聚合码流水 + 主卡流水 + 时间戳经营记录
三对照|最强证据——银行、支付平台、民间互证三方交叉验证
同壹要求的是第二层起步、冲刺第三层。
四、流水与时间戳的关系
很多人问:"我都记时间戳了,为什么还要养流水?"
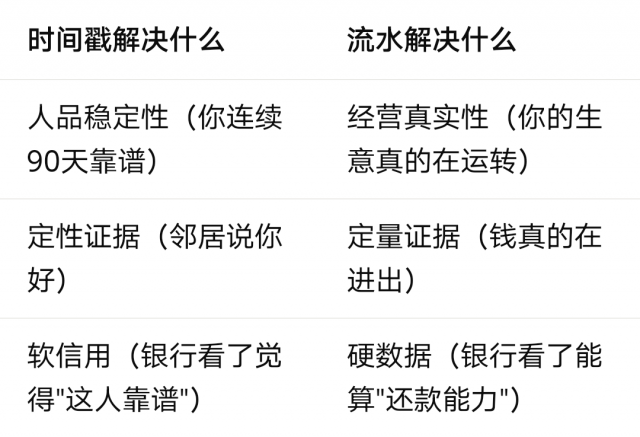
时间戳解决什么|流水解决什么
人品稳定性(你连续90天靠谱)|经营真实性(你的生意真的在运转)
定性证据(邻居说你好)|定量证据(钱真的在进出)
软信用(银行看了觉得"这人靠谱")|硬数据(银行看了能算"还款能力")
时间戳是"人品分",流水是"实力分"。银行两个都要看。
只有时间戳没有流水 → 银行觉得你人不错但不知道你赚不赚钱
只有流水没有时间戳 → 银行看到钱在动但不知道你是不是在走账
两者合一,才是完整的信用画像。
五、不养流水的后果
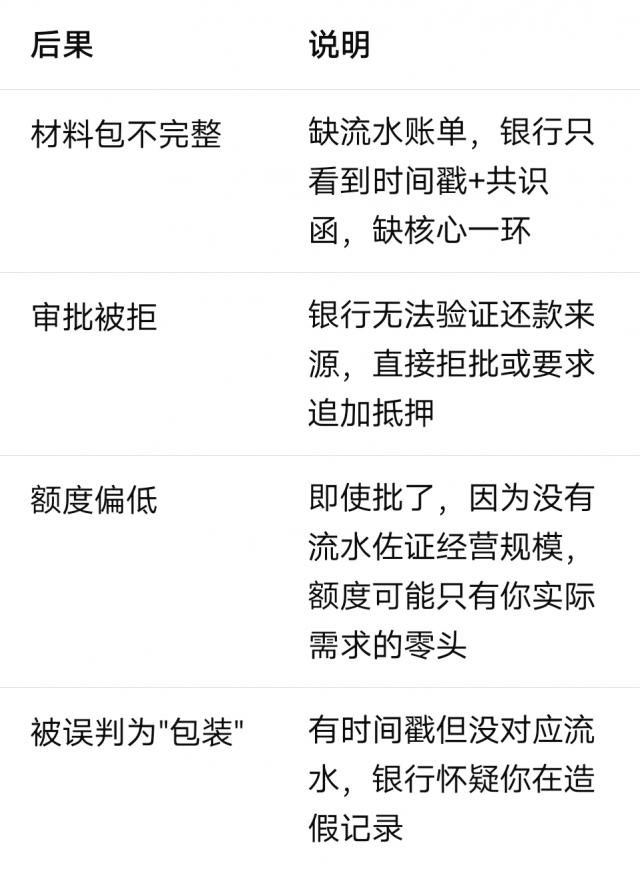
后果|说明
材料包不完整|缺流水账单,银行只看到时间戳+共识函,缺核心一环
审批被拒|银行无法验证还款来源,直接拒批或要求追加抵押
额度偏低|即使批了,因为没有流水佐证经营规模,额度可能只有你实际需求的零头
被误判为"包装"|有时间戳但没对应流水,银行怀疑你在造假记录
六、养流水的正确姿势(对照红线)
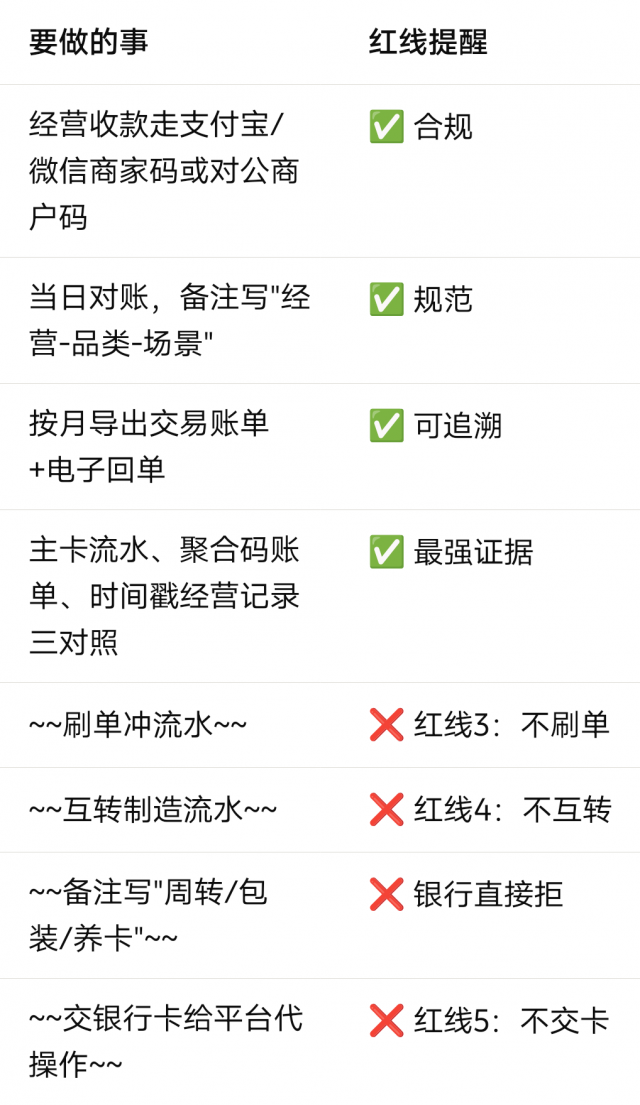
要做的事|红线提醒
经营收款走支付宝/微信商家码或对公商户码|✅ 合规
当日对账,备注写"经营-品类-场景"|✅ 规范
按月导出交易账单+电子回单|✅ 可追溯
主卡流水、聚合码账单、时间戳经营记录三对照|✅ 最强证据
~~刷单冲流水~~|❌ 红线3:不刷单
~~互转制造流水~~|❌ 红线4:不互转
~~备注写"周转/包装/养卡"~~|❌ 银行直接拒
~~交银行卡给平台代操作~~|❌ 红线5:不交卡
七、范蠡智慧里的"养流水"
范蠡鞋市里,12家鞋商的鞋摆上柜台,顾客付钱——每一笔交易都在产生流水。范蠡不需要自己进货,但他需要看到"哪款鞋真的有人买、买了多少、什么价位走得快"。这就是流水的价值:不是钱本身,是市场选择的记录。
同壹的聚合码流水也一样——不是让你"多收钱",是让每一笔真实经营都被结构化地记下来,变成银行读得懂的语言。
平波奇物:流水要平(平稳可追溯),不要波(不要大起大落、不要异常波动)。平稳的流水 = 平稳的经营 = 银行眼里的低风险。
八、晨读版(100字)
为什么要养流水?因为银行只认看得见的钱。现金无迹可寻,数字化流水才能被验证。时间戳证明你靠谱,流水证明你真的在赚钱——人品分+实力分,银行才敢批。走聚合码、当日对账、备注规范、三流合一。不刷单、不互转、不交卡。平稳的流水就是最好的信用。
九、面对面回答版(对方问"我为什么要走聚合码")
"哥,你生意好银行不知道,是因为你的好没被'记下来'。现金收了就收了,三个月后谁记得?银行更看不见。聚合码不是多此一举——是让你的每一笔真实收款都变成银行能读到的证据。走满6个月规范流水,比你说一万句'我生意好'都管用。而且这事儿不花钱,就是换个收款方式而已。"
同壹时间信用合作社 · HHOK.com