同壹时间信用合作社 · HHOK.com
同壹·在零和世界里建一块正和的飞地。
文件名称:同壹时间信用合作社白皮书——正和信用网络的底层逻辑与运行框架
版本:文字内容版 V1.0
文件编号:01-76
适用对象:全体成员、合伙人、行长、外部合作方、潜在参与者、研究者
配套物料:01-46(终极总纲)、01-57至01-75(全套认知/操作/招募物料)
核心理念:正和生长——不赚别人的本金,只赚自己的信用
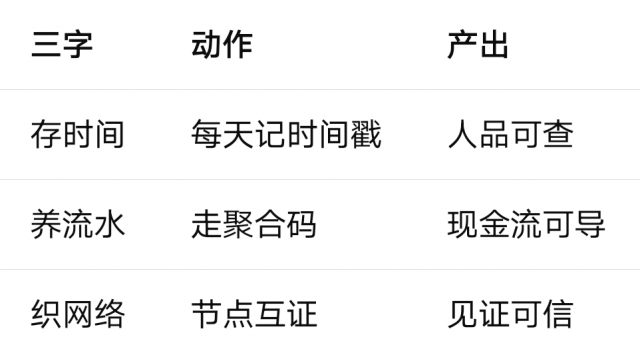
九字真言:存时间·养流水·织网络
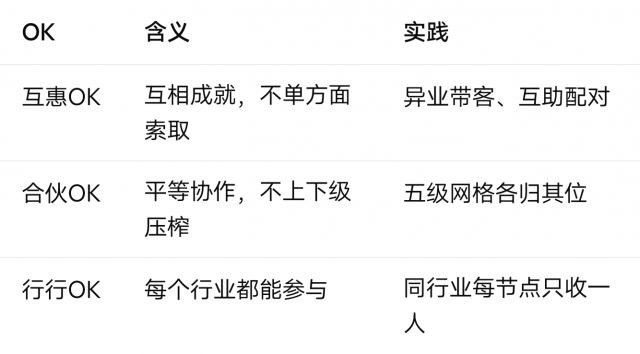
HHOK三OK:互惠OK·合伙OK·行行OK
六条红线:不碰资金、不承诺额度/包批、不刷单、不互转、不交卡、不层级返利
本白皮书阐述同壹时间信用合作社的创立背景、核心理念、运行机制、合规边界与战略路径。同壹不是金融机构、不是贷款中介、不是资金盘。同壹是一个信用翻译与互证网络——帮真实经营的小微商户和普通人,把自己的信用"攒出来、记下来、翻译成银行读得懂的语言",最终由持牌金融机构独立审批授信。
全文共十二章,系统回答六个问题:为什么做、做什么、怎么做、谁来做、边界在哪、走向何方。
第一章 问题与背景:小微信用的"证据缺口"
第二章 核心理念:正和生长与信用资产
第三章 运行机制一:时间戳(存时间)
第四章 运行机制二:聚合码流水(养流水)
第五章 运行机制三:节点互证(织网络)
第六章 合规边界:六条红线与四大禁区
第七章 组织架构:五级网格与角色定义
第八章 产出物:银行可读材料包
第九章 战略周期:从3城到27000商家的路径
第十章 局限与边界:白皮书的诚实声明
第十一章 文化底座:范蠡智慧与熵减哲学
第十二章 结语:信在牌在
附录A 术语表
附录B 费用标准一览(截至2026年10月)
附录C 成员入网标准流程
附录D 物料总索引(01-46至01-76)
中国有超过1.2亿小微经营主体。其中绝大多数——街边早餐店、社区理发师、维修铺、自由职业者——每天真实经营、诚信服务,但银行看不见他们。
不是因为他们"不好",是因为他们的"好"没有被结构化地记录。
银行放贷,看的是"三品三表三流":
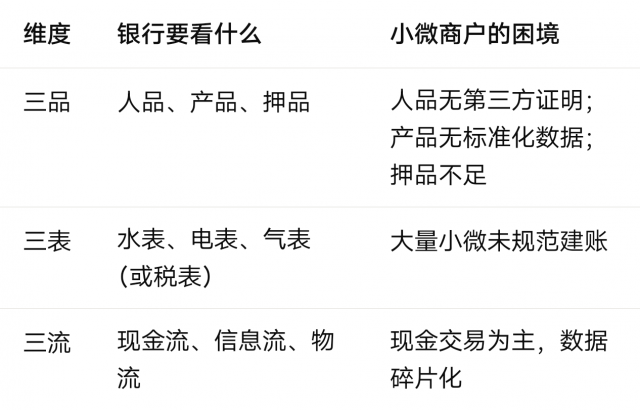
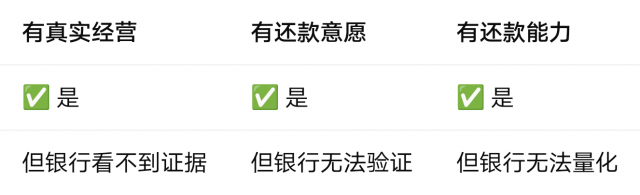
同壹解决的就是这个"证据缺口"——不是替银行做风控,不是替商户做担保,而是帮商户把自己的信用攒出来、记下来、装订好。
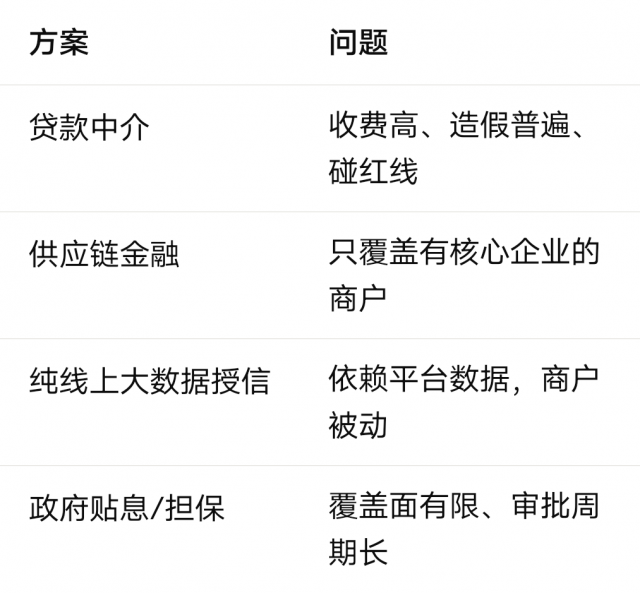
同壹的路径不同:不依赖任何外部平台数据,靠商户自己的行为积累+邻居见证+规范流水,自主生成材料包。
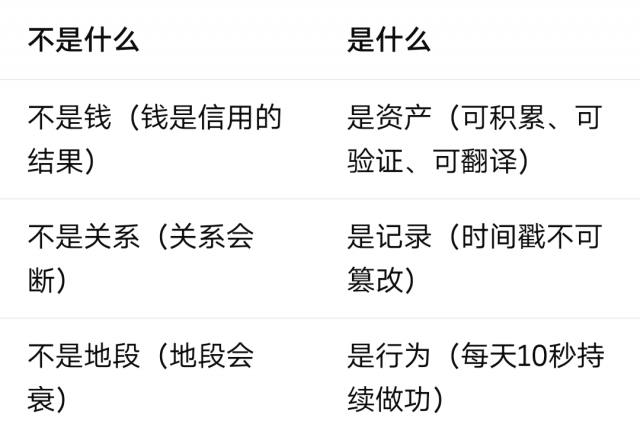
正和生长——不赚别人的本金,只赚自己的信用。
零和世界里,你多我就少,所以必须抢。正和世界里,你多我也多,所以可以合作。
同壹选择正和:每个成员的信用增长不损害他人,反而通过互证网络让所有人的信用都更可信。
存时间·养流水·织网络
第三章 运行机制一:时间戳(存时间)
3.1 定义
时间戳是成员对每日守信行为、互助行为、真实经营行为的结构化记录。五要素:日期、对象、事项、结果、见证人。
3.2 为什么有效
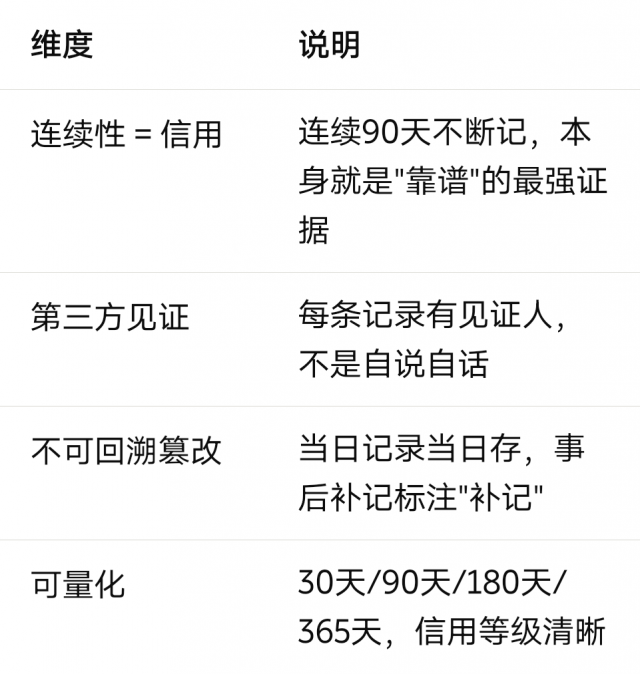
维度 说明
连续性 = 信用 连续90天不断记,本身就是"靠谱"的最强证据
第三方见证 每条记录有见证人,不是自说自话
不可回溯篡改 当日记录当日存,事后补记标注"补记"
可量化 30天/90天/180天/365天,信用等级清晰
3.3 标准与节奏
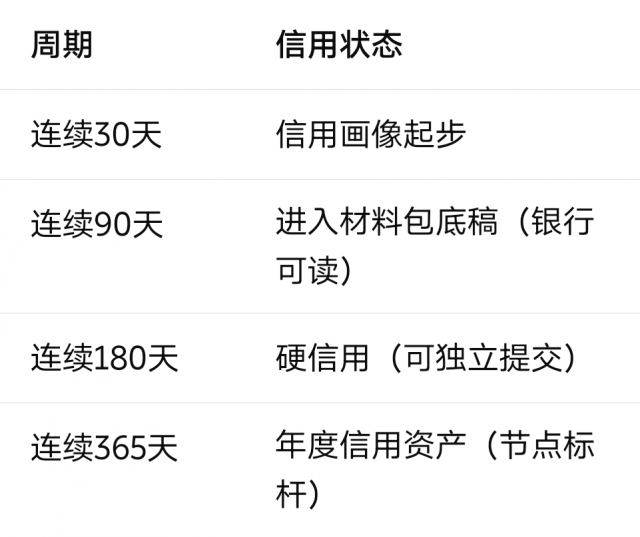
周期 信用状态
连续30天 信用画像起步
连续90天 进入材料包底稿(银行可读)
连续180天 硬信用(可独立提交)
连续365天 年度信用资产(节点标杆)
第四章 运行机制二:聚合码流水(养流水)
4.1 核心逻辑
银行要看到"真实的钱在流动"。现金交易无迹可寻。聚合码把经营流水数字化、标准化、可追溯。
4.2 操作标准
经营收款走支付宝/微信商家码或对公商户码
当日对账,备注规范(经营-品类-场景)
禁写"周转/包装/养卡/互转"
按月导出交易账单+电子回单
主卡流水 vs 聚合码账单 vs 时间戳经营记录 三对照
4.3 流水与信用的关系
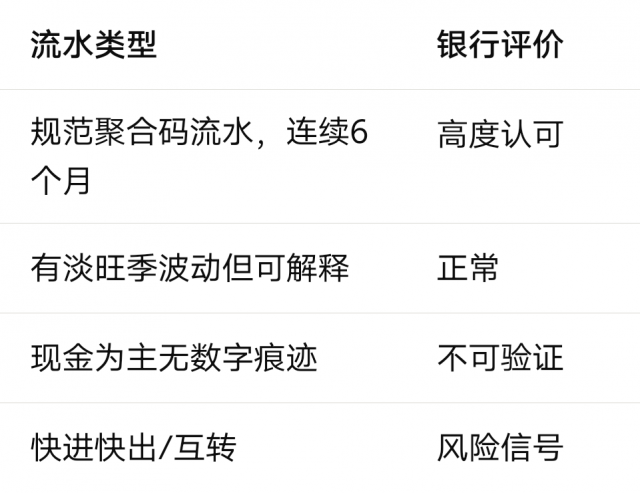
流水类型 银行评价
规范聚合码流水,连续6个月 高度认可
有淡旺季波动但可解释 正常
现金为主无数字痕迹 不可验证
快进快出/互转 风险信号
第五章 运行机制三:节点互证(织网络)
5.1 节点定义
30人左右的社区信用互证单元。同行业只收一人,避免内部竞争。商户+居民+自由职业者混合。
5.2 互证流程
行为发生 → 双方各记时间戳 → 时间官审核 → 月度抽单 → 季度共识函
5.3 共识函
由≥2/3节点成员联名签署,内容限定为:
证明某成员连续真实经营X月
时间戳经抽单无造假
节点成员X人见证其信用
流水规范、数据真实
不可写:额度承诺、担保还款、包批保证。
5.4 网络效应
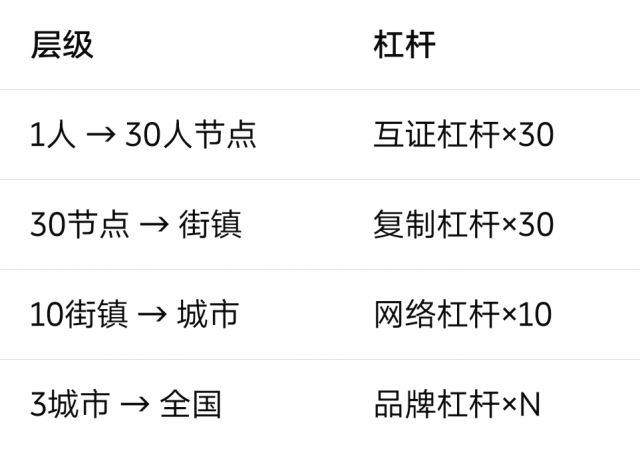
层级 杠杆
1人 → 30人节点 互证杠杆×30
30节点 → 街镇 复制杠杆×30
10街镇 → 城市 网络杠杆×10
3城市 → 全国 品牌杠杆×N
第六章 合规边界:六条红线与四大禁区
6.1 六条红线(碰一条即清退)
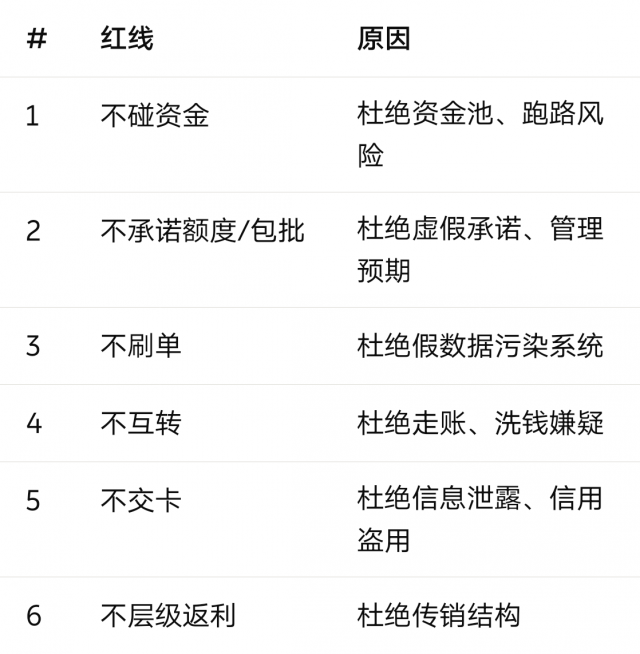
# 红线 原因
1 不碰资金 杜绝资金池、跑路风险
2 不承诺额度/包批 杜绝虚假承诺、管理预期
3 不刷单 杜绝假数据污染系统
4 不互转 杜绝走账、洗钱嫌疑
5 不交卡 杜绝信息泄露、信用盗用
6 不层级返利 杜绝传销结构
6.2 四大操作禁区
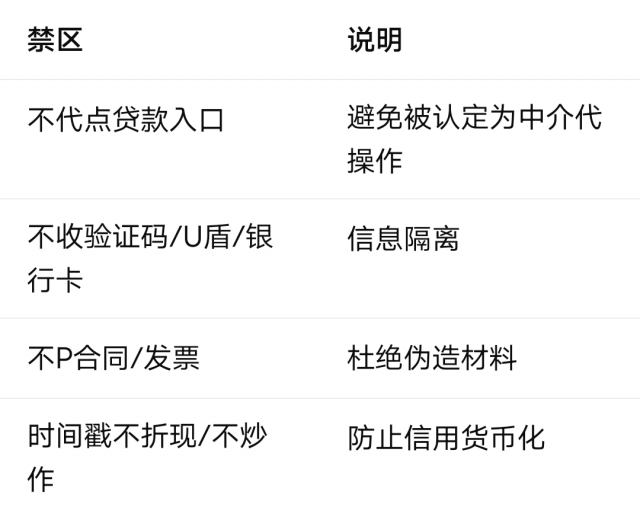
禁区 说明
不代点贷款入口 避免被认定为中介代操作
不收验证码/U盾/银行卡 信息隔离
不P合同/发票 杜绝伪造材料
时间戳不折现/不炒作 防止信用货币化
6.3 法律定位
同壹时间信用合作社:
不是金融机构(不吸收存款、不发放贷款)
不是贷款中介(不代提交、不收佣金)
是信用互助与记录网络(成员自主生成材料包,自主提交持牌银行)
授信审批权完全在持牌金融机构
第七章 组织架构:五级网格与角色定义
7.1 五级网格
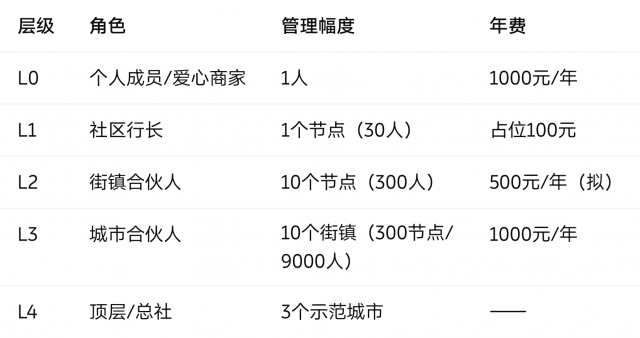
层级 角色 管理幅度 年费
L0 个人成员/爱心商家 1人 1000元/年
L1 社区行长 1个节点(30人) 占位100元
L2 街镇合伙人 10个节点(300人) 500元/年(拟)
L3 城市合伙人 10个街镇(300节点/9000人) 1000元/年
L4 顶层/总社 3个示范城市 ——
7.2 角色职责
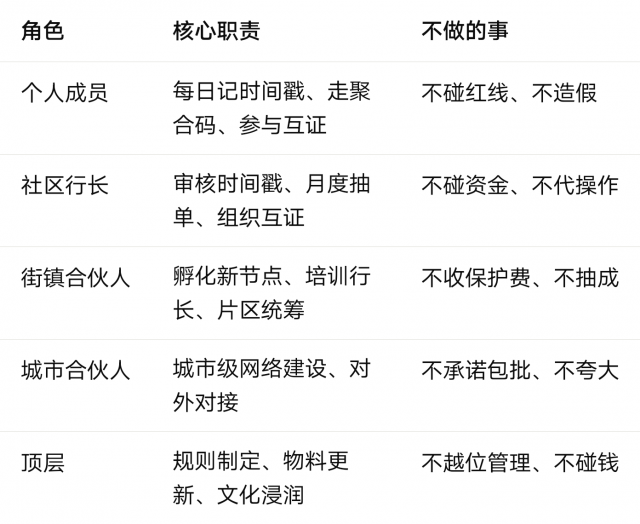
角色 核心职责 不做的事
个人成员 每日记时间戳、走聚合码、参与互证 不碰红线、不造假
社区行长 审核时间戳、月度抽单、组织互证 不碰资金、不代操作
街镇合伙人 孵化新节点、培训行长、片区统筹 不收保护费、不抽成
城市合伙人 城市级网络建设、对外对接 不承诺包批、不夸大
顶层 规则制定、物料更新、文化浸润 不越位管理、不碰钱
第八章 产出物:银行可读材料包
8.1 材料包组件
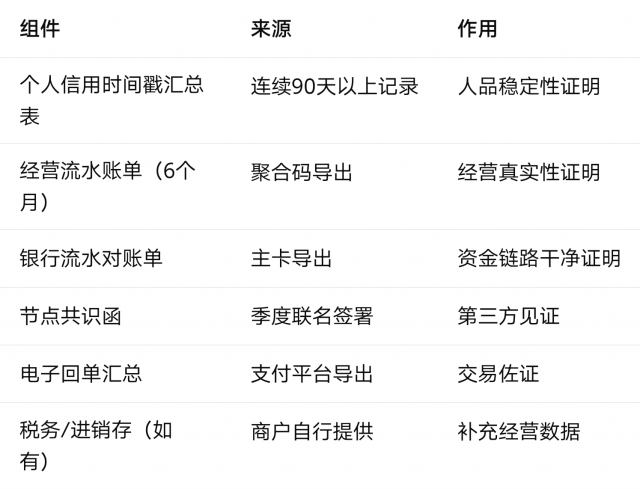
组件 来源 作用
个人信用时间戳汇总表 连续90天以上记录 人品稳定性证明
经营流水账单(6个月) 聚合码导出 经营真实性证明
银行流水对账单 主卡导出 资金链路干净证明
节点共识函 季度联名签署 第三方见证
电子回单汇总 支付平台导出 交易佐证
税务/进销存(如有) 商户自行提供 补充经营数据
8.2 提交方式
材料包由成员自主提交持牌银行
同壹不代提交、不代操作贷款入口
批不批、给多少、利率多少——由银行独立审批
同壹只做材料端和互证端
第九章 战略周期:从3城到27000商家的路径
9.1 战略周期
2026年10月 — 2027年9月(12个月)
9.2 北极星指标
银行可读材料包数量(非授信金额、非会员数)
9.3 目标拆解
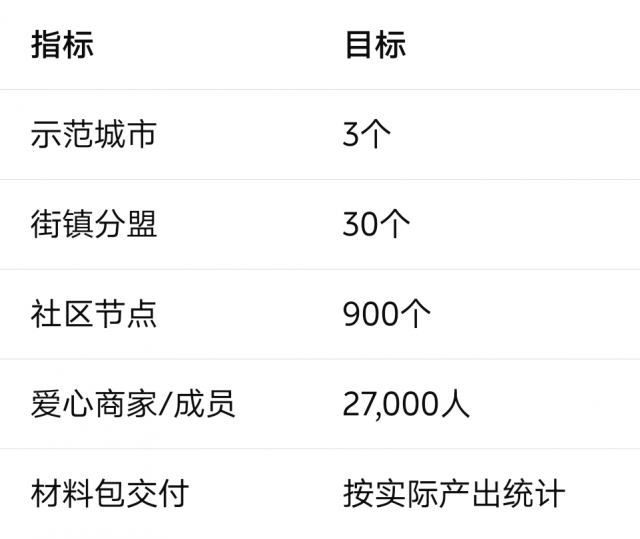
指标 目标
示范城市 3个
街镇分盟 30个
社区节点 900个
爱心商家/成员 27,000人
材料包交付 按实际产出统计
9.4 12个月三阶段
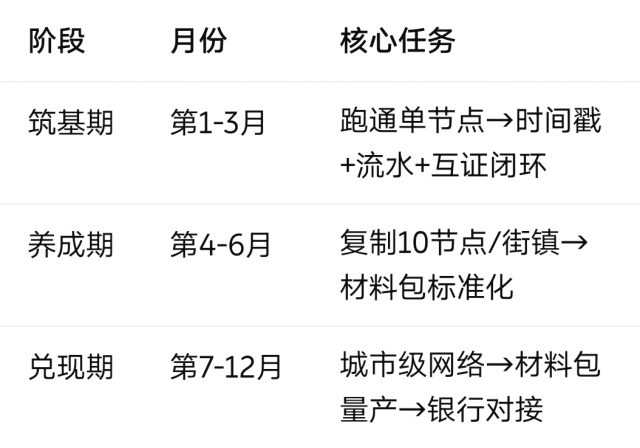
阶段 月份 核心任务
筑基期 第1-3月 跑通单节点→时间戳+流水+互证闭环
养成期 第4-6月 复制10节点/街镇→材料包标准化
兑现期 第7-12月 城市级网络→材料包量产→银行对接
第十章 局限与边界:白皮书的诚实声明
10.1 同壹不能做的事
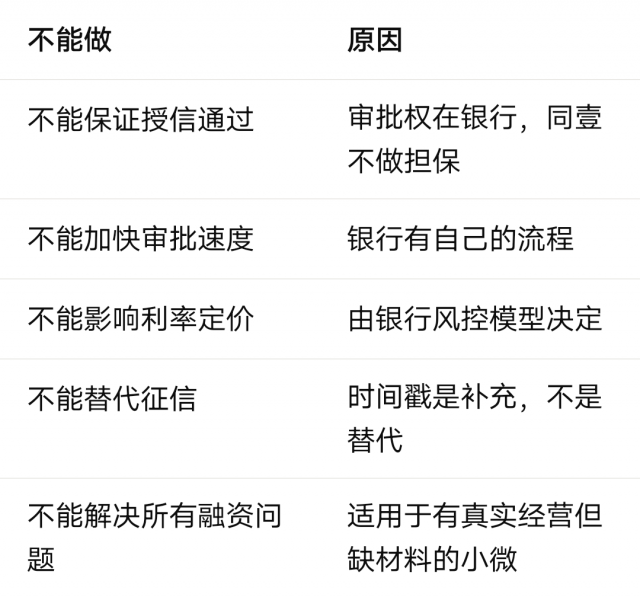
不能做 原因
不能保证授信通过 审批权在银行,同壹不做担保
不能加快审批速度 银行有自己的流程
不能影响利率定价 由银行风控模型决定
不能替代征信 时间戳是补充,不是替代
不能解决所有融资问题 适用于有真实经营但缺材料的小微
10.2 系统的局限性
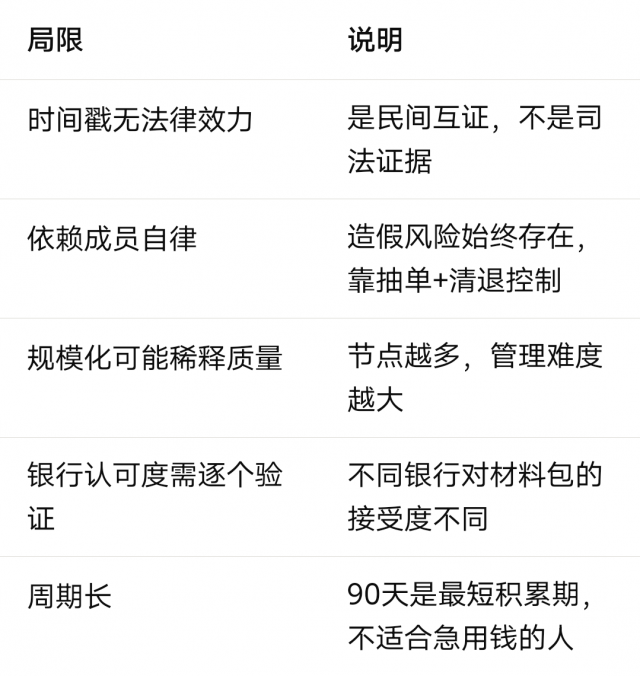
局限 说明
时间戳无法律效力 是民间互证,不是司法证据
依赖成员自律 造假风险始终存在,靠抽单+清退控制
规模化可能稀释质量 节点越多,管理难度越大
银行认可度需逐个验证 不同银行对材料包的接受度不同
周期长 90天是最短积累期,不适合急用钱的人
10.3 谁不适合加入同壹
想"快速搞钱"的人
想"贷款包装"的人
不愿意每天花10秒记录的人
无法接受"不承诺结果"的人
想拉人头赚返利的人
第十一章 文化底座:范蠡智慧与熵减哲学
11.1 范蠡精神谱系
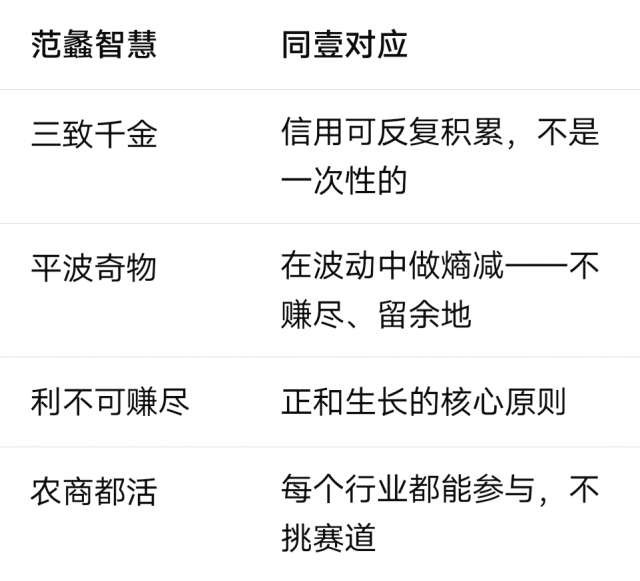
范蠡智慧 同壹对应
三致千金 信用可反复积累,不是一次性的
平波奇物 在波动中做熵减——不赚尽、留余地
利不可赚尽 正和生长的核心原则
农商都活 每个行业都能参与,不挑赛道
11.2 熵减哲学
同壹在零和世界里做熵减,靠五股负熵流持续运转:
时间戳对抗遗忘
聚合码流水对抗数据混乱
节点互证对抗原子化
六条红线对抗违规扩散
正和运营节奏对抗松懈
熵减不进则退——每天10秒就是在做功。
11.3 顺其自然
真正能成事的人,不是在跟事情本身较劲,而是在摸索事情背后的规律,让规律替自己去完成,只在关键节点上做好本分。
同壹的"顺其自然":顺应信用生长的规律,每天做功但不焦虑,让系统自动运转。
第十二章 结语:信在牌在
同壹时间信用合作社不承诺你赚到钱,不承诺你贷到款。
同壹承诺的是:给你一套系统,让你每天10秒就能为自己的信用存钱。90天后,你手里有一份材料包。你去银行,带着它,比空手去强一百倍。
这不是捷径。这是正道。
正道不快,但正道不翻车。
存时间·养流水·织网络。
正和生长——不赚别人的本金,只赚自己的信用。
信在牌在。
附录A 术语表
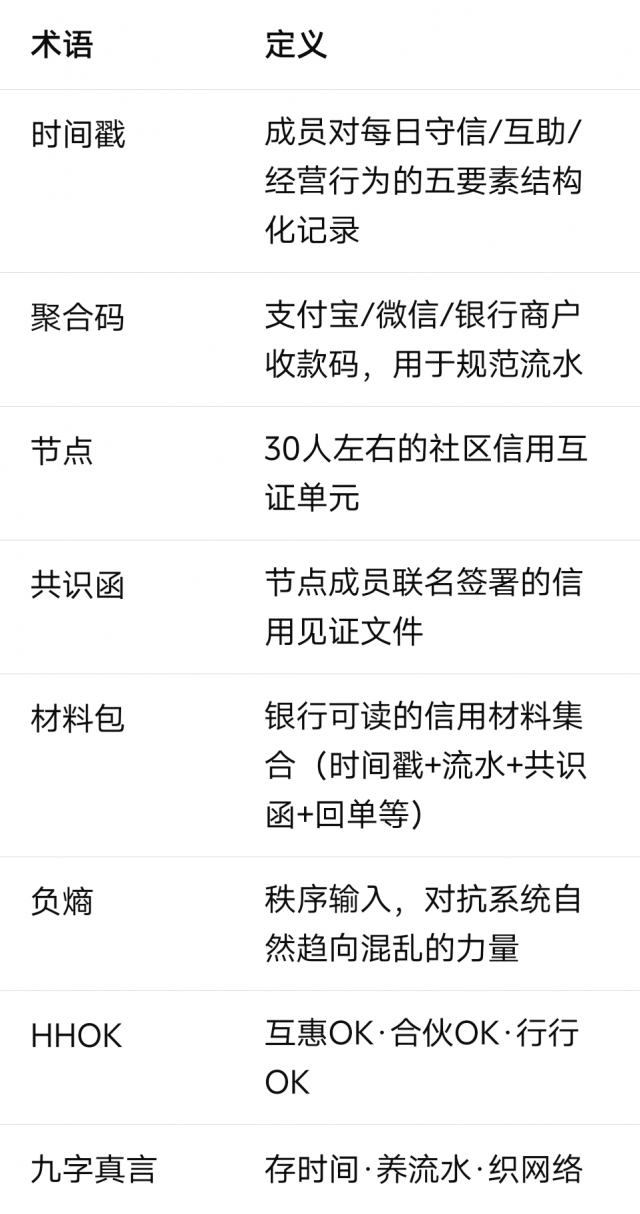
术语 定义
时间戳 成员对每日守信/互助/经营行为的五要素结构化记录
聚合码 支付宝/微信/银行商户收款码,用于规范流水
节点 30人左右的社区信用互证单元
共识函 节点成员联名签署的信用见证文件
材料包 银行可读的信用材料集合(时间戳+流水+共识函+回单等)
负熵 秩序输入,对抗系统自然趋向混乱的力量
HHOK 互惠OK·合伙OK·行行OK
九字真言 存时间·养流水·织网络
附录B 费用标准一览(截至2026年10月)
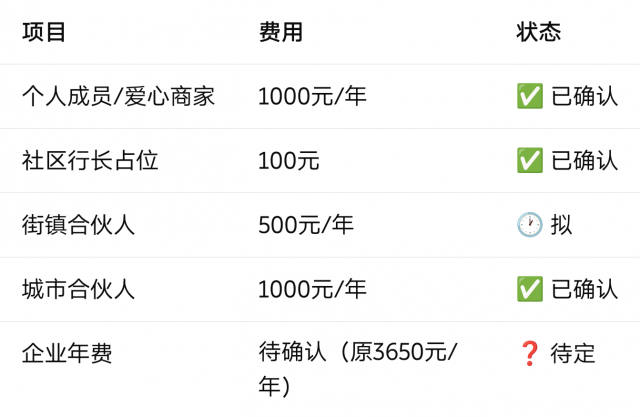
项目 费用 状态
个人成员/爱心商家 1000元/年 ✅ 已确认
社区行长占位 100元 ✅ 已确认
街镇合伙人 500元/年 🕐 拟
城市合伙人 1000元/年 ✅ 已确认
企业年费 待确认(原3650元/年) ❓ 待定
所有费用均为系统使用费/占位费/合伙权益费,非投资款、非入伙费、非保证金。
附录C 成员入网标准流程
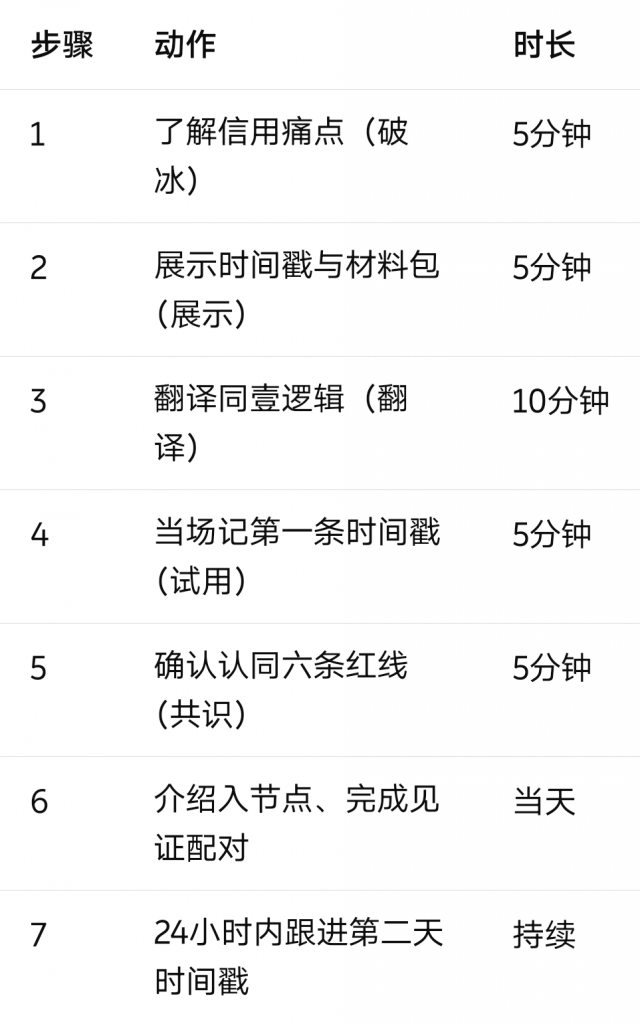
步骤 动作 时长
1 了解信用痛点(破冰) 5分钟
2 展示时间戳与材料包(展示) 5分钟
3 翻译同壹逻辑(翻译) 10分钟
4 当场记第一条时间戳(试用) 5分钟
5 确认认同六条红线(共识) 5分钟
6 介绍入节点、完成见证配对 当天
7 24小时内跟进第二天时间戳 持续
附录D 物料总索引(01-46至01-76·精选关键物料)
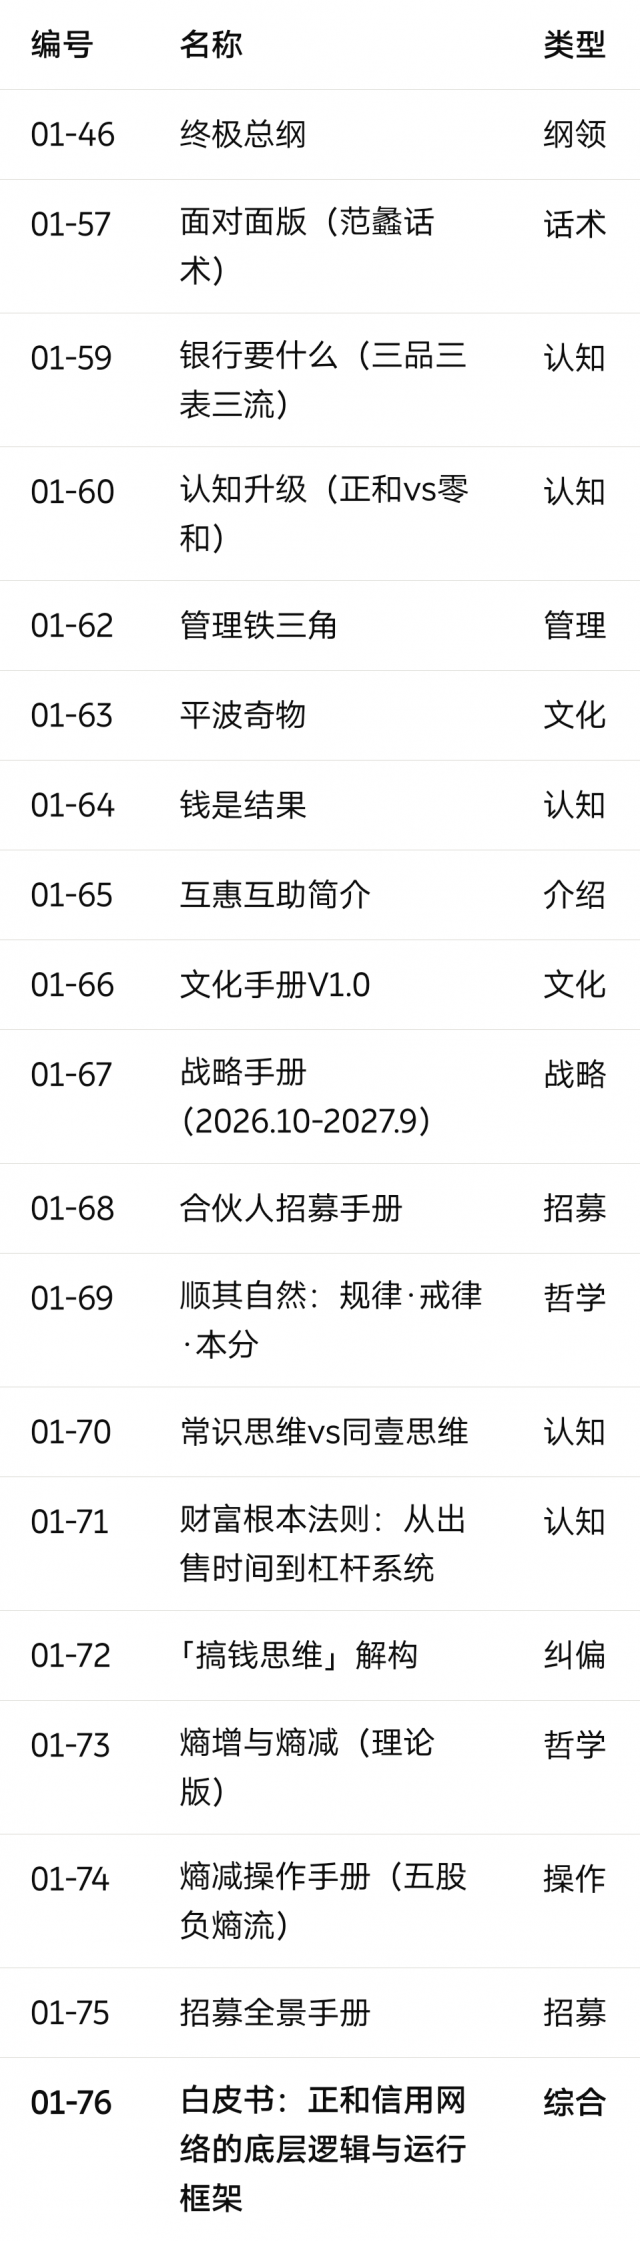
编号 名称 类型
01-46 终极总纲 纲领
01-57 面对面版(范蠡话术) 话术
01-59 银行要什么(三品三表三流) 认知
01-60 认知升级(正和vs零和) 认知
01-62 管理铁三角 管理
01-63 平波奇物 文化
01-64 钱是结果 认知
01-65 互惠互助简介 介绍
01-66 文化手册V1.0 文化
01-67 战略手册(2026.10-2027.9) 战略
01-68 合伙人招募手册 招募
01-69 顺其自然:规律·戒律·本分 哲学
01-70 常识思维vs同壹思维 认知
01-71 财富根本法则:从出售时间到杠杆系统 认知
01-72 「搞钱思维」解构 纠偏
01-73 熵增与熵减(理论版) 哲学
01-74 熵减操作手册(五股负熵流) 操作
01-75 招募全景手册 招募
01-76 白皮书:正和信用网络的底层逻辑与运行框架 综合
全套物料现 111份 / 8大类(含01-46前已有物料及01-57至01-76新增20份)
同壹时间信用合作社 · HHOK.com
存时间·养流水·织网络|正和生长|互惠OK·合伙OK·行行OK
同壹·在零和世界里建一块正和的飞地。
本文件为综合白皮书(01-76),供全体成员、外部合作方、研究者参阅。非金融产品说明书;授信由持牌机构独立审批。
扫码参与评论与作者和更多用户交互

