同壹商业计划书 · 一页纸路演版

#同壹总会#同壹时间2026-10-04

同壹商业计划书 · 一页纸路演版(文字内容版)同壹时间信用合作社 · HHOK.com正和生长——不赚别人的本金,只赚自己的信用1. ...

同壹商业计划书 · 一页纸路演版(文字内容版)

同壹时间信用合作社 · HHOK.com

正和生长——不赚别人的本金,只赚自己的信用

1. 一句话定位

同壹是社区级信用基础设施,只做"材料端"——帮普通人把每天30秒的真实行为,变成银行认的信用凭证。不碰资金、不承诺额度、不按授信额抽成。

2. 痛点

中国有1.5亿小微经营者有真实经营,但银行拒贷理由高度一致:"没材料"——流水散乱、无信用档案、征信有瑕疵。他们缺的不是信用,是被记录的信用。
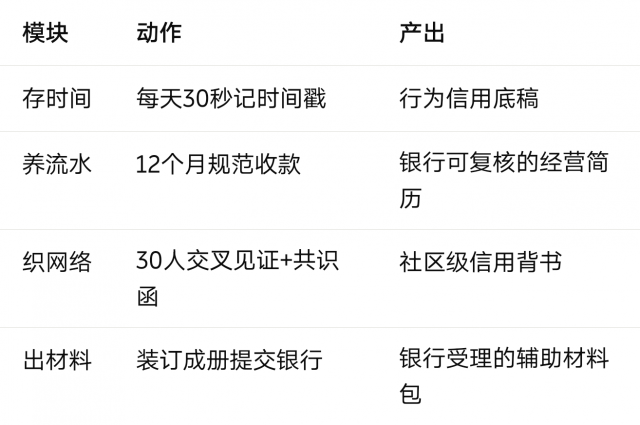
3. 解决方案:信用档案四模块

模块|动作|产出
存时间|每天30秒记时间戳|行为信用底稿
养流水|12个月规范收款|银行可复核的经营简历
织网络|30人交叉见证+共识函|社区级信用背书
出材料|装订成册提交银行|银行受理的辅助材料包

90天交付: 30天止血建底稿 → 30天养成互证 → 30天装订提交。
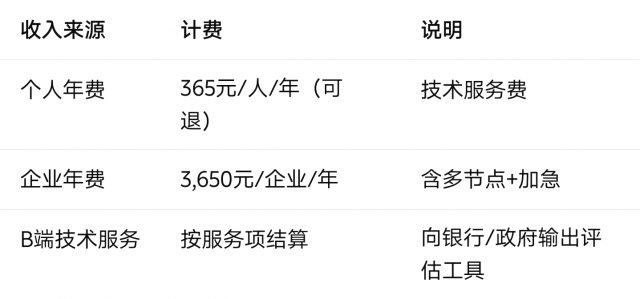
4. 商业模式(已自洽,无金融红线)

收入来源|计费|说明
个人年费|365元/人/年(可退)|技术服务费
企业年费|3,650元/企业/年|含多节点+加急
B端技术服务|按服务项结算|向银行/政府输出评估工具

单节点经济模型(30人):

收入10,950元 - 成本3,600元 = 贡献利润7,350元(利润率67%)

→ 单节点即可盈利,无需规模补贴。
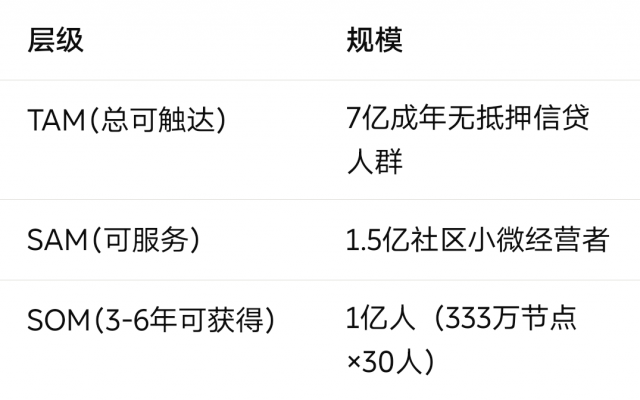
5. 市场空间

层级|规模
TAM(总可触达)|7亿成年无抵押信贷人群
SAM(可服务)|1.5亿社区小微经营者
SOM(3-6年可获得)|1亿人(333万节点×30人)

6. 护城河(按可防御年限)

线下节点互证网络(10年+)——30人交叉见证,不可伪造

时间戳连续性(永久)——越早加入越硬,迁移成本极高

驿站锚点独占(5-8年)——社区入口即流量入口

合规心智占位(3-5年)——"不碰资金"标签先入为主

7. 增长飞轮

真实行为→时间戳→节点互证→材料包→银行授信→信用变现→反哺节点活跃

获客成本趋近于零: 驿站扫码(0元)+ 异业带客(0元)+ 口碑裂变(0元)

扩张铁律: 一个节点未跑通90天SOP,不开放第二个。

8. 五级网格(增长骨架)

一城一联盟 → 一街镇一分盟 → 一社一行长 → 一楼一楼长 → 一行一代表
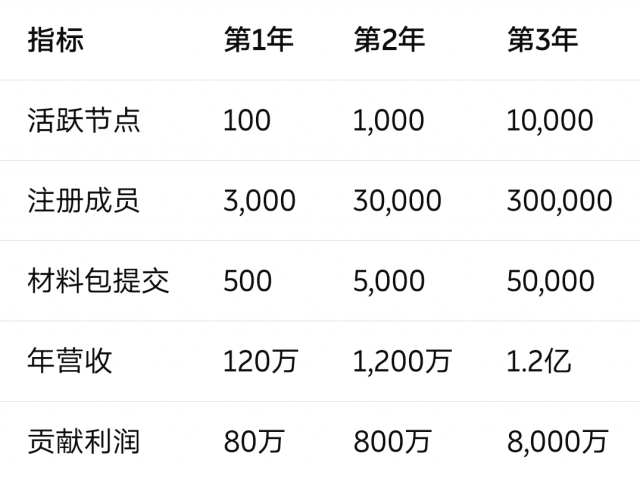
9. 三年财务预测

指标|第1年|第2年|第3年
活跃节点|100|1,000|10,000
注册成员|3,000|30,000|300,000
材料包提交|500|5,000|50,000
年营收|120万|1,200万|1.2亿
贡献利润|80万|800万|8,000万

五项财务特征: 无库存、无资金池、无应收账款(年费预交)、边际成本递减、单节点可盈利。
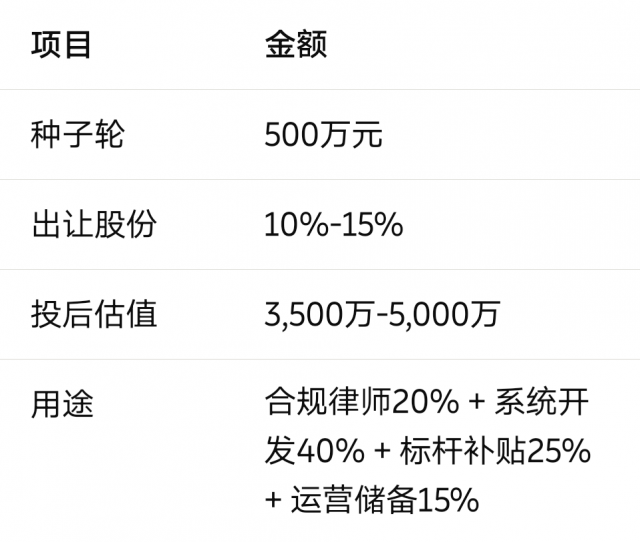
10. 融资需求

项目|金额
种子轮|500万元
出让股份|10%-15%
投后估值|3,500万-5,000万
用途|合规律师20% + 系统开发40% + 标杆补贴25% + 运营储备15%

融资是"买合规时间",不是"买规模增长"。

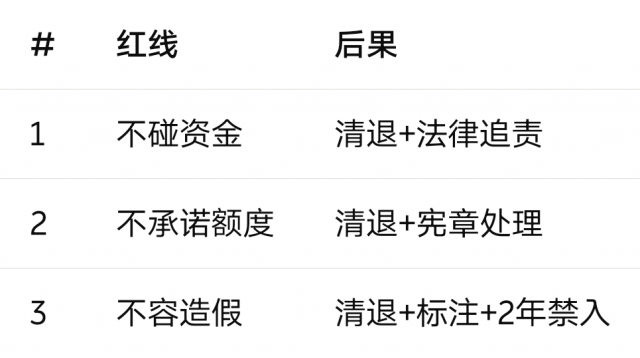
11. 三条红线(一票否决,写在BP里)

#|红线|后果
1|不碰资金|清退+法律追责
2|不承诺额度|清退+宪章处理
3|不容造假|清退+标注+2年禁入

同壹 vs 资金盘: 钱从持牌银行来(非后来者本金);退出时间戳不归零(非血本无归);核心价值是正和生长(非拆东补西)。

12. 愿景

让1亿普通人拥有可验证的信用资产。

信用不是银行给的。信用是时间给的。


同壹时间信用合作社 · HHOK.com

存时间·养流水·织网络|正和生长

本文件为一页纸路演版,完整版见《同壹商业计划书V1.0》。同壹不承诺授信结果,所有融资申请由持牌银行独立审批。

正和生长——不赚别人的本金,只赚自己的信用。
相关话题

#同壹联盟

用手机扫码体验更多功能

扫码参与评论与作者和更多用户交互