同壹时间信用合作社 · HHOK.com
存时间·养流水·织网络|正和生长
信用即资产 · 系统即杠杆 · 信任为壹
同壹时间信用合作社不是金融机构,不是互联网平台,不是资金盘。
我们处在三界交汇处:
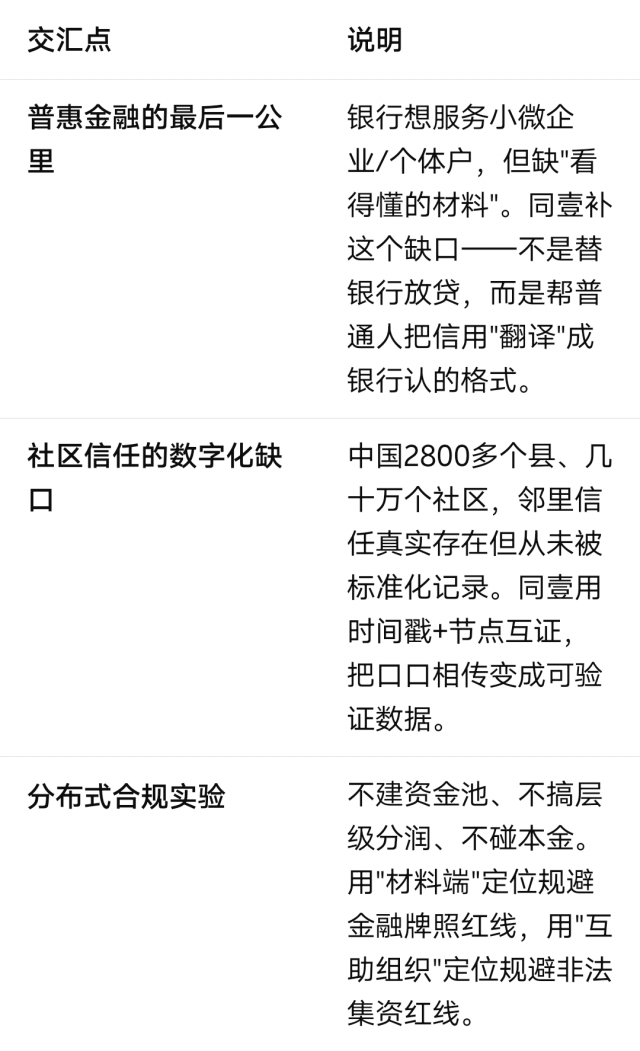
一句话定位:
同壹是社区级信用基础设施——帮普通人把真实行为变成可验证的信用资产,对接持牌金融机构。
我们永远只做"材料端":
不做资金端(不吸储、不放贷)
不做担保端(不兜底、不代偿)
不做技术端(不自研区块链、不搞ICO)
材料端是最高杠杆、最低风险的定位。银行需要材料,普通人产不出材料,同壹是中间的标准制定者和流程组织者。
让1亿普通人拥有可验证的信用资产。
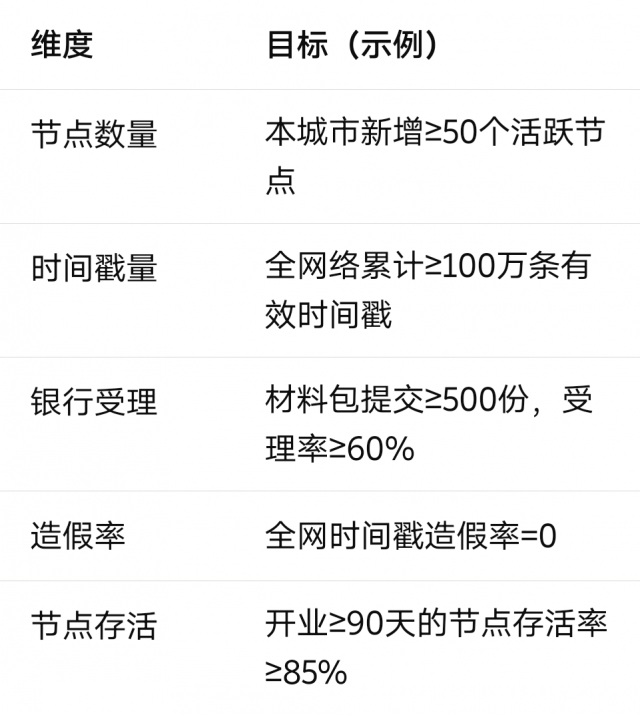
我们不打谁
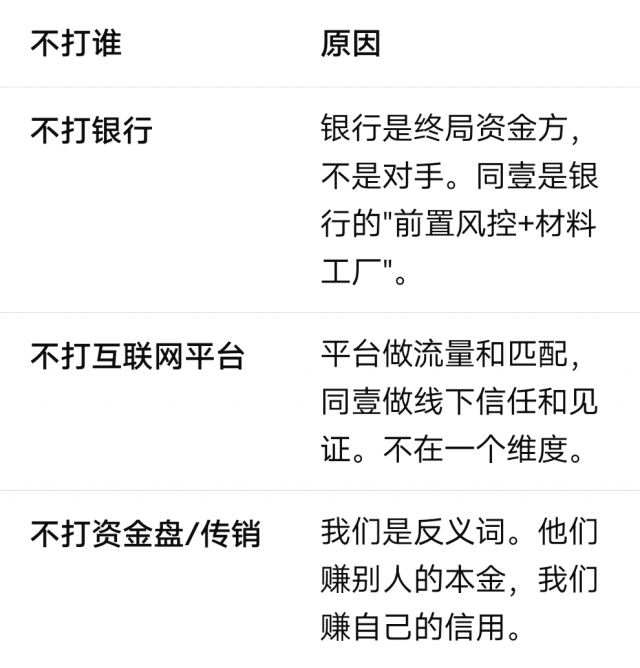
不打谁|原因
不打银行| 银行是终局资金方,不是对手。同壹是银行的"前置风控+材料工厂"。
不打互联网平台| 平台做流量和匹配,同壹做线下信任和见证。不在一个维度。
不打资金盘/传销| 我们是反义词。他们赚别人的本金,我们赚自己的信用。
四条护城河(按可防御年限排序)
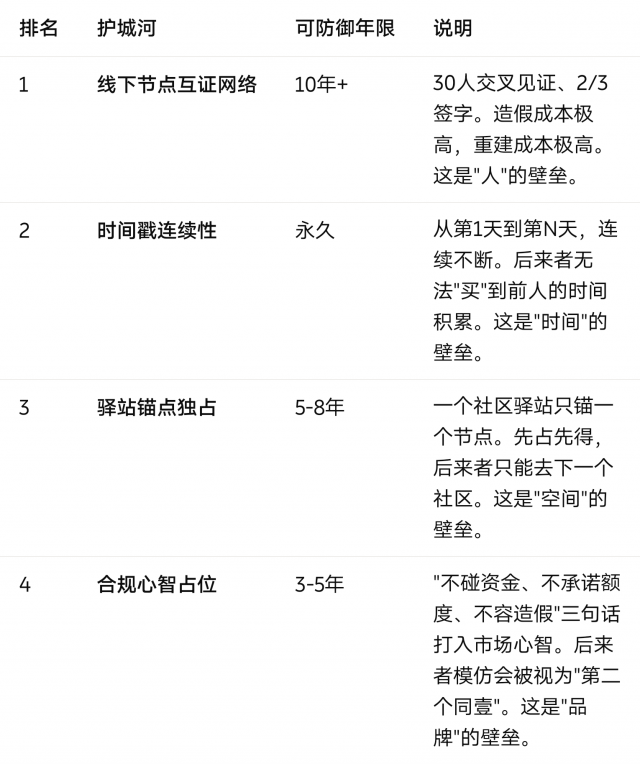
排名| 护城河| 可防御年限| 说明
1| 线下节点互证网络| 10年+ |30人交叉见证、2/3签字。造假成本极高,重建成本极高。这是"人"的壁垒。
2| 时间戳连续性| 永久| 从第1天到第N天,连续不断。后来者无法"买"到前人的时间积累。这是"时间"的壁垒。
3| 驿站锚点独占| 5-8年| 一个社区驿站只锚一个节点。先占先得,后来者只能去下一个社区。这是"空间"的壁垒。
4| 合规心智占位| 3-5年| "不碰资金、不承诺额度、不容造假"三句话打入市场心智。后来者模仿会被视为"第二个同壹"。这是"品牌"的壁垒。
增长飞轮
真实行为记录时间戳 → 节点互证出共识函 → 材料包提交银行 → 银行授信落地
↑ ↓
└──────── 信用变现反哺节点活跃 ←──────────────────┘
飞轮不靠拉人头。靠"真实行为→信用凭证→金融结果"的正循环。
五级网格(增长骨架)
一城一联盟 → 一街镇一分盟 → 一社一行长 → 一楼一楼长 → 一行一代表
每一级都是物理社区里的真实锚点。增长不是线上裂变,是线下网格一寸一寸铺。
三类零成本获客
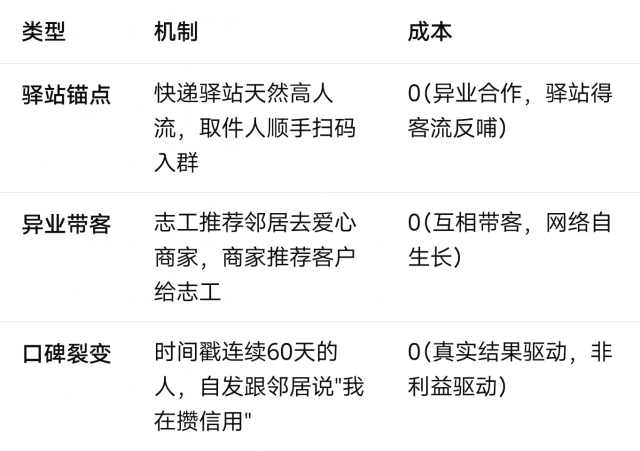
类型| 机制| 成本
驿站锚点| 快递驿站天然高人流,取件人顺手扫码入群| 0(异业合作,驿站得客流反哺)
异业带客| 志工推荐邻居去爱心商家,商家推荐客户给志工| 0(互相带客,网络自生长)
口碑裂变| 时间戳连续60天的人,自发跟邻居说"我在攒信用"| 0(真实结果驱动,非利益驱动)
扩张铁律:先密度后广度
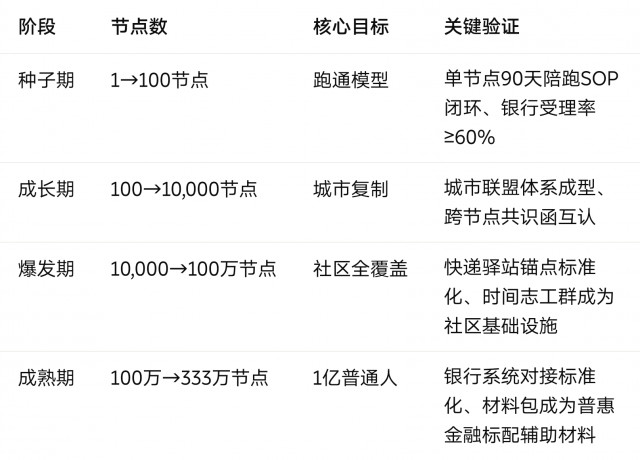
一个社区节点未跑通90天陪跑SOP、未验证银行受理率之前,不开放第二个节点。
宁可慢100倍,不可快1倍而失真。
唯一产品:信用档案
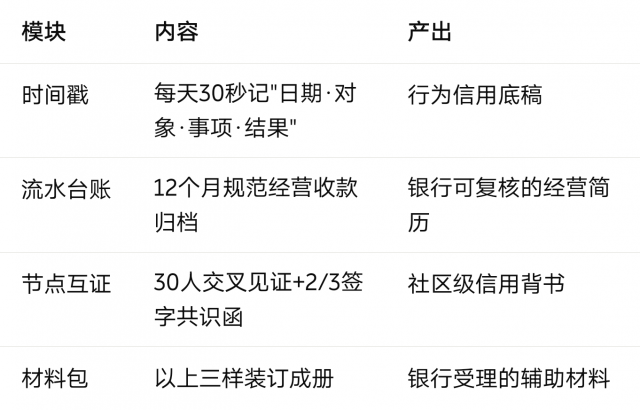
模块| 内容| 产出
时间戳| 每天30秒记"日期·对象·事项·结果" |行为信用底稿
流水台账| 12个月规范经营收款归档| 银行可复核的经营简历
节点互证| 30人交叉见证+2/3签字共识函| 社区级信用背书
材料包| 以上三样装订成册| 银行受理的辅助材料
五条"不做"清单
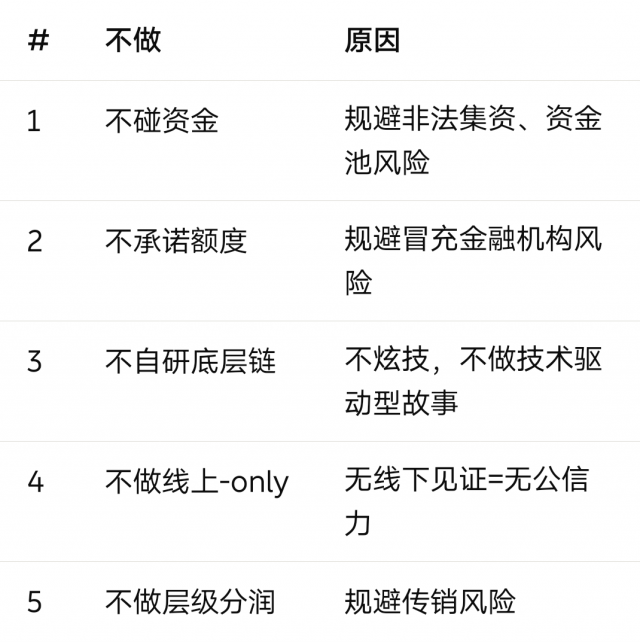
# |不做| 原因
1 |不碰资金 |规避非法集资、资金池风险
2 |不承诺额度| 规避冒充金融机构风险
3 |不自研底层链 |不炫技,不做技术驱动型故事
4 |不做线上-only |无线下见证=无公信力
5 |不做层级分润 |规避传销风险
产品演进路线
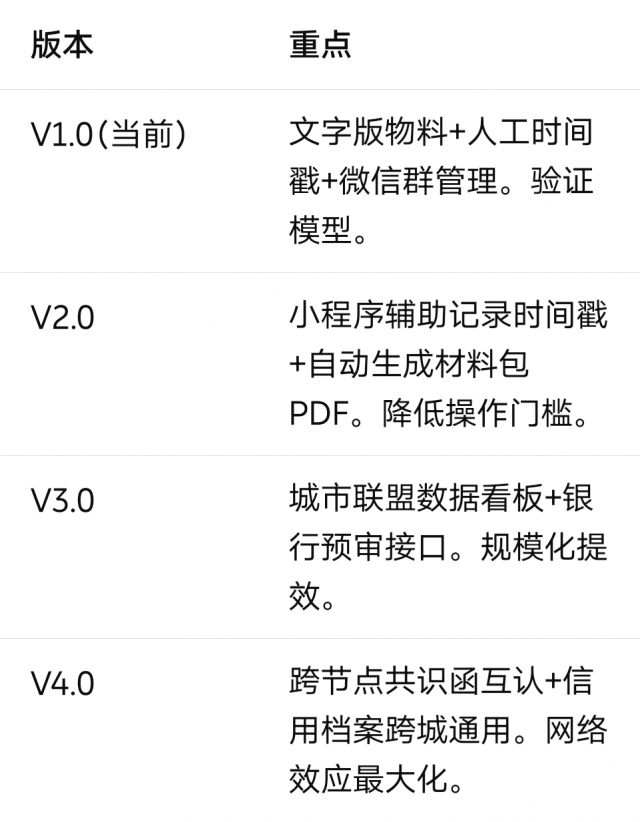
版本| 重点
V1.0(当前)| 文字版物料+人工时间戳+微信群管理。验证模型。
V2.0 |小程序辅助记录时间戳+自动生成材料包PDF。降低操作门槛。
V3.0 |城市联盟数据看板+银行预审接口。规模化提效。
V4.0 |跨节点共识函互认+信用档案跨城通用。网络效应最大化。
组织原则
分布式:每个节点独立运作,不依赖总部指令
非雇佣:城市合伙人/街镇合伙人/行长/楼长/商家代表均为合作关系,非劳动关系
贡献即权益:签字见证次数、时间戳数量、带客次数决定在节点内的话语权
可退出:任何人可退出,时间戳不归零,年费可退
关键岗位能力模型
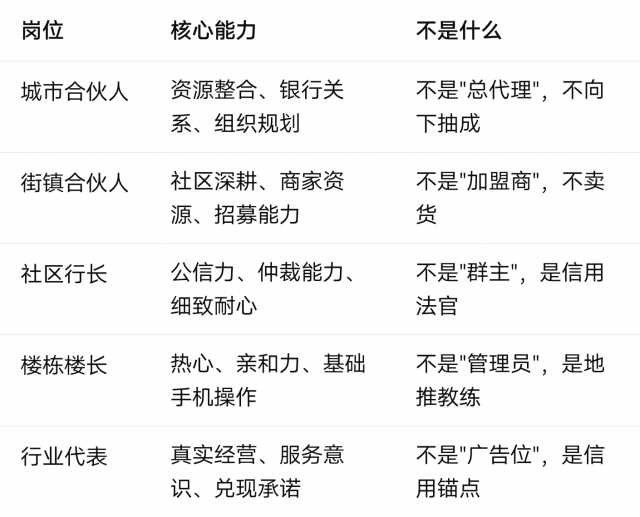
岗位| 核心能力| 不是什么
城市合伙人| 资源整合、银行关系、组织规划 |不是"总代理",不向下抽成
街镇合伙人| 社区深耕、商家资源、招募能力 |不是"加盟商",不卖货
社区行长| 公信力、仲裁能力、细致耐心| 不是"群主",是信用法官
楼栋楼长| 热心、亲和力、基础手机操作| 不是"管理员",是地推教练
行业代表 |真实经营、服务意识、兑现承诺| 不是"广告位",是信用锚点
治理机制
共识函签发:需2/3以上节点成员签字。签字成员承担信用背书责任。
造假连坐:R3规则——造假者清退+标注;见证者装没看见=同罪;行长知情不报=取消资格。
争议仲裁:节点内争议由行长仲裁,不服可上诉至街镇分盟,再不服至城市联盟。三级终审。
四类风险
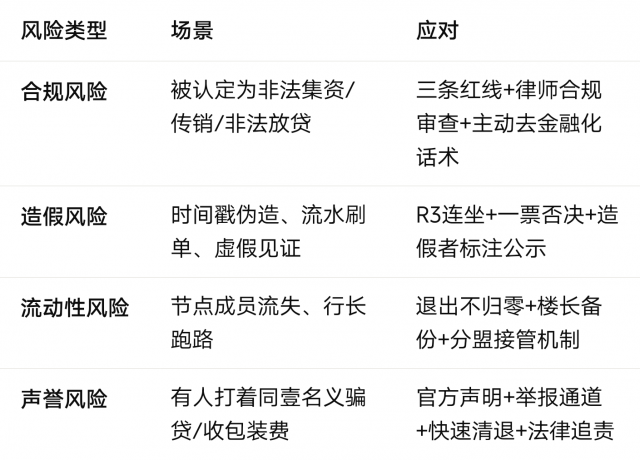
风险类型| 场景| 应对
合规风险| 被认定为非法集资/传销/非法放贷 |三条红线+律师合规审查+主动去金融化话术
造假风险| 时间戳伪造、流水刷单、虚假见证 |R3连坐+一票否决+造假者标注公示
流动性风险| 节点成员流失、行长跑路| 退出不归零+楼长备份+分盟接管机制
声誉风险| 有人打着同壹名义骗贷/收包装费| 官方声明+举报通道+快速清退+法律追责
三条绝对红线(一票否决)
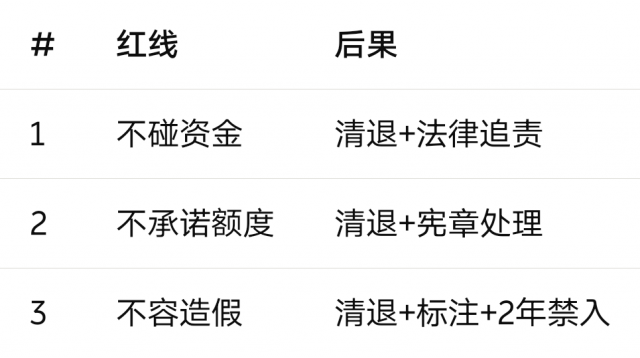
#| 红线| 后果
1 |不碰资金 |清退+法律追责
2 |不承诺额度| 清退+宪章处理
3| 不容造假| 清退+标注+2年禁入
风险承受边界
同壹能承受的:
单个节点失败(≤30人,影响可控)
单个银行拒贷(换一家继续)
单个城市进展缓慢(不强制KPI)
同壹不能承受的:
系统性造假(一个节点集体造假→全网公信力崩塌)
资金池事件(任何人经手用户本金→合规归零)
层级返利实锤(被定性为传销→组织解散)
所以风控优先级:造假 > 资金 > 合规 > 一切。
心智占位
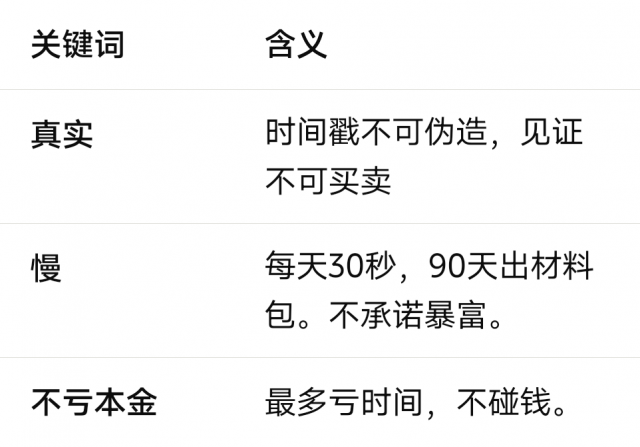
关键词 |含义
真实| 时间戳不可伪造,见证不可买卖
慢| 每天30秒,90天出材料包。不承诺暴富。
不亏本金| 最多亏时间,不碰钱。
话术三原则
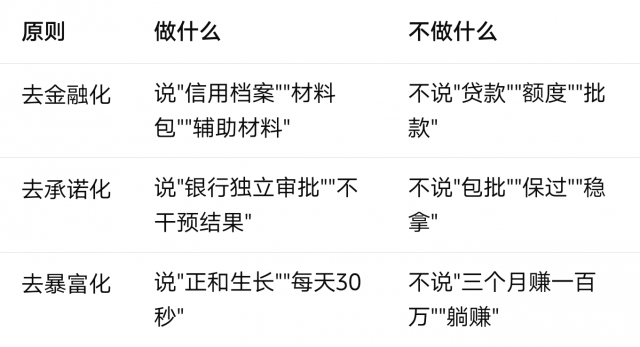
原则| 做什么| 不做什么
去金融化| 说"信用档案""材料包""辅助材料" |不说"贷款""额度""批款"
去承诺化| 说"银行独立审批""不干预结果" |不说"包批""保过""稳拿"
去暴富化| 说"正和生长""每天30秒"| 不说"三个月赚一百万""躺赚"
对外传播层级
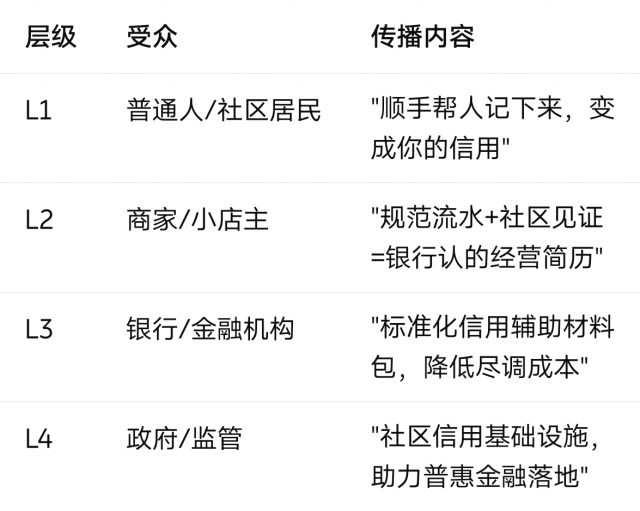
层级| 受众| 传播内容
L1 |普通人/社区居民 |"顺手帮人记下来,变成你的信用"
L2| 商家/小店主 |"规范流水+社区见证=银行认的经营简历"
L3 |银行/金融机构 |"标准化信用辅助材料包,降低尽调成本"
L4 |政府/监管| "社区信用基础设施,助力普惠金融落地"
P0(必须做,不做会死)
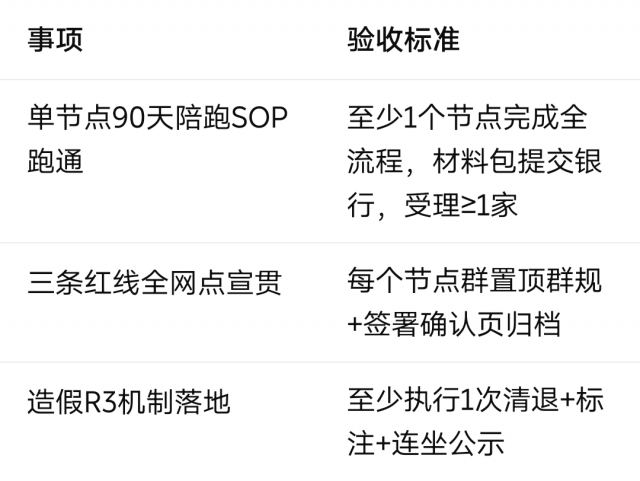
事项| 验收标准
单节点90天陪跑SOP跑通| 至少1个节点完成全流程,材料包提交银行,受理≥1家
三条红线全网点宣贯| 每个节点群置顶群规+签署确认页归档
造假R3机制落地| 至少执行1次清退+标注+连坐公示
P1(应该做,做不好长不大)
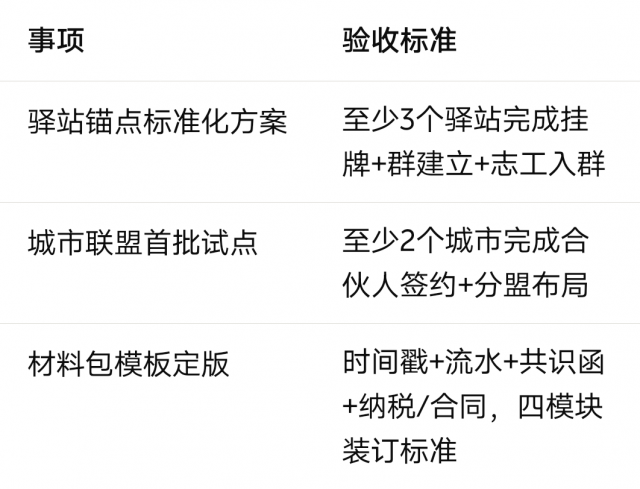
事项| 验收标准
驿站锚点标准化方案| 至少3个驿站完成挂牌+群建立+志工入群
城市联盟首批试点| 至少2个城市完成合伙人签约+分盟布局
材料包模板定版| 时间戳+流水+共识函+纳税/合同,四模块装订标准
P2(可以做,看资源)
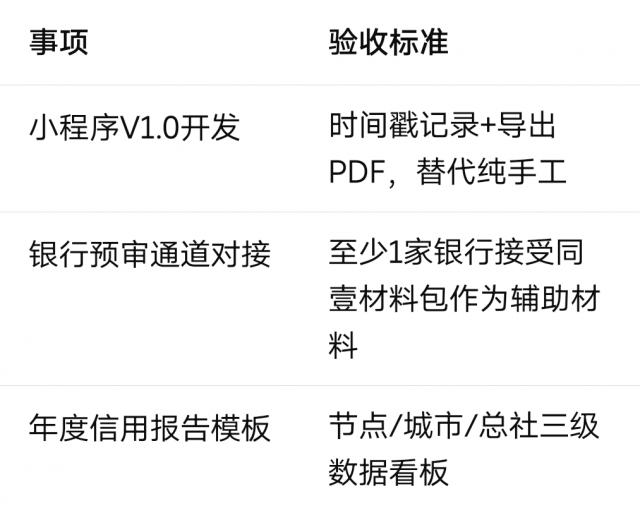
事项| 验收标准
小程序V1.0开发| 时间戳记录+导出PDF,替代纯手工
银行预审通道对接| 至少1家银行接受同壹材料包作为辅助材料
年度信用报告模板| 节点/城市/总社三级数据看板
战略不是选择做什么,是选择不做什么。
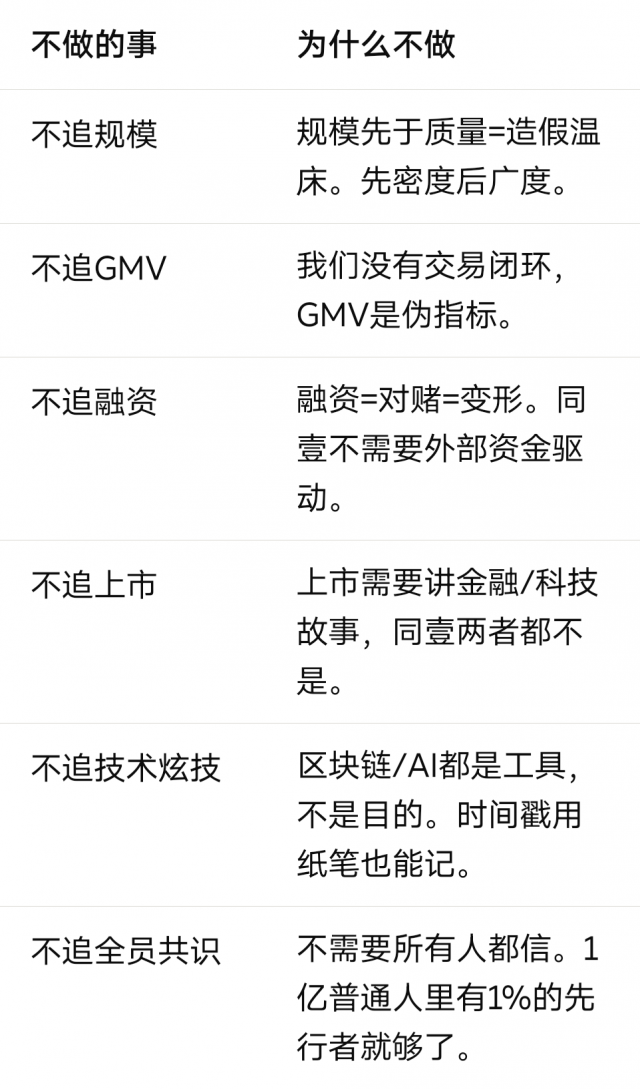
不做的事| 为什么不做
不追规模| 规模先于质量=造假温床。先密度后广度。
不追GMV |我们没有交易闭环,GMV是伪指标。
不追融资| 融资=对赌=变形。同壹不需要外部资金驱动。
不追上市| 上市需要讲金融/科技故事,同壹两者都不是。
不追技术炫技| 区块链/AI都是工具,不是目的。时间戳用纸笔也能记。
不追全员共识 |不需要所有人都信。1亿普通人里有1%的先行者就够了。
信用资产 = 真实行为 × 连续时间 × 节点互证 × 规范流水
乘法关系。任一因子为0,结果归零。
真实行为=0 → 造假,全盘作废
连续时间=0 → 断更,信用无积累
节点互证=0 → 自说自话,银行不信
规范流水=0 → 无经营证据,材料包残缺
所以三条红线+时间戳连续性+共识函+流水规范,每一项都是生死线。
信用不是银行给的。信用是时间给的。
我们不帮人赚钱。我们帮人把赚钱的过程记下来,变成银行认的资产。
我们不承诺结果。我们承诺过程——每天30秒,连续90天,你的信用底稿会硬到看得见。
我们不赚别人的本金。我们只赚自己的信用。
正和生长。前人织网,后人乘凉。每一步都是增量。
这就是同壹的战略。不复杂。不性感。但不可逆。
存时间·养流水·织网络。
本人已阅读并理解《同壹·战略手册》全文。
本人确认:
□ 我理解同壹的战略定位是"社区级信用基础设施",永远只做材料端。
□ 我认同四级里程碑路径,不追求短期规模扩张。
□ 我承诺遵守三条绝对红线(不碰资金/不承诺额度/不容造假)。
□ 我理解战略公式:信用资产=真实行为×连续时间×节点互证×规范流水。
□ 我接受"先密度后广度"的扩张铁律。
签署人:________________ 节点:HHOK-______
日期:____年__月__日
同壹时间信用合作社 · HHOK.com
存时间·养流水·织网络|正和生长
信用即资产 · 系统即杠杆 · 信任为壹
本文件为战略类物料,非金融产品说明书。同壹不承诺授信结果,所有融资申请由持牌银行独立审批。
正和生长——不赚别人的本金,只赚自己的信用。
扫码参与评论与作者和更多用户交互

