有人总结了生意场上的三句"铁律"。乍一听像鸡汤,细一想全是血淋淋的现实。
同壹做的事,表面上是"信用记录+材料包+节点组网",但底层逻辑跟这三句话严丝合缝。我给你翻译一遍——
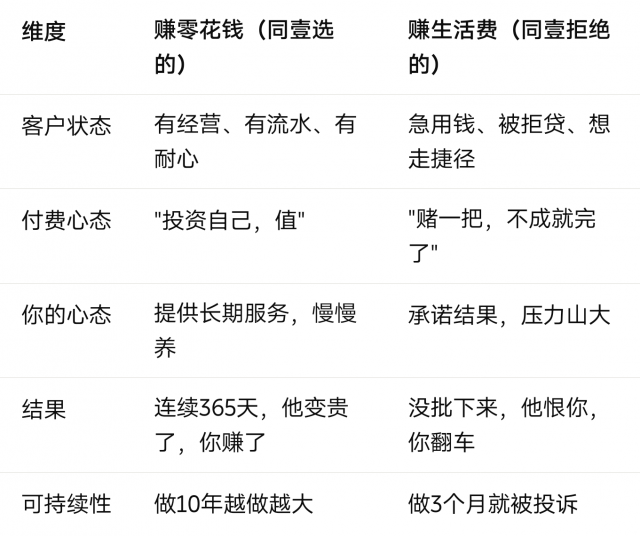
富人花1000块买个课程、买个服务、买个"让自己更值钱"的工具——他眼睛都不眨,因为这1000块对他来说是"零花钱",是"投资",是"九牛一毛"。
穷人拿1000块交个"中介费""加盟费""服务费"——他是在割肉,是在赌命,是在从生活费里挤出来的。这种钱你赚了,他一旦没结果,就是死仇。
所以赚穷人的钱,本质是收割焦虑。来得快,死得也快。
同壹的收费结构你回头看:
时间戳:免费。任何人都能记,零门槛。
城市合伙人:1000元/年。
材料包:按服务内容收费。
行长带教:100元/人。
这个定价瞄准的是谁?
是那些已经在经营、有稳定流水、有基本认知的小微商家、社区店主、自由职业者。1000块对他们来说是"零花钱"——一顿饭钱、一件衣服钱。他们愿意为"让自己的信用被看见"付这个钱,因为这本质上是在投资自己。
同壹绝不赚的是谁的钱?
是那些"急用钱、想贷款、被拒了三次走投无路"的人。这种人你收他1000块,承诺"包批",他贷不到就会来砸你门店。这不是生意,这是埋雷。
同壹的红线为什么写"不承诺额度、不包批、不代操作"?不只是合规,更是商业智慧。
赚富人的零花钱 = 赚"有经营意识的人"的"信用养成费"
赚穷人的生活费 = 赚"焦虑者"的"救命钱"
前者是长期复购、口碑传播、节点裂变。
后者是一锤子买卖、投诉举报、甚至刑事风险。
同壹选的是前者。永远。
所有行业的第一名,都是"站在前人的肩膀上"。
你一上来就要"颠覆""原创""没有人做过"——大概率死。因为市场没被教育过,用户不接受,你自己也在摸黑。
正确的做法是:找到这个领域里已经跑通的人,先像素级模仿,做到跟他一样好;然后在过程中发现他的漏洞、你的差异化,再微创新;最后在某个维度上超越他。
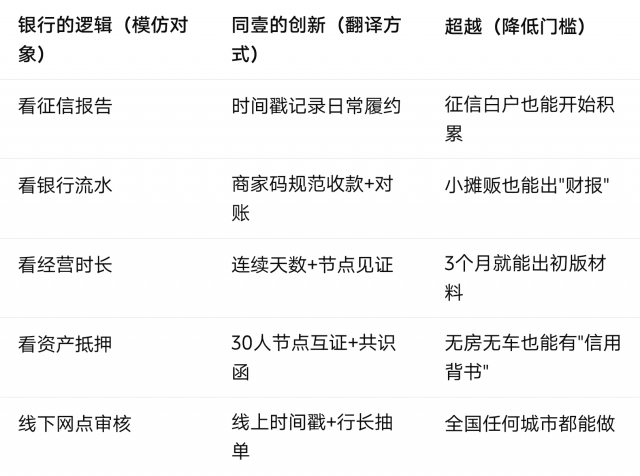
同壹做的事情,本质上是在"模仿"银行做了几百年的事——评估信用。
银行怎么评估?看流水、看征信、看经营时长、看资产。这套逻辑没问题,问题是门槛太高、流程太慢、对小微个体不友好。
同壹的创新不是"颠覆银行",而是用更低门槛的方式,帮普通人达到银行能看懂的标准:
同壹没有发明"信用"——信用是银行发明的。同壹只是发明了一套让普通人也能"攒信用"的系统。
对于城市合伙人、行长来说,这条原则更直接:
不要一上来就"自创模式"。先老老实实按SOP做:
时间戳怎么记(五要素)
流水怎么养(商家码+备注+留余)
节点怎么织(30人互证+行长审计)
材料包怎么做(标准模板+月度更新)
做到连续90天、交付第一份材料包之后,你再想"我这个地方能不能优化""我的客户群体有什么特殊需求"。
先模仿到80分,再创新到90分,最后超越到100分。
一上来就想搞"颠覆性玩法"的,基本都踩红线了。
原话直解
人性是什么?是"占便宜"。
你让他觉得"我赚了",他就来了。你让他觉得"我不买就亏了",他就付钱了。
这不是欺骗。这是价值设计——让你的产品/服务的"感知价值"远大于"实际价格"。
同壹翻译:时间戳免费就是最大的"让利",材料包收费就是最小的"门槛"
同壹的整个获客模型,就是这句话的教科书级演绎:
第一层:让顾客占大便宜(免费)
时间戳免费。永久免费。
你记一条时间戳,五要素:日期·对象·事项·结果·见证人。不花钱。但你在"存"一笔信用资产。
连续30天,你手里有一份"说到做到"的记录。连续90天,你能出初版材料包。连续180天,银行开始"看见你"。
这东西值多少钱?
你去征信修复机构,人家收你5000-20000。你去贷款中介,人家收你3-10个点。你去参加"财商课",人家收你几千到几万。
同壹说:免费。你自己记。系统自动存。
这就是"让顾客占便宜"——你让他觉得"天底下居然有这种好事?记录一下就能攒信用?"他占了便宜,他开心,他开始记。
第二层:让顾客觉得"收费也值"(超预期交付)
当一个人连续记了90天时间戳,他自然会产生需求:"我的流水怎么整理?""我的材料包怎么做?""我的节点怎么建?"
这时候你提供材料包服务、行长带教、异业联盟对接——收费,但他觉得值。
因为他已经看到了前90天的成果。他知道你在帮他"把靠谱变成资产"。这时候收1000块、收材料包制作费,他眼睛都不眨。
为什么?因为他已经"占了90天的便宜"(免费时间戳),现在付费是"还礼",是"投资",不是"被收割"。
第三层:让节点里的人互相"占便宜"(网络效应)
节点30人互证——每个人都在"占别人的便宜":
A帮B见证了一笔履约→B的信用+1,A也多了一个"见证人记录"(社会资本+1)
早餐店给理发店老板打折→理发店老板给早餐店带客→双方都在"占便宜",同时都在获益
异业联盟互相消费→每个人都是买家也是卖家→信任在交易中反复被验证
这就是"让顾客占你便宜"的最高形态:让他们互相占便宜,你只做平台。
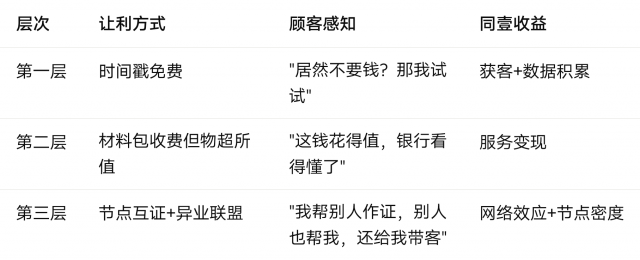
层次| 让利方式| 顾客感知| 同壹收益
第一层| 时间戳免费| "居然不要钱?那我试试" |获客+数据积累
第二层| 材料包收费但物超所值| "这钱花得值,银行看得懂了" |服务变现
第三层| 节点互证+异业联盟| "我帮别人作证,别人也帮我,还给我带客" |网络效应+节点密度
┌────────────────┐
│ 同壹生意底层代码 v1.0 │
├──────────────────┤
│ 第一句:赚零花钱不赚生活费 │
│ → 瞄准"信用觉醒者"的1000块 │
│ → 拒绝"焦虑者"的救命钱 │
│ → 合规红线 = 商业护城河 │
│ │
│ 第二句:先模仿再创新 │
│ → 模仿银行信用评估逻辑 │
│ → 创新时间戳+节点互证+材料包 │
│ → 降低门槛让普通人也能攒信用 │
│ → 城市合伙人先学SOP再本地化 │
│ │
│ 第三句:让顾客占便宜 │
│ → 时间戳免费 = 最大的引流钩子 │
│ → 材料包超预期 = 最自然的变现 │
│ → 节点互证 = 让顾客互相占便宜 │
│ → 你只做平台,信任自己流转 │
│ │
│ 终极公式: │
│免费获客 × 标准服务 × 网络效应 = 复利增长│
└───────────────────┘
第一句教你选对人:别赚穷人的生活费,赚有认知的人的零花钱。
第二句教你做对事:别上来就创新,先模仿跑通的模式,再微创新。
第三句教你定好价:让顾客觉得占了大便宜,你的生意才能转起来。
同壹把这三句话变成了系统:
时间戳免费→让所有人"占便宜"
材料包收费→赚"信用觉醒者"的零花钱
标准SOP→模仿银行逻辑,降低门槛
你不是在"卖"什么。你是在运营一套让信用自己增值的系统。
系统转起来,钱自然来。
同壹时间信用合作社 · HHOK.com
存时间·养流水·织网络|信用即资产·系统即杠杆·信任为壹
扫码参与评论与作者和更多用户交互

