为什么借不到钱:数据未达标别怪银行。别怪政策。别怪运气。借不到钱,原因只有一个:你的数据没到线。银行不是人,是一台风控机...
为什么借不到钱:数据未达标
别怪银行。别怪政策。别怪运气。
借不到钱,原因只有一个:你的数据没到线。
银行不是人,是一台风控机器。它不看你"人好不好",不看你"故事真不真",不看你"眼泪流没流"。它只看你提交的数据。
数据到了,自动批。数据没到,人工也救不了。
银行风控的五个数据维度
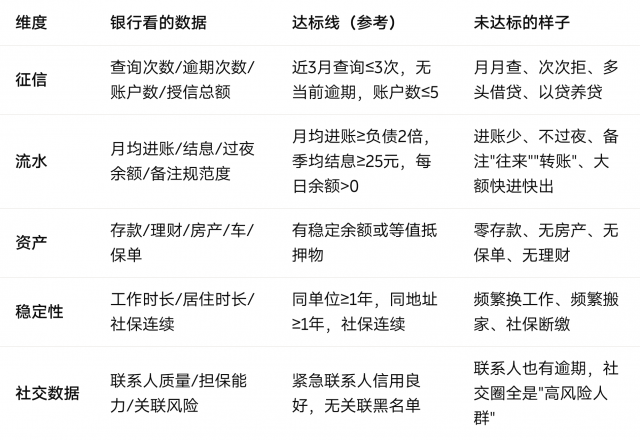
每家银行、每个产品,具体阈值不同。但底层逻辑一致——五个维度,每个维度有硬指标。
维度
银行看的数据
达标线(参考)
未达标的样子
征信查询次数/逾期次数/账户数/授信总额
近3月查询≤3次,无当前逾期,账户数≤5
月月查、次次拒、多头借贷、以贷养贷
流水月均进账/结息/过夜余额/备注规范度
月均进账≥负债2倍,季均结息≥25元,每日余额>0
进账少、不过夜、备注"往来""转账"、大额快进快出
资产存款/理财/房产/车/保单
有稳定余额或等值抵押物
零存款、无房产、无保单、无理财
稳定性工作时长/居住时长/社保连续
同单位≥1年,同地址≥1年,社保连续
频繁换工作、频繁搬家、社保断缴
社交数据联系人质量/担保能力/关联风险
紧急联系人信用良好,无关联黑名单
联系人也有逾期,社交圈全是"高风险人群"
五个维度,任何一个亮红灯,系统直接拒。
大多数人不是"差一点",是同时亮三四个红灯。
你的数据,到底卡在哪?
征信数据:你被"查询"杀死了
指标
达标
未达标
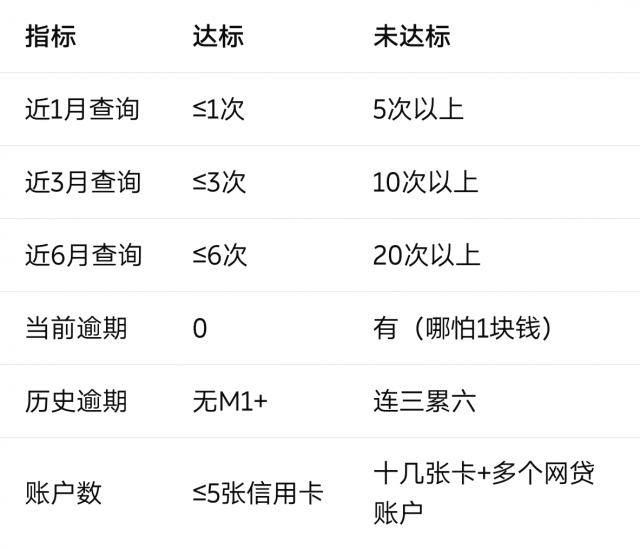
近1月查询
≤1次
5次以上
近3月查询
≤3次
10次以上
近6月查询
≤6次
20次以上
当前逾期
0
有(哪怕1块钱)
历史逾期
无M1+
连三累六
账户数
≤5张信用卡
十几张卡+多个网贷账户
真相: 每申请一次贷款,就多一条查询记录。被拒了再申请,再被拒再申请——查询越来越多,通过率越来越低。死循环。
同壹不碰征信。 但时间戳能做的事是:让你停止无效申请,把精力转到养数据上。当你有了时间戳+流水+节点共识,再去申请,一次过。查询次数不浪费。
流水数据:你被"空账户"拖死了
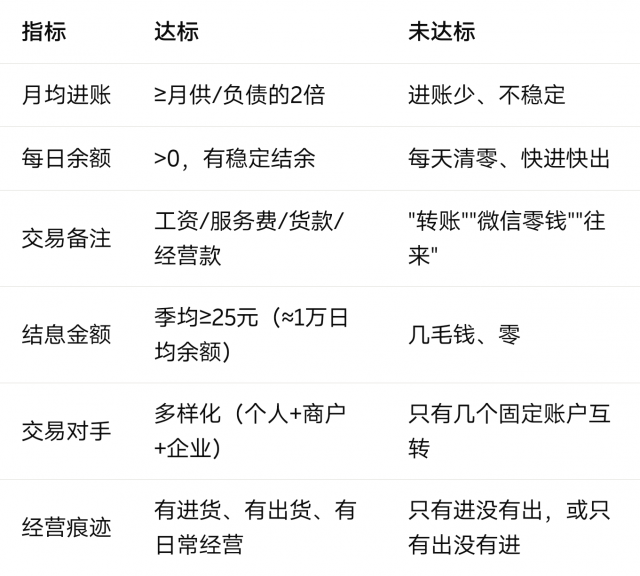
指标
达标
未达标
月均进账
≥月供/负债的2倍
进账少、不稳定
每日余额
>0,有稳定结余
每天清零、快进快出
交易备注
工资/服务费/货款/经营款
"转账""微信零钱""往来"
结息金额
季均≥25元(≈1万日均余额)
几毛钱、零
交易对手
多样化(个人+商户+企业)
只有几个固定账户互转
经营痕迹
有进货、有出货、有日常经营
只有进没有出,或只有出没有进
真相: 银行看流水,不是看"你有没有钱",是看"你的钱合不合理"。
一个月进账5万但每天清零的人,银行判定为"过账账户"——钱不是你的,你是帮别人走账的。拒。
一个月进账2万但每天留5000、备注清晰、有进有出的人,银行判定为"经营正常、生活稳定"。批。
同壹的"养流水"就是解决这个。 主账户唯一、备注规范、每日过夜、来源清晰——三个月养出一份银行看得懂的流水。
稳定性数据:你被"漂泊感"否定了
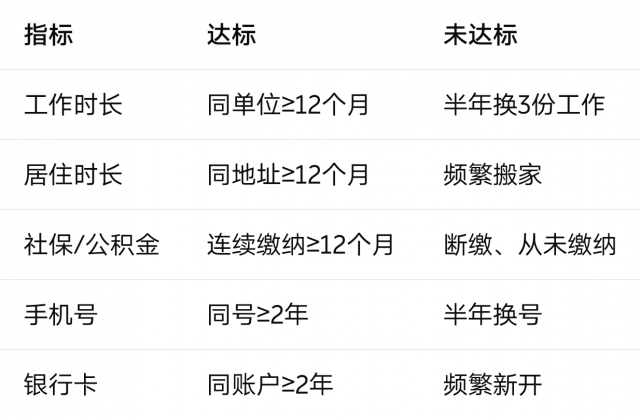
指标
达标
未达标
工作时长
同单位≥12个月
半年换3份工作
居住时长
同地址≥12个月
频繁搬家
社保/公积金
连续缴纳≥12个月
断缴、从未缴纳
手机号
同号≥2年
半年换号
银行卡
同账户≥2年
频繁新开
真相: 银行的逻辑很简单——一个在一个地方待不住的人,借了钱也可能"消失"。稳定性是所有风控模型的底层变量。
同壹的时间戳连续性,本质上是在补"稳定性数据"。 时间戳连续365天,比任何"居住证明"都更有说服力——因为它证明你每天在做一件需要坚持的事。
社交/关联数据:你被"圈子"连累了
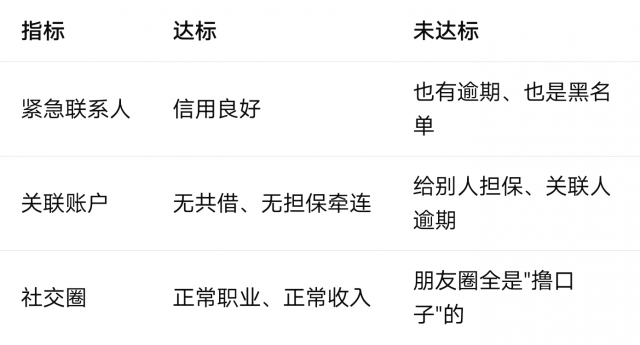
指标
达标
未达标
紧急联系人
信用良好
也有逾期、也是黑名单
关联账户
无共借、无担保牵连
给别人担保、关联人逾期
社交圈
正常职业、正常收入
朋友圈全是"撸口子"的
真相: 银行会看你通讯录里联系人的信用状况。你的紧急联系人征信花,你的评分也会降。你给别人担保,别人逾期,你跟着遭殃。
同壹的节点互证,是在给你建一个"干净的、高质量的社交数据圈"。 30个节点成员,每个人的时间戳互相验证,形成一个"这个圈子的人靠谱"的群体画像。银行看到的是:这个人周围的人,都是有信用记录的。
同壹怎么帮你把数据做达标
不是一夜之间。是三个月到半年,一个维度一个维度地补。
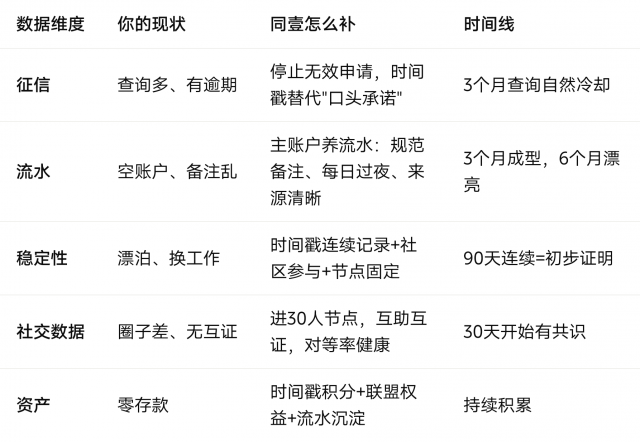
数据维度
你的现状
同壹怎么补
时间线
征信查询多、有逾期
停止无效申请,时间戳替代"口头承诺"
3个月查询自然冷却
流水空账户、备注乱
主账户养流水:规范备注、每日过夜、来源清晰
3个月成型,6个月漂亮
稳定性漂泊、换工作
时间戳连续记录+社区参与+节点固定
90天连续=初步证明
社交数据圈子差、无互证
进30人节点,互助互证,对等率健康
30天开始有共识
资产零存款
时间戳积分+联盟权益+流水沉淀
持续积累
数据达标的"及格线"长什么样
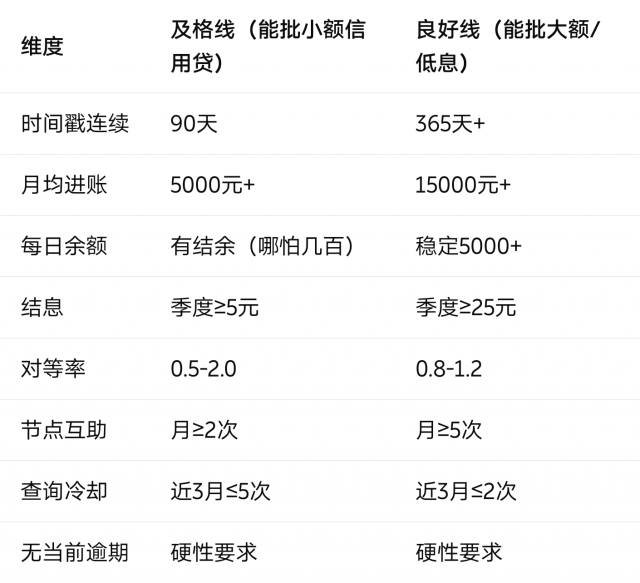
维度
及格线(能批小额信用贷)
良好线(能批大额/低息)
时间戳连续
90天
365天+
月均进账
5000元+
15000元+
每日余额
有结余(哪怕几百)
稳定5000+
结息
季度≥5元
季度≥25元
对等率
0.5-2.0
0.8-1.2
节点互助
月≥2次
月≥5次
查询冷却
近3月≤5次
近3月≤2次
无当前逾期
硬性要求
硬性要求
一句话说透
借不到钱,不是银行针对你。
是你的数据在告诉银行:"借给这个人,风险太高。"
你要做的不是找关系、找渠道、找"口子"。
你要做的是:把数据做到线。
存时间 → 补稳定性数据+行为数据
养流水 → 补财务数据+经营数据
织网络 → 补社交数据+互证数据
数据到了,银行追着你借钱。
数据没到,跪着也没用。
九个字,做一辈子。
同壹时间信用合作社 · HHOK.com
互惠OK · 合伙OK · 行行OK