你有没有认真想过这个问题?
不是"我该怎么办",不是"哪家利息低",不是"谁有渠道"。
就一个问题:为什么借不到钱?
大多数人给自己的答案是:
"我没有房。"
"我没有车。"
"我征信花了。"
"我没有稳定工作。"
"我没有人担保。"
这些答案都对。但都对得太表面了。
银行不是慈善机构,也不是你的敌人。
银行只怕一件事:借出去的钱收不回来。
所以银行做风控,本质上是在回答一个问题:
这个人,有多大概率会还钱?
为了回答这个问题,银行看四样东西:
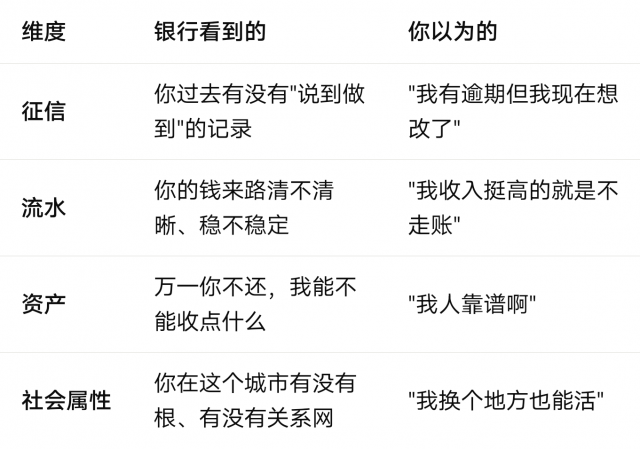
你借不到钱,不是因为你穷。
是因为银行从这四个维度里,找不到"你是一个会还钱的人"的证据。
真相: 有抵押物的人也需要信用。没有抵押物的人,银行看的是替代信号——你的流水稳不稳定、你的社会关系密不密、你的履约记录好不好。
同壹的逻辑是:时间戳就是你的"信用抵押物"。30个人为你做见证,比一套远郊的二手房更能说明问题。
真相: 征信花≠信用差。征信花只是说明你过去频繁申请贷款被拒,或者有多头借贷记录。但征信只记录"你还钱的行为",不记录"你是什么样的人"。
时间戳补的就是征信的盲区——征信记录你"还没还钱",时间戳记录你"是不是一个靠谱的人"。 两个拼在一起,才是完整的信用画像。
真相: 银行不看你的"实际收入",看的是你账户的"可验证收入"。你说你月入两万,但账户里每月只有几千进出,银行只会按几千批。
养流水不是"做假账"。是让你的真实收入走正道、留痕迹、说得清。这是你对自己财务的基本尊重。
真相: 担保是让别人替你背书。但如果你自己身上没有任何"值得被担保"的证据,谁愿意替你担这个风险?
时间戳连续365天的人,不需要担保。他的连续记录本身就是最强的担保。
真相: 所有银行的风控逻辑是一样的。你在这家被拒,换一家大概率还是被拒。因为问题不在银行,在你身上。
你缺的不是"更好的渠道"。你缺的是"让渠道信你的证据"。
把"借不到钱"翻译成大白话:
有人有钱。有人需要钱。中间隔着一道墙。
这道墙叫信任。
你翻不过去,不是因为你穷,是因为没有人能证明"你会还"。
在传统体系里,翻这道墙只有三条路:
拿东西押(房子、车、存单)
拿征信刷(白户、无逾期、查询少)
拿人担保(有关系、有资源)
如果你三条都没有——传统体系里你就是"不可贷人群"。
但同壹的逻辑不一样。
同壹不让你去翻墙。
同壹让你自己建一座桥。
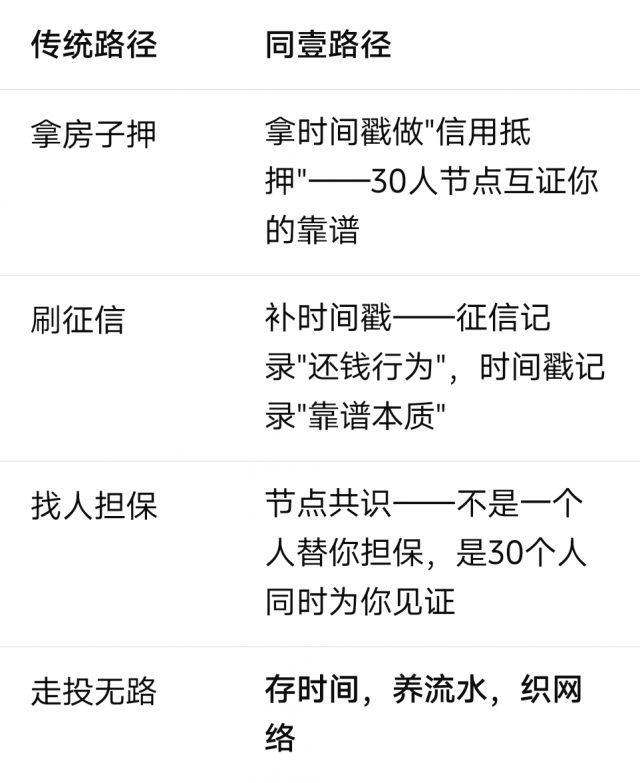
第一步:存时间(3-6个月)
每天记一条时间戳。连续不断。让系统里出现一个"这个人说到做到"的证据链。
银行看到时间戳连续180天的人,第一反应是:这人自律,有执行力,值得进一步了解。
第二步:养流水(同步进行)
选定主账户,所有进账走它,备注写清楚,每天过夜。3个月后你的流水自然成型。
银行看到流水备注规范、来源清晰、余额稳定的人,第二反应是:这人财务有规划,不是乱来。
第三步:织网络(持续)
进节点,帮别人,被见证。30人节点互证,对等率健康。
银行看到你有社区共识、有社会参与、有互助网络的人,第三反应是:这人有根基,跑不了,值得信任。
三步做完,你带着时间戳+流水+节点共识去见银行——
这不是"求人借钱"。这是拿着一份完整的信用画像,跟银行平等对话。
借不到钱的人,大多数不是"条件不够"。
是从来没有一个系统,帮他把"靠谱"这件事变成可验证的证据。
你帮邻居取了三年快递,没人记。
你按时还了五年花呗,征信上只有一行冷冰冰的记录。
你在这个城市住了十年,社区里没人能替你写一句话。
你的靠谱,被浪费了。
同壹做的事,就是不让靠谱被浪费。
存时间,是让自己变靠谱。
养流水,是让靠谱变资产。
织网络,是让资产变生态。
九个字,做一辈子。
信用即资产。系统即杠杆。信任为壹。
同壹时间信用合作社 · HHOK.com
互惠OK · 合伙OK · 行行OK
扫码参与评论与作者和更多用户交互

