同壹HHOK·竞品矩阵(投资人版)一、核心维度定义维度|含义|为什么重要① 不碰钱|不吸储、不放贷、不资金池、不代收付|合规...
同壹HHOK·竞品矩阵(投资人版)
一、核心维度定义
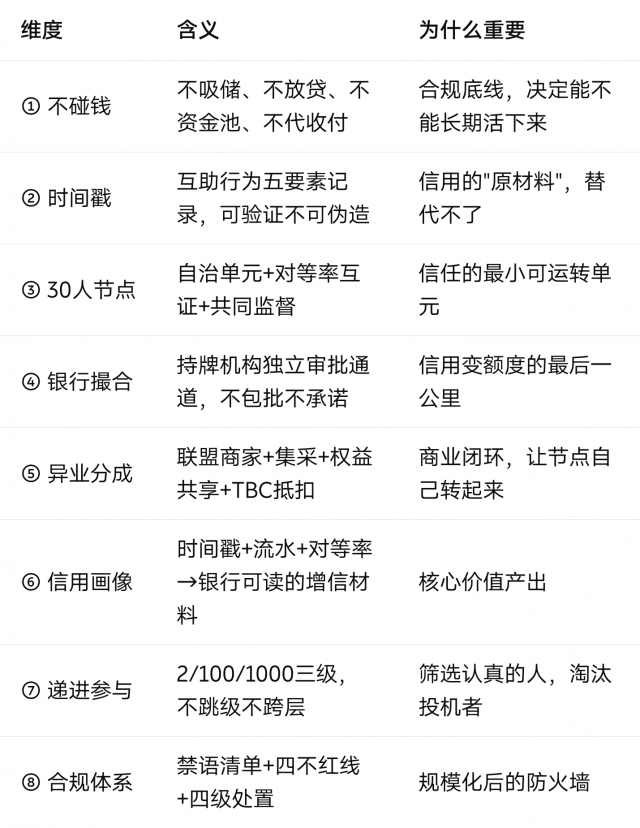
维度|含义|为什么重要
① 不碰钱|不吸储、不放贷、不资金池、不代收付|合规底线,决定能不能长期活下来
② 时间戳|互助行为五要素记录,可验证不可伪造|信用的"原材料",替代不了
③ 30人节点|自治单元+对等率互证+共同监督|信任的最小可运转单元
④ 银行撮合|持牌机构独立审批通道,不包批不承诺|信用变额度的最后一公里
⑤ 异业分成|联盟商家+集采+权益共享+TBC抵扣|商业闭环,让节点自己转起来
⑥ 信用画像|时间戳+流水+对等率→银行可读的增信材料|核心价值产出
⑦ 递进参与(2/100/1000三级,不跳级不跨层|筛选认真的人,淘汰投机者
⑧ 合规体系|禁语清单+四不红线+四级处置|规模化后的防火墙
二、竞品矩阵总表
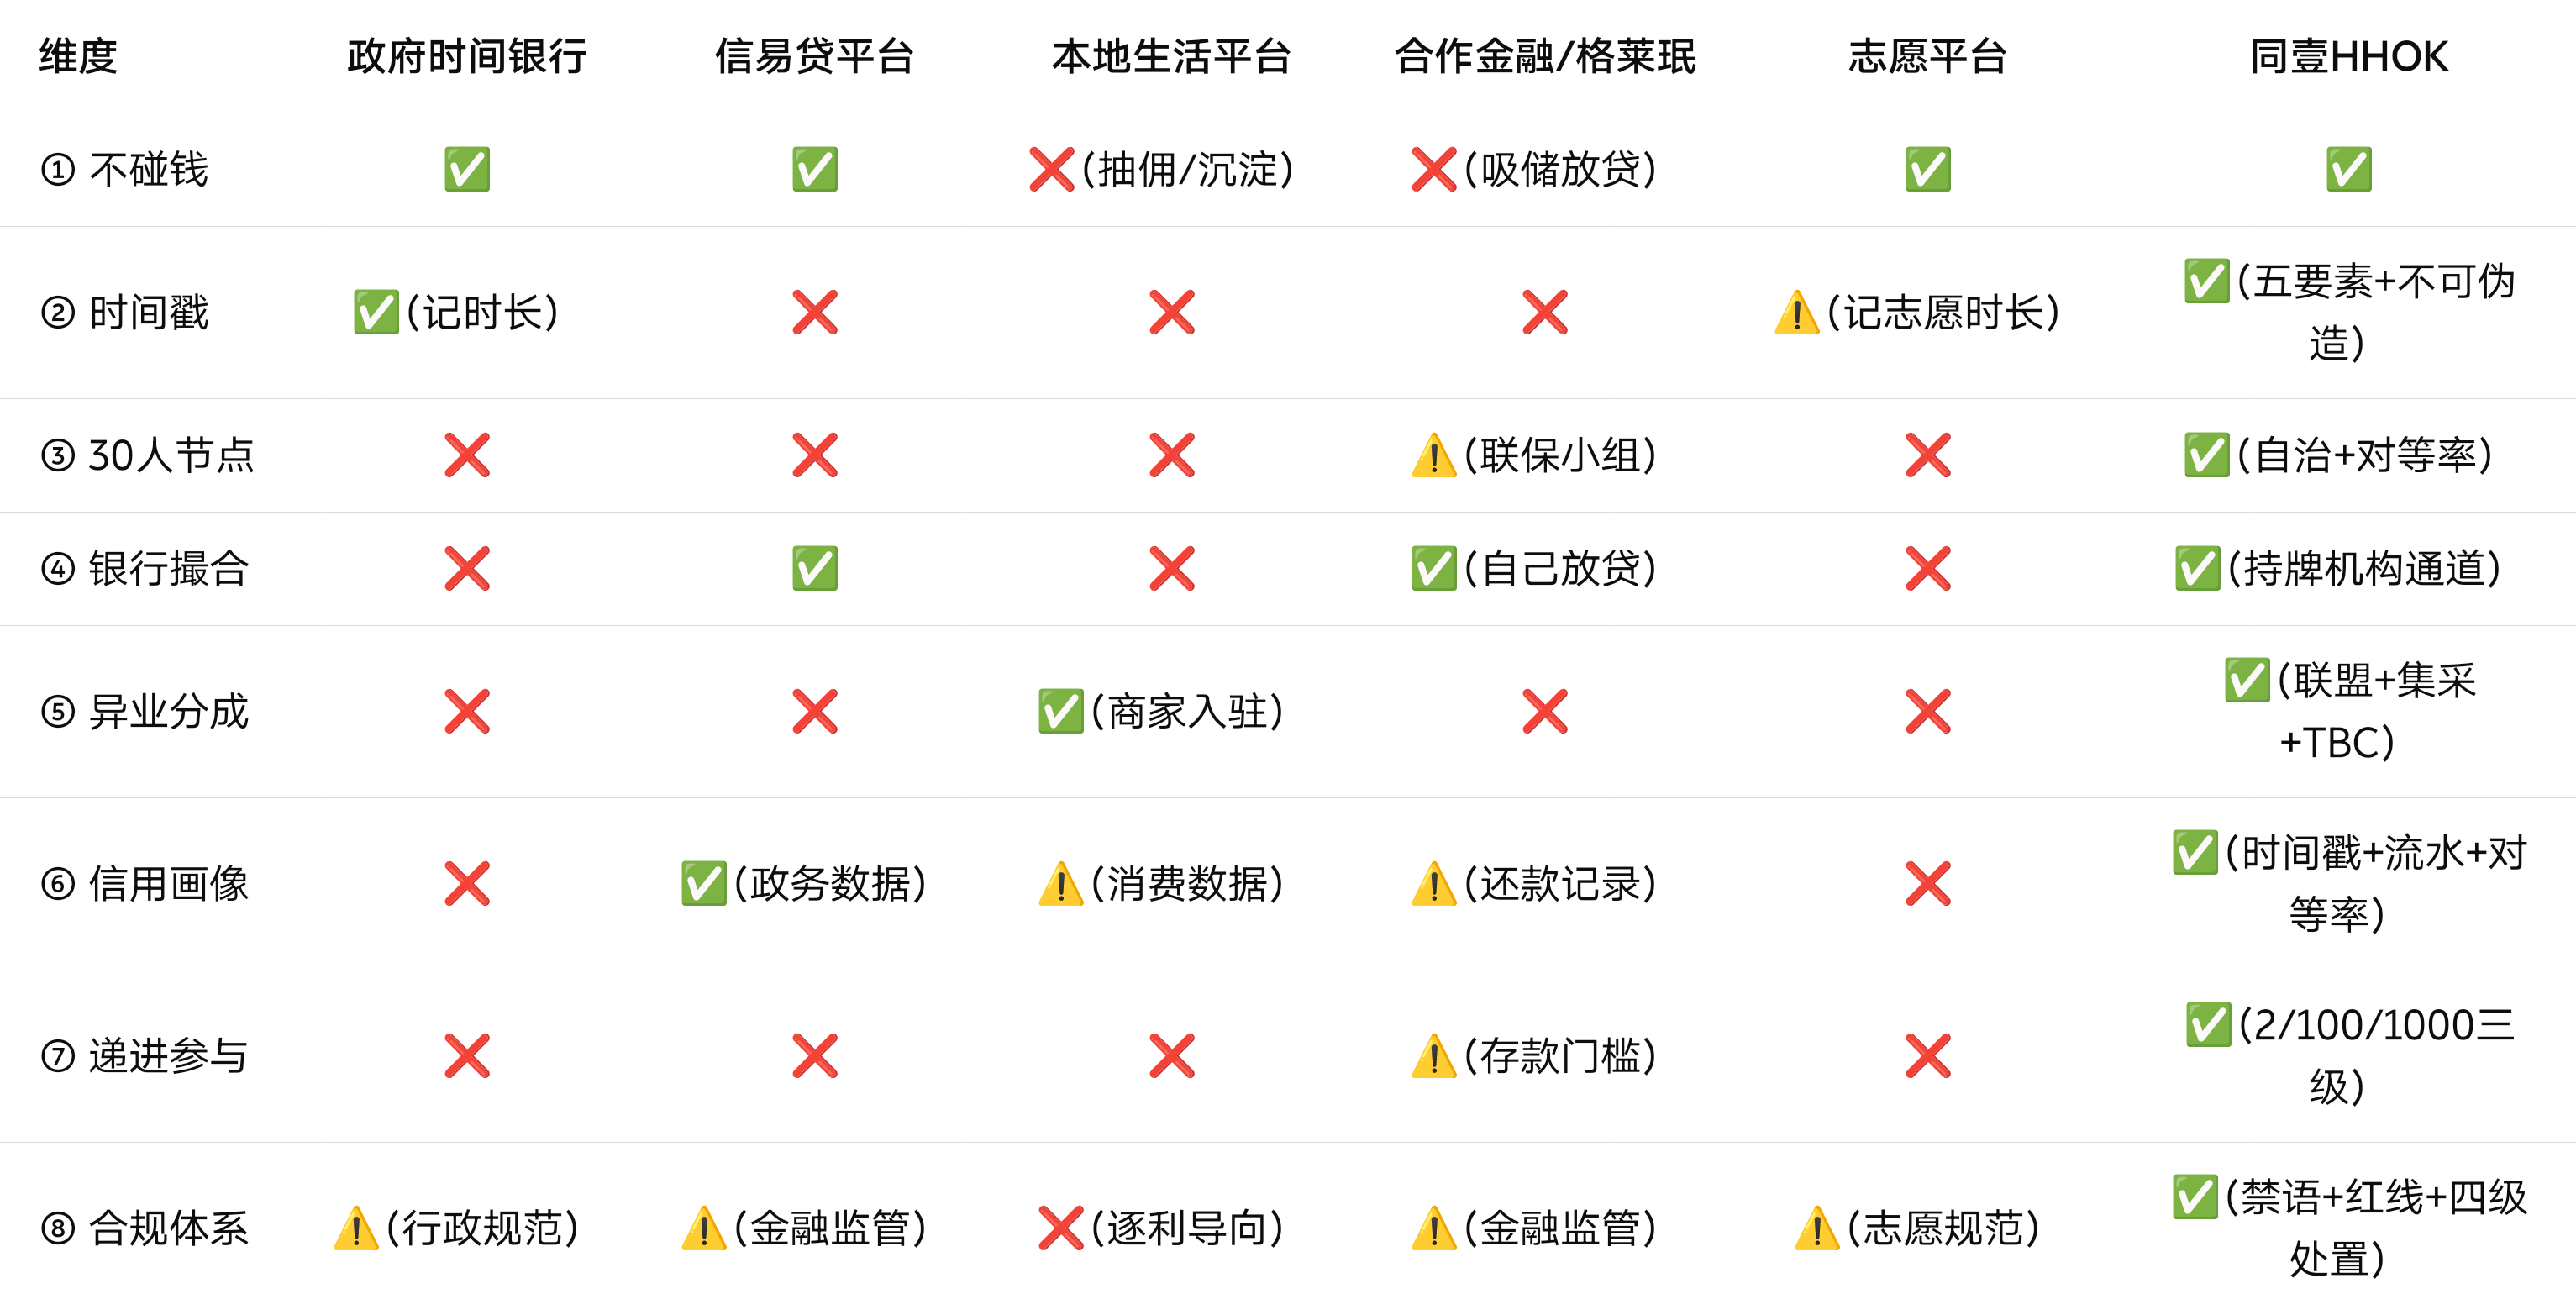
维度|政府时间银行|信易贷平台|本地生活平台|合作金融/格莱珉|志愿平台|
同壹HHOK① 不碰钱|✅|✅|❌(抽佣/沉淀)|❌(吸储放贷)|✅|✅
② 时间戳|✅(记时长)|❌|❌|❌|⚠️(记志愿时长)|✅(五要素+不可伪造)
③ 30人节点|❌|❌|❌|⚠️(联保小组)|❌|✅(自治+对等率)
④ 银行撮合|❌|✅|❌|✅(自己放贷)|❌|✅(持牌机构通道)
⑤ 异业分成|❌|❌|✅(商家入驻)|❌|❌|✅(联盟+集采+TBC)
⑥ 信用画像|❌|✅(政务数据)|⚠️(消费数据)|⚠️(还款记录)|❌|✅(时间戳+流水+对等率)
⑦ 递进参与|❌|❌|❌|⚠️(存款门槛)|❌|✅(2/100/1000三级)
⑧ 合规体系|⚠️(行政规范)|⚠️(金融监管)|❌(逐利导向)|⚠️(金融监管)|⚠️(志愿规范)|✅(禁语+红线+四级处置)
图例: ✅ 完整具备 | ⚠️ 部分具备/间接相关 | ❌ 不具备
三、逐类竞品深度对比
1️⃣ 政府时间银行(上海/南京/苏州等)
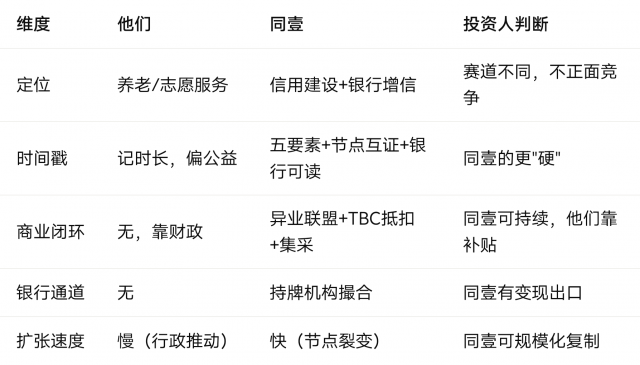
维度|他们|同壹|投资人判断
定位|养老/志愿服务|信用建设+银行增信|赛道不同,不正面竞争
时间戳|记时长,偏公益|五要素+节点互证+银行可读|同壹的更"硬"
商业闭环|无,靠财政|异业联盟+TBC抵扣+集采|同壹可持续,他们靠补贴
银行通道|无|持牌机构撮合|同壹有变现出口
扩张速度|慢(行政推动)|快(节点裂变)|同壹可规模化复制
结论: 他们是公益基础设施,同壹是商业信用引擎。互补大于竞争。
2️⃣ 信易贷/政府信用平台
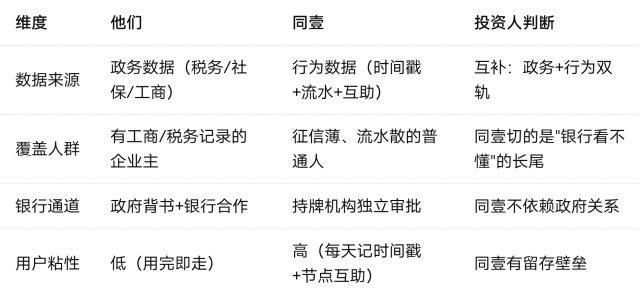
维度|他们|同壹|投资人判断
数据来源|政务数据(税务/社保/工商)|行为数据(时间戳+流水+互助)|互补:政务+行为双轨
覆盖人群|有工商/税务记录的企业主|征信薄、流水散的普通人|同壹切的是"银行看不懂"的长尾
银行通道|政府背书+银行合作|持牌机构独立审批|同壹不依赖政府关系
用户粘性|低(用完即走)|高(每天记时间戳+节点互助)|同壹有留存壁垒
结论: 他们服务"已经能被银行看懂"的人。同壹服务"银行看不懂但靠谱"的人。错位竞争。
3️⃣ 本地生活平台(美团/抖音/物业App)
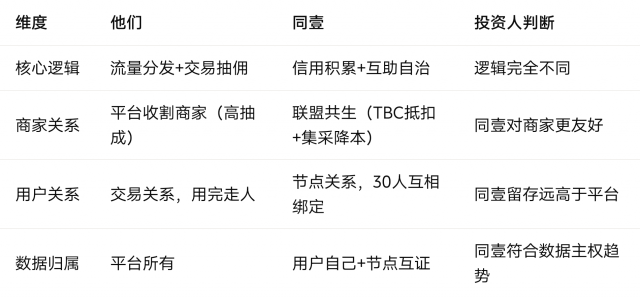
维度|他们|同壹|投资人判断
核心逻辑|流量分发+交易抽佣|信用积累+互助自治|逻辑完全不同
商家关系|平台收割商家(高抽成)|联盟共生(TBC抵扣+集采降本)|同壹对商家更友好
用户关系|交易关系,用完走人|节点关系,30人互相绑定|同壹留存远高于平台
数据归属|平台所有|用户自己+节点互证|同壹符合数据主权趋势
结论: 他们抢交易,同壹抢信任。但同壹的异业联盟会跟他们抢社区商家的"数字化预算"。
4️⃣ 合作金融/格莱珉/信用合作社
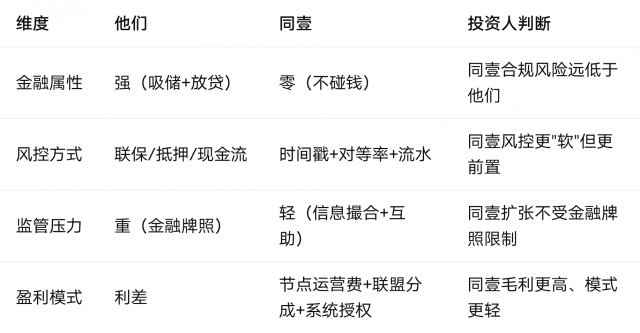
维度|他们|同壹|投资人判断
金融属性|强(吸储+放贷)|零(不碰钱)|同壹合规风险远低于他们
风控方式|联保/抵押/现金流|时间戳+对等率+流水|同壹风控更"软"但更前置
监管压力|重(金融牌照)|轻(信息撮合+互助)|同壹扩张不受金融牌照限制
盈利模式|利差|节点运营费+联盟分成+系统授权|同壹毛利更高、模式更轻
结论: 他们做金融,同壹做"金融前置基础设施"。同壹可以跟他们合作(给格莱珉式机构输送已筛选的靠谱客户),但不正面竞争。
5️⃣ 志愿平台(志愿汇等)
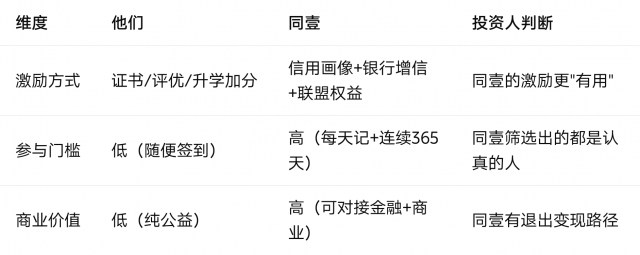
维度|他们|同壹|投资人判断
激励方式|证书/评优/升学加分|信用画像+银行增信+联盟权益|同壹的激励更"有用"
参与门槛|低(随便签到)|高(每天记+连续365天)|同壹筛选出的都是认真的人
商业价值|低(纯公益)|高(可对接金融+商业)|同壹有退出变现路径
结论: 志愿平台是"好人证书",同壹是"靠谱简历"。前者感动自己,后者帮人赚钱。
四、投资人视角:同壹的护城河
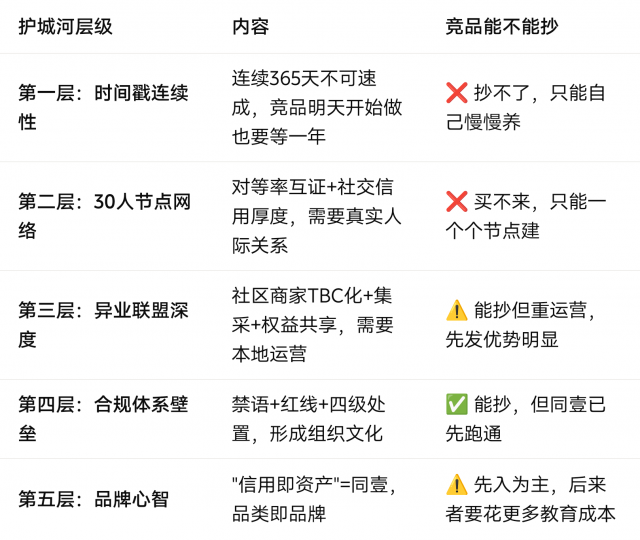
护城河层级|内容|竞品能不能抄
第一层:时间戳连续性|连续365天不可速成,竞品明天开始做也要等一年|❌ 抄不了,只能自己慢慢养
第二层:30人节点网络|对等率互证+社交信用厚度,需要真实人际关系|❌ 买不来,只能一个个节点建
第三层:异业联盟深度|社区商家TBC化+集采+权益共享,需要本地运营|⚠️ 能抄但重运营,先发优势明显
第四层:合规体系壁垒|禁语+红线+四级处置,形成组织文化|✅ 能抄,但同壹已先跑通
第五层:品牌心智|"信用即资产"=同壹,品类即品牌|⚠️ 先入为主,后来者要花更多教育成本
五、一句话总结
政府时间银行不会给你银行撮合。
信易贷不给你邻里节点。
美团不给你信用档案。
格莱珉要你承担联保风险。
志愿平台帮不了你下款。
同壹把"记靠谱→存信用→换额度→享自由"拼成一条完整的路。
不碰钱、不承诺、不拉人头。贷款由持牌机构独立审批。
信用即资产。系统即杠杆。信任为壹。
同壹时间信用合作社 · HHOK.com
互惠OK · 合伙OK · 行行OK

