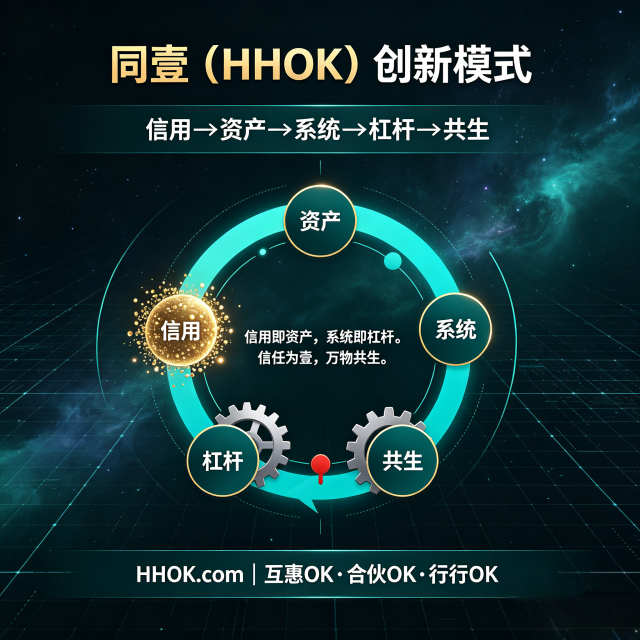
同壹(HHOK)的运营创新,核心不是“搞金融新产品”,而是把信任、时间、流水、本地人脉做成可记录、可协同、可合规转化的社区系统。对照传统时间银行、社区互助和小微助贷,主要创新点在七处:
1)时间戳把“靠谱”资产化,但刻意非货币化
传统志愿服务常停留在表扬信、纸质存折,难追溯、难复用;同壹用TBC/时间戳记录服务事项、对象、时长、结果,形成个人“信用简历”。但明确定调:TBC不是币、不是理财、不折现不提现不炒作,只用于互助兑换与授信参考。 这一点区别于很多“积分变钱”的盘子,也是它敢规模化做社区的原因。
2)三级低门槛分层,先养信用再谈组网
2元开户只做信用记录与征信自测,100元占位锁“一社区一行业一人”节点,1000元合伙人做异业城市网格。逻辑是“没跑通个人信用不扩节点、没节点不扩城市”,避免一上来收大钱、画大饼。 比起很多会员制/加盟制直接卖城市代理,同壹把递进门控放在“行为数据”而不是“付款金额”上。
3)社区—楼栋—城市三级信用网格
“一城市一联盟、一社区一行长、一楼一长”,城市层定规则和对银行/政府接口,社区层做互助与商家节点,楼栋层做触达与履约确认。传统时间银行往往只到社区办,同壹把楼长、时间官、流水辅导员、资源官拆角色,楼长不碰钱、只做人与履约。 参照金台、兴庆等地实践,楼栋+商户+台账三方确认能显著降低“虚报时长”。
4)时间银行+异业联盟双轮,不靠资金池做内循环
互助服务攒TBC,联盟商家(餐饮/维修/家政/药房/取药等)用TBC抵扣部分消费,现金走对公或点对点;同壹只做撮合、集采、导流、系统费。相当于把“志愿者激励”和“小微商户引流”绑在一起——居民有兑换场景,商家有高信用客流,节点有活跃度。 农商行异业联盟材料也印证:聚合收银+联盟引流+经营流水贷,可同时解决结算、获客、融资三件事。
5)主账户真实流水替代“包装流水”,反向上银行画像
传统助贷常走刷流水、代养卡,违规风险高;同壹要求固定主账户、真实进出、资金过夜、结息可查、按时履约,节点内互为上下游产生真实交易。流水不是用来“骗贷”,而是作为持牌银行授信的辅助材料。其开卷考试按信用/抵押/经营/净资产分类,也是把风控前置。 这类“流水养护+征信科普+银行独立审批”比纯中介合规得多。
6)AI系统+人治带教,把信用运营SOP化
HHOK OS做征信诊断、互助撮合、联盟运营、数据沉淀;线下楼长按D1–D30、30/90/365带教,红线四级处置。大多数社区互助项目靠热情维持,同壹把“存时间、养流水、织网络”拆成每日10分钟动作和周/月节奏,用系统减少人为随意性。 类似军屯、金台做数字化积分后,参与率和兑换率明显提升,说明系统留痕是关键创新。
7)合规边界反向做成商业模式壁垒
不吸储、不放贷、不资金池、不代还垫资;TBC禁折现炒作;贷款由持牌机构审;收入靠金融撮合信息费、联盟集采差价、系统/技术服务费。看似“少赚很多钱”,但避开资金池和层级返利两条死路。 在互助养老、社区信用、小微金融三线交叉里,这种“窄路合规”本身是其差异化。
如果要一句招商版总结:同壹的创新=时间银行可信化+社区节点公司化+真实流水金融化+全对公不资金池化,用系统把“好人品”慢慢换成“银行认、商家用、邻里换”的信用资产。
扫码参与评论与作者和更多用户交互

