同壹·现金流篇富人看现金流。穷人看存款。这是两套完全不同的操作系统。一、现金流 vs 存量穷人思维|富人思维看存款余额|看...
同壹·现金流篇
富人看现金流。穷人看存款。这是两套完全不同的操作系统。
一、现金流 vs 存量
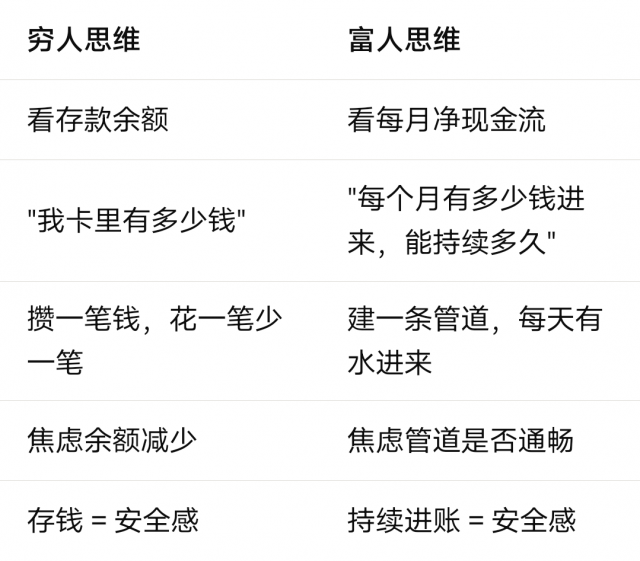
穷人思维|富人思维
看存款余额|看每月净现金流
"我卡里有多少钱"|"每个月有多少钱进来,能持续多久"
攒一笔钱,花一笔少一笔|建一条管道,每天有水进来
焦虑余额减少|焦虑管道是否通畅
存钱 = 安全感|持续进账 = 安全感
同壹翻译:
时间戳连续记录,就是你的"信用现金流"。
存款是存量——花完就没了。时间戳是流水——每天一条,连续不断,越积越厚。银行看你的不是"你卡里现在有多少",而是"你过去12个月每个月进了多少、出了多少、留了多少"。
你存款十万,但流水断断续续,银行不敢给你额度。
你存款一万,但流水连续12个月稳定,银行主动给你提额。
这就是为什么富人看现金流。因为现金流代表"持续性"。持续性代表信用。信用代表钱会来找你。
二、现金流的本质:持续进账的能力
现金流不是"你现在有多少钱"。是钱持续流向你的能力。
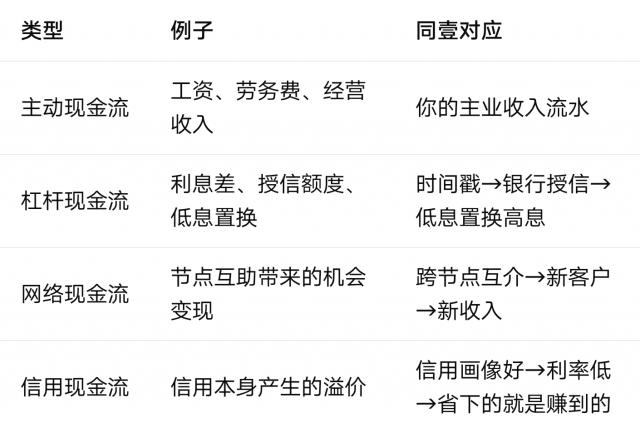
类型|例子|同壹对应
主动现金流|工资、劳务费、经营收入|你的主业收入流水
杠杆现金流|利息差、授信额度、低息置换|时间戳→银行授信→低息置换高息
网络现金流|节点互助带来的机会变现|跨节点互介→新客户→新收入
信用现金流|信用本身产生的溢价|信用画像好→利率低→省下的就是赚到的
富人不关心"今天赚了多少"。关心"这个进账能持续多久、能不能扩大"。
三、银行怎么看现金流
同壹的《金融赋能手册·银行规则版》核心逻辑就一条——
银行授信的本质,是买你的"未来现金流"。
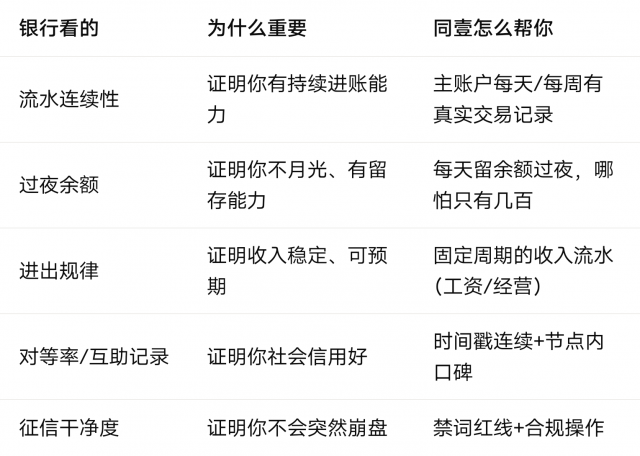
银行看的|为什么重要|同壹怎么帮你
流水连续性|证明你有持续进账能力|主账户每天/每周有真实交易记录
过夜余额|证明你不月光、有留存能力|每天留余额过夜,哪怕只有几百
进出规律|证明收入稳定、可预期|固定周期的收入流水(工资/经营)
对等率/互助记录|证明你社会信用好|时间戳连续+节点内口碑
征信干净度|证明你不会突然崩盘|禁词红线+合规操作
开卷考试表就是你的"现金流体检报告"。 A信用/B抵押/C经营/D净资产——四类口径查完,你就知道自己"未来现金流"在银行眼里值多少钱。
四、怎么养现金流
同壹的流水养成不是教你做假账。是教你让真实流水变得"好看"——
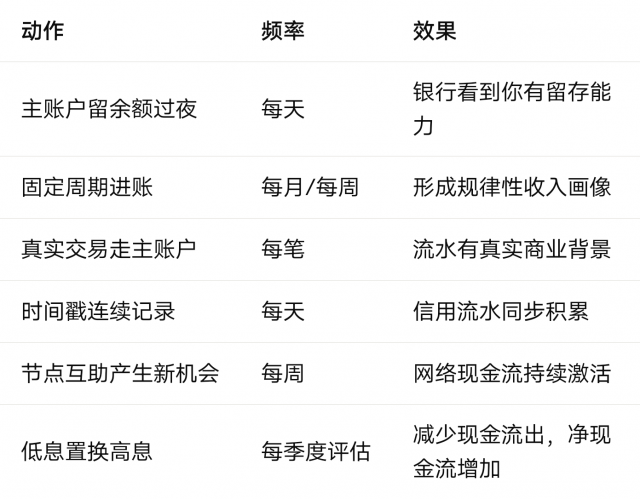
动作|频率|效果
主账户留余额过夜|每天|银行看到你有留存能力
固定周期进账|每月/每周|形成规律性收入画像
真实交易走主账户|每笔|流水有真实商业背景
时间戳连续记录|每天|信用流水同步积累
节点互助产生新机会|每周|网络现金流持续激活
低息置换高息|每季度评估、减少现金流出,净现金流增加
核心原则:让银行看到你的钱"活"着——有进、有出、有留、有规律。
五、现金流断裂 = 信用崩塌
同壹为什么设"四不红线"?为什么禁语"保证回本/拉人头返利"?
因为这些都是现金流骗局——
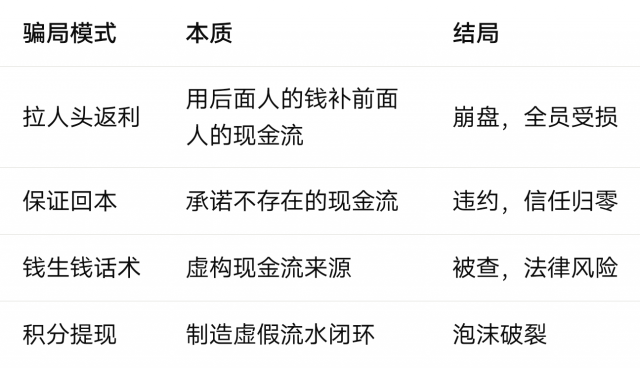
骗局模式|本质|结局
拉人头返利|用后面人的钱补前面人的现金流|崩盘,全员受损
保证回本|承诺不存在的现金流|违约,信任归零
钱生钱话术|虚构现金流来源|被查,法律风险
积分提现|制造虚假流水闭环|泡沫破裂
真正的现金流,来自真实的价值交换。 你帮了别人,别人付你钱。你提供了服务,客户付你钱。你经营了生意,利润进来。这些才是可持续的。
时间戳记录的每一笔互助,背后都是真实的价值交换。这才是银行认可的"现金流"。
六、现金流自由 = 时间自由的前提
你为什么需要现金流?不是为了买包买车。是为了——
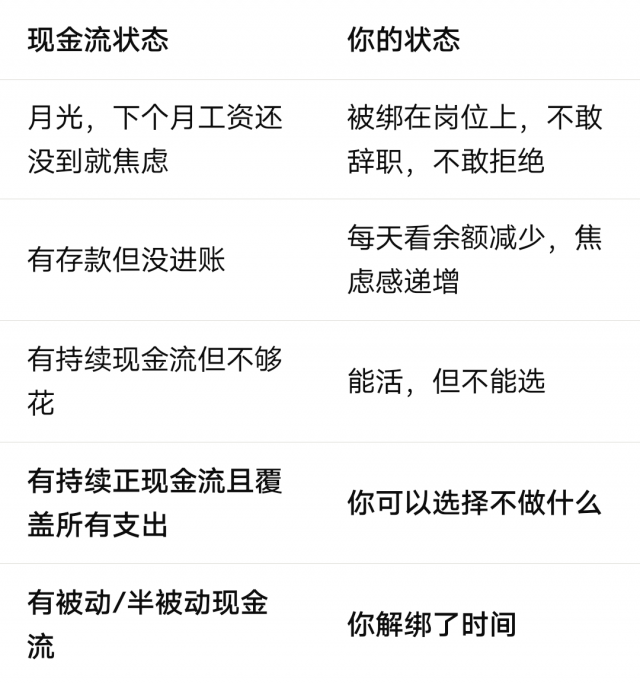
现金流状态|你的状态
月光,下个月工资还没到就焦虑|被绑在岗位上,不敢辞职,不敢拒绝
有存款但没进账|每天看余额减少,焦虑感递增
有持续现金流但不够花|能活,但不能选
有持续正现金流且覆盖所有支出|你可以选择不做什么有被动/半被动现金流你解绑了时间|富人看现金流,最终目的不是"更有钱"。是"更自由"。同壹的终点也是一样——信用系统自动运转,现金流自动进来,你的时间被解绑。不是因为你暴富了,是因为你的管道建成了。
七、一句话
富人看现金流。穷人看存款。
存款是死水。现金流是活水。
时间戳连续365天,就是你的信用流水管道。
让银行看到你的钱"活"着——有进、有出、有留、有规律。
现金流不断,信用不崩,自由不远。
信用即资产。系统即杠杆。信任为壹。
我们只做一件事——帮你在信用这件事上,把细功夫做到极致。
同壹时间信用合作社 · HHOK.com
互惠OK · 合伙OK · 行行OK

