按"以结果为导向、按银行规则、开卷考试"来设计,百万身价不承诺"到账100万现金",而是拆成可授信额度+可抵押资产+可调用信用资产的组合目标。下面给一套合伙人准入资格+数据台账+开卷评分框架,全部按持牌银行口径,不包批、不包装、不碰资金。
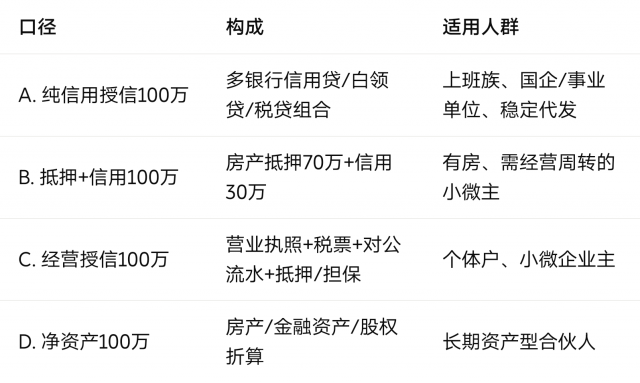
不同合伙人目标不同,开卷前先定口径,避免后面所有数据跑偏:
同壹只做"把材料按银行规则做到及格线以上",最终额度以银行审批为准。
参照同壹1000元事业合伙人基线+银行授信基本盘:
1)身份与合规资格
年满18周岁、具完全民事行为能力;申请房贷/长期授信通常需在银行产品年龄区间内(多数个人贷上限60—65岁,视产品而定)
有效身份证、户口本、婚姻证明(已婚结婚证/离异协议/单身声明)
无当前失信被执行、无未结金融诉讼
同壹时间戳连续≥90天(楼长推荐≥180天);无造假记录
认同四不红线:不借钱、不吸储、不放贷、不碰资金池;禁词全签(钱生钱/包批/洗白/拉人头返利等)
2)信用资格(开卷前必过)
详版央行征信无当前逾期
近24个月不"连三累六"(连续3次或累计6次逾期为常见拒贷红线)
近3个月贷款/信用卡审批查询:尽量控制(部分资料建议≤5—6次,过频会扣分)
信用卡使用率<70%(越低越好)
网贷笔数≤3、无多头借贷
3)收入/经营资格(按人群分)
上班族:代发工资≥6个月(优选12个月)、社保/公积金连续12个月、月收入≥目标月供2倍
自雇/小微:营业执照注册满(经营贷常看满1年,部分产品2年)、对公+个人经营流水连续12个月、纳税/开票记录
自由职业:可核验经营流水、平台账单、服务合同、资产证明替代工资证明
4)资产资格(增信用)
房产:产权证、评估值、余值、房龄(部分抵押产品偏好房龄≤25—30年,以银行为准)
车:登记证、无抵押或已解押
金融资产:定期存单、理财、保单现金值
其他:设备、库存台账、应收账款账龄(经营贷增信)
银行是"开卷"——规则公开,同壹把它翻译成每日/每月数据。合伙人进场先填这套:
A. 征信数据表
详版征信PDF(央行征信中心/银行网点拉)
当前逾期金额、逾期月份分布(近24个月矩阵)
已结清/未结清账户数、授信总额、已用额度
信用卡张数、单卡使用率、整体使用率
查询记录时间线(近1/3/6/12个月分别统计)
公共记录:被执行、税务违法、行政处罚
B. 收入与流水数据表
主账户:银行、开户年限、近12个月月均进账、月均余额、过夜资金天数、资金留存率
工资:代发机构、代发月数、代发均值、年终/季度奖金
社保:缴费基数、连续月数、单位性质
公积金:缴存基数、连续月数、缴存比例(信用贷/白领贷强加分)
个税:年度app截图、近12个月申报收入
经营流水:对公+对私分列,按"四流合一"核对——合同流、发票流、资金流、货物流/服务流一致
C. 负债数据表
按揭/车贷/信用贷/经营贷月供汇总
信用卡已用分期、最低还款、循环额度
民间/网贷/消费金融余额(一律计入)
ILR负债收入比=(现有月供+本次新增月供)÷月收入,目标≤50%;房贷可因产品放宽但需单独测算
DTI净资产负债率=总负债÷总资产(经营贷/抵押贷参考,一般≤70%看产品)
D. 资产与担保数据表
房产:购置价、现评估价、按揭余值、可二押空间
经营资产:设备原值/净值、库存、应收账龄、订单合同
金融资产:存款、理财、基金、保险现金值
担保人:若额度不够,备选担保人征信+收入+资产
E. 同壹行为数据表(软信用佐证)
时间戳连续天数、近90天互助笔数、节点内评价
主账户"过夜沉淀"天数、连续12个月四流合一标记
楼长带教记录、联盟资源对接次数
合规零违规声明(禁词、不折现、不交易时间戳)
这套表就是"开卷答案"。银行看A—D硬指标,同壹用E补"这个人长期靠谱"的软证据,但不替代征信和金融材料。
第0—30天 诊断:拉详版征信+12个月流水+负债表,算出当前"模拟授信"(按各家银行公式反推,不承诺)。
第31—90天 修底:
结清当前逾期、关停多余网贷、把信用卡使用率压到50—70%以下
主账户规律进账、资金过夜、四流合一
时间戳连续90天不间断
第91—180天 养材料:
上班族补公积金/个税连续;自雇补对公、税票、合同发票
经营贷把营业执照满1年/2年、纳税等级、开票量做厚
同壹节点出互助证明、联盟出资源背书(仅作辅助材料,非担保)
第181—270天 分产品申请:
信用类:白领贷/公积金贷/税贷先跑(小额、查询少)
抵押类:房产评估→进件→抵押登记
经营类:税票+对公+上下游合同→经营贷/供应链
严格按"每月查询次数预算"排顺序,避免集中申请把征信查花
第271—360天 放大:
已批额度做组合(信用+抵押+经营),达到目标百万口径
贷后:按时还、保流水、保时间戳,进入下一轮提额
不承诺"包批/包过/百万必下"——结果以持牌机构为准
不伪造流水、不伪造收入证明、不买发票、不虚构合同"四流"
不开展有偿"征信修复";征信异议仅走央行/金融机构免费渠道,信息错误20日内核查,真实逾期只能结清后按规则保存、用良好记录覆盖
不碰资金池、不经手贷款资金、不垫资、不放贷、不返佣拉人头
时间戳/TBC仅作行为记录,不可折现、不可交易、不可抵押
禁词永久:钱生钱、2元赚钱、积分提现、保证回本、拉人头返利、洗白、包批
扫码参与评论与作者和更多用户交互

