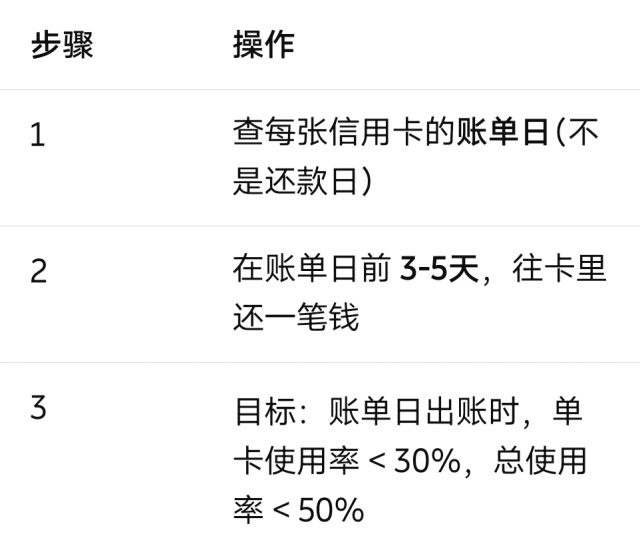
银行看的是"账单日出的负债率",不是你还款日的余额。
银行上报征信的数据 = 账单日的应还金额 ÷ 总授信额度
所以你要做的是:让账单日那天,卡上欠的钱尽量少。
举例:
招行账单日每月10号,额度2万,当前欠1.5万(使用率75%)
9月7号往里还1.2万 → 账单日欠3000 → 使用率15% ✅
还款日再结清剩余3000
⚠️ 注意:还进去后不要马上刷出来,等账单日出完再正常用。
把大额消费安排在账单日之后、还款日之前。
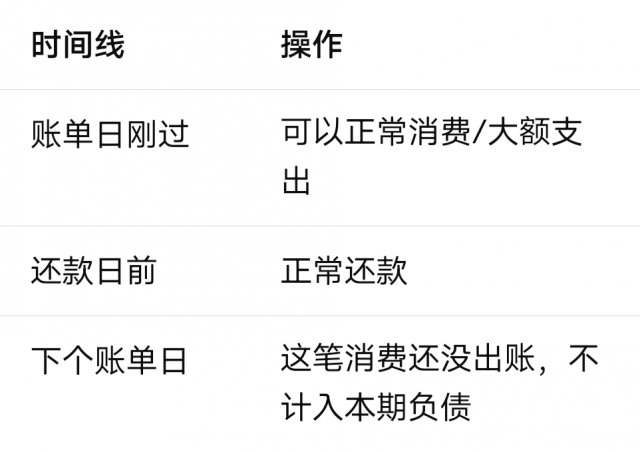
这样征信上显示"用了但没欠多少",银行看到的是健康画像。
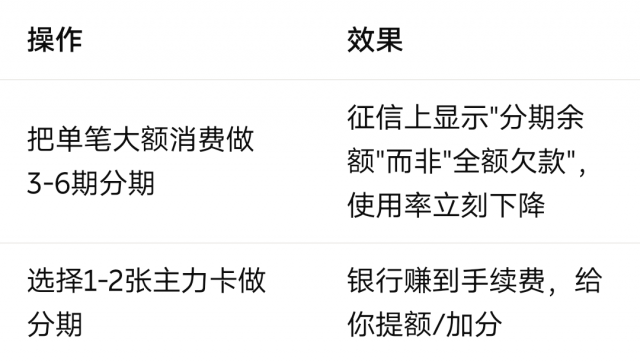
⚠️ 分期有手续费,算好成本。年化大约7%-15%,比高息网贷低就行,当作"信用维护费"。
公式:总负债 ÷ 总授信 = 使用率
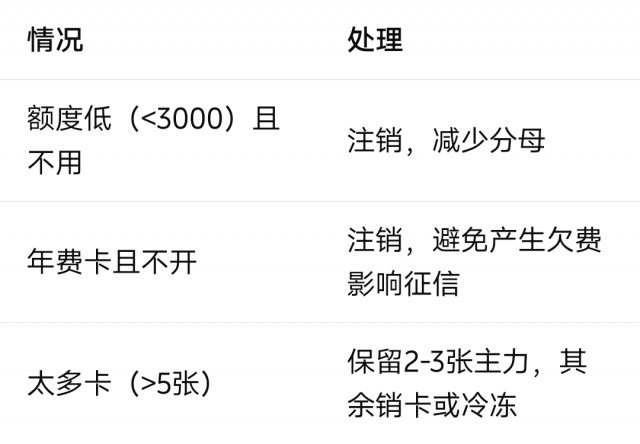
注销低额度卡 → 分母变小 → 使用率反而可能升高
所以先降分子(还钱),再考虑分母调整
□ 列出所有信用卡:卡名 / 额度 / 账单日 / 当前欠款 / 使用率
□ 按使用率从高到低排序
□ 优先处理使用率>70%的卡(账单日前还款)
□ 设定目标:30天内总使用率降到50%以下,60天内降到30%以下
□ 调整消费节奏:大额消费放在账单日后
□ 考虑对1-2张卡做分期(降低征信上的全额欠款显示)
□ 注销/冷冻不用的卡
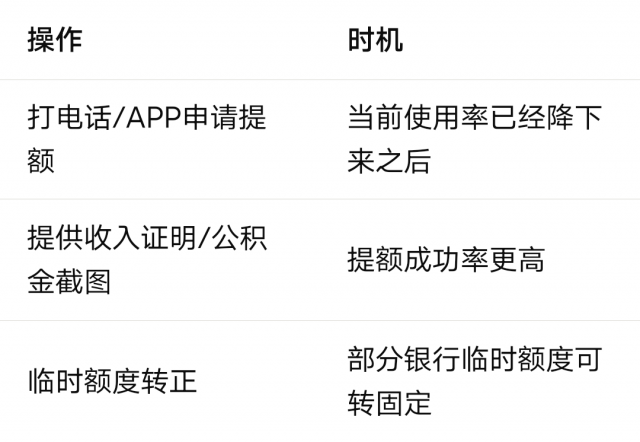
□ 使用率降下来后申请提额
银行审批看的是"主账户的流水质量",不是你有多少张卡。
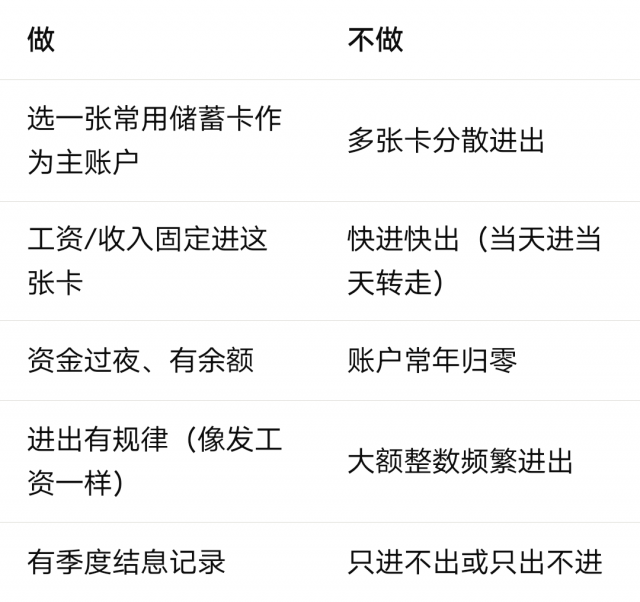
做| 不做
选一张常用储蓄卡作为主账户| 多张卡分散进出
工资/收入固定进这张卡| 快进快出(当天进当天转走)
资金过夜、有余额| 账户常年归零
进出有规律(像发工资一样)|大额整数频繁进出
有季度结息记录| 只进不出或只出不进
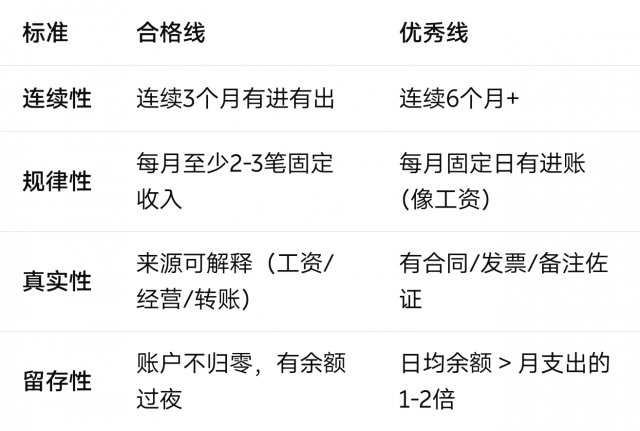
标准| 合格线| 优秀线
连续性| 连续3个月有进有出| 连续6个月+
规律性| 每月至少2-3笔固定收入| 每月固定日有进账(像工资)
真实性| 来源可解释(工资/经营/转账)|有合同/发票/备注佐证
留存性| 账户不归零,有余额过夜| 日均余额 > 月支出的1-2倍
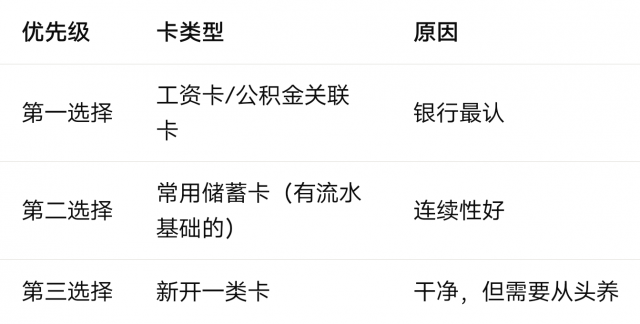
优先级| 卡类型| 原因
第一选择| 工资卡/公积金关联卡| 银行最认
第二选择| 常用储蓄卡(有流水基础的)|连续性好
第三选择| 新开一类卡 |干净,但需要从头养
建议:优先用已有的、有历史流水的卡,不要新开。
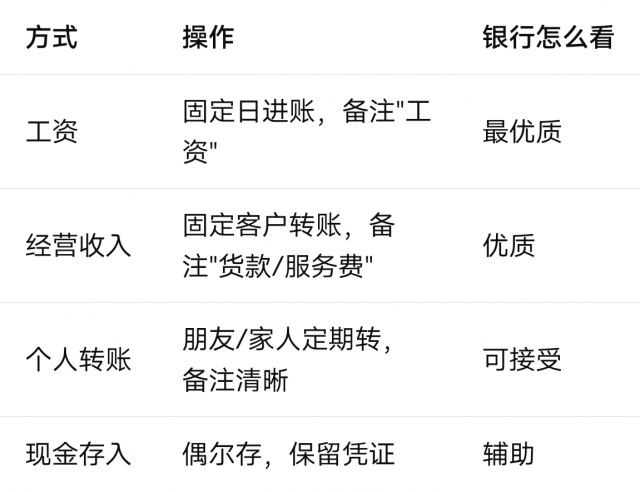
方式| 操作| 银行怎么看
工资| 固定日进账,备注"工资" |最优质
经营收入| 固定客户转账,备注"货款/服务费" |优质
个人转账| 朋友/家人定期转,备注清晰 |可接受
现金存入| 偶尔存,保留凭证| 辅助
⚠️ 禁忌:
不要当天进当天全转走(快进快出 = 洗钱嫌疑)
不要多笔大额整数进出(像倒钱不像生活)
不要频繁与同一人互转(像刷流水)
不要凌晨/深夜大额进出
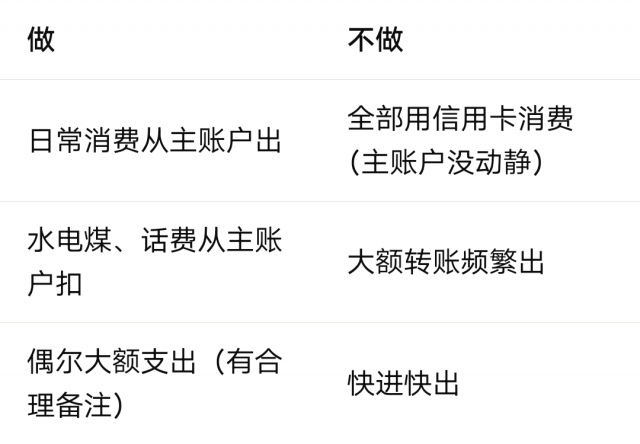
做| 不做
日常消费从主账户出| 全部用信用卡消费(主账户没动静)
水电煤、话费从主账户扣| 大额转账频繁出
偶尔大额支出(有合理备注)| 快进快出
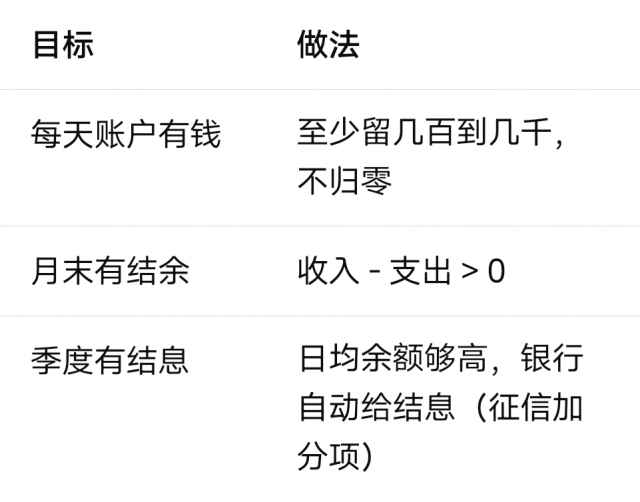
目标| 做法
每天账户有钱| 至少留几百到几千,不归零
月末有结余| 收入 - 支出 > 0
季度有结息| 日均余额够高,银行自动给结息(征信加分项)
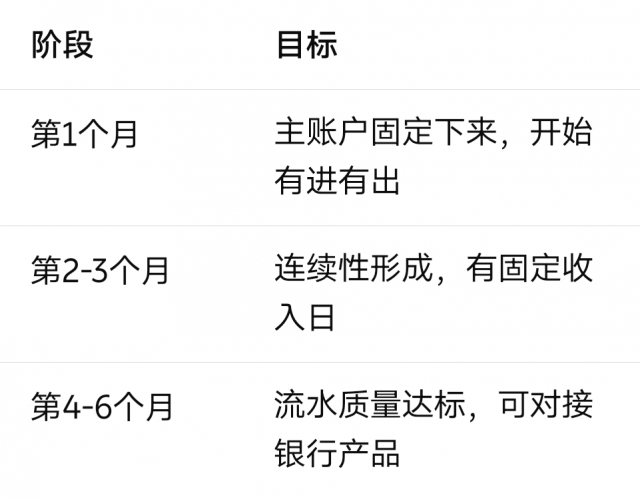
阶段| 目标
第1个月| 主账户固定下来,开始有进有出
第2-3个月| 连续性形成,有固定收入日
第4-6个月| 流水质量达标,可对接银行产品
□ 选定一张主账户卡(优先工资卡/有历史流水的)
□ 所有收入尽量进这张卡
□ 设置固定日进账(工资日/固定转账日)
□ 日常消费从主账户出(水电煤、话费、日常开销)
□ 每天账户余额 > 0(不归零)
□ 不快进快出、不大额整数频繁进出
□ 每月末截图流水,记录连续性
□ 60天后打印流水,自查四标准
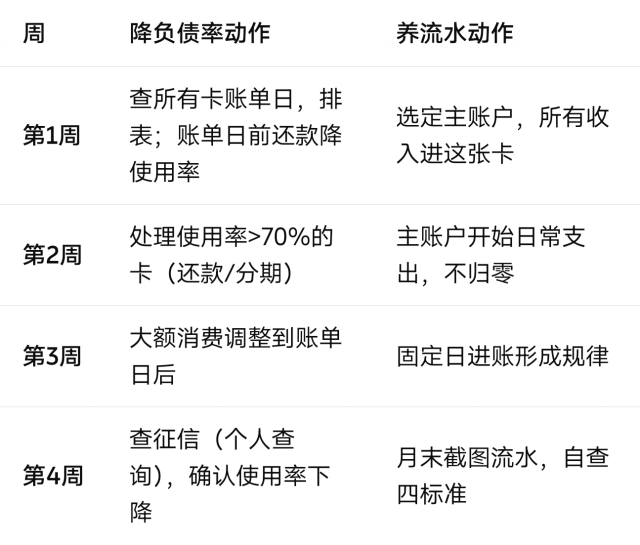
周| 降负债率动作| 养流水动作
第1周| 查所有卡账单日,排表;账单日前还款降使用率| 选定主账户,所有收入进这张卡
第2周| 处理使用率>70%的卡(还款/分期) |主账户开始日常支出,不归零
第3周| 大额消费调整到账单日后| 固定日进账形成规律
第4周| 查征信(个人查询),确认使用率下降 |月末截图流水,自查四标准
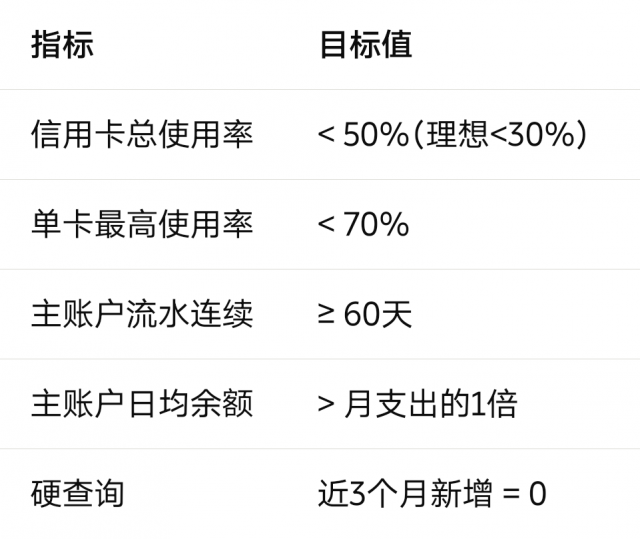
指标| 目标值
信用卡总使用率| < 50%(理想<30%)
单卡最高使用率| < 70%
主账户流水连续| ≥ 60天
主账户日均余额| > 月支出的1倍
硬查询| 近3个月新增 = 0
降负债率 = 让账单日出账时欠的少
养流水 = 让主账户看起来像"活得健康的人"
两者配合,60天后银行看到的是一个完全不同的人。
扫码参与评论与作者和更多用户交互

