信用即资产 · 系统即杠杆 · 信任为壹
前面讲"有了信用,钱自然来",但信用不是喊出来的,是按银行规则养出来的。这一篇把银行怎么审人、怎么看材料、同壹能做什么、不能碰什么,一次说清。
银行本质只判断两件事——你愿不愿意还、有没有能力还。
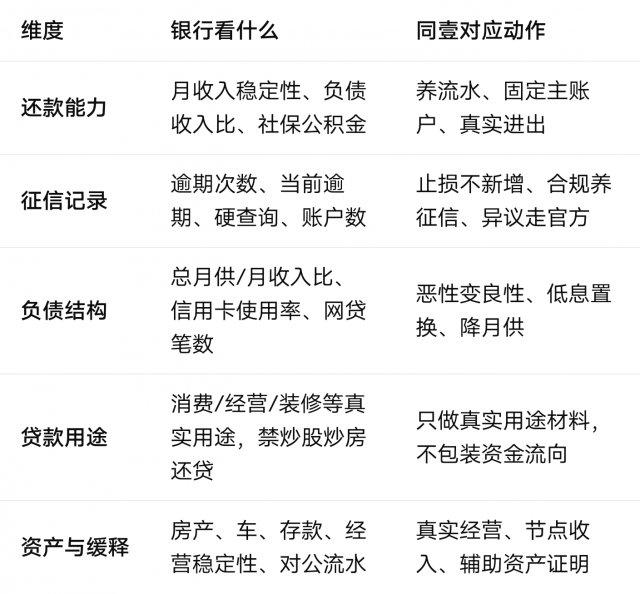
经验参考(各银行差异大,不以单一标准为准):
负债收入比:多数个人贷要求月供类负债不超月收入50%,超过70%风险很高
逾期:近2年"连三累六"(连续3次或累计6次)多数产品会从严
硬查询:短期密集申贷/申卡会被认为资金紧张;个人查询自己的征信不影响审批
信用卡使用率:已用额度建议控制在总额度70%以内
流水:工资贷看代发工资;经营贷看对公/商户码/真实经营回款,通常6个月起,优质看12个月
银行不认"流水大",认"流水真"。
好流水四标准
连续:每月有进有出,不断月
规律:工资固定日代发;经营按行业淡旺进出,不突击
真实:交易对手、合同、发票、订单能对上
留存:资金过夜、有余额、有季度结息,不当天进当天空
经营/小微额外要求
优先对公户>商户收款码>经营私卡,公私分开
合同流、资金流、发票流尽量一致
不快进快出、不亲属账户空转、不大额整数循环、不虚构交易走账
绝对禁区(同壹红线同步禁)
刷流水、互转空转、关联账户循环走账
接收不明资金"包装流水"——可能触及洗钱风险
快进快出、深夜大额整数、资金原路回流
用时间戳/互助记录冒充银行流水
同壹口径:流水是同壹"养流水"动作,不是替银行造材料。只做真实收支整理,不做任何包装。
银行/央行口径
征信中心任何"花钱删逾期、洗白、包修复"都是诈骗
信息录错:向征信中心/报送机构提异议,免费更正
真实逾期已还:不良信息自还清之日起保存5年,超过5年删除;未还清不删
硬查询多不等于贷不了,但是短期密集申贷会拉低评分
一次性信用修复政策(限时,别混用)
仅适用于同时满足:个人信贷逾期、发生时间2020-01-01至2025-12-31、单笔不超1万元、2026-03-31前足额还清;符合条件由征信系统按规则处理、不展示该逾期。2026年新逾期、超1万、未按时还清都不适用。
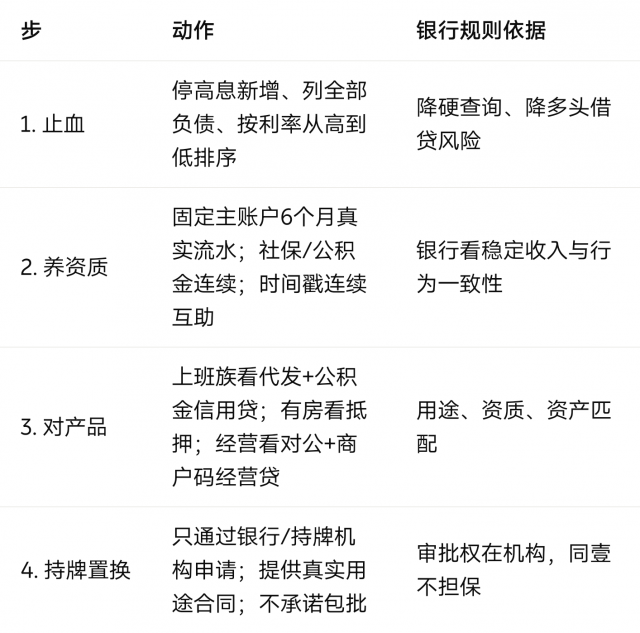
同壹养征信动作(合规版)
止损:停新网贷、停以贷养贷
列账:平台、本金、利率、月供、逾期状态
清当前逾期:有能力就协商还清;异议错误就走官方
控查询:3个月内不密集申卡申贷,先养材料再对接银行
降使用率:信用卡不刷满,逐步还到70%以内
等更新:按时还款、保持6-12个月稳定后再谈置换
置换原则
高息→低息可以谈,但必须用途合规:消费贷不进房、股、理财、还高息套现;经营贷有真实采购/经营凭证
一笔换多笔可以降管理成本,但不等于"必降利率",最终看资质、抵押、产品政策
月供降下来后,差额拿去还本金,不拿去再借
对成员说的三句话
"银行看稳定,不看出借。先让主账户连续6个月真实进出。"
"时间戳证明你靠谱,不能代替银行流水;流水证明你有钱进,不能代替时间戳。"
"低息是养出来的结果,不是开户承诺。最终批不批、多少利率,持牌机构说了算。"
楼长动作清单
每周查成员:主账户是否固定、是否快进快出、是否新增网贷
每月做台账:负债清单、利率、月供、征信查询次数、流水连续月数
每季度评估:是否达到对接银行/持牌机构条件,不达标继续养,不硬推贷款
互助日案例:用"某人流水连续90天+征信查询降下来+对接公积金贷"做正向样本,不编"包批"案例
楼长禁语(永久)
❌ "同壹给你低息贷" / "2元包批" / "内部渠道"
❌ "刷流水包过" / "包装资质" / "征信洗白"
❌ "时间戳可抵流水" / "互助记录可贷钱"
❌ "保证年化4%-6%" / "不还高息只还低息无风险"
✅ 正确说法:"同壹帮你养信用行为;具体贷款由持牌机构按规则审批。"
了解银行规则,是不碰红线、不造假、不焦虑;
把握银行规则,是用真实流水、干净征信、合理负债、合规用途,等低息资金主动来。
同壹不替你批贷,同壹让你配得上低息。
合规声明:同壹为信用行为记录与互助成长社区,非银行、非贷款中介、不吸储不放贷不碰资金池。时间戳/时间积分为互助行为记录,不可折现、交易、炒作,不替代银行流水或授信担保。征信异议通过央行征信中心及报送机构官方渠道免费办理;任何"洗白/包过/删记录"均属诈骗。具体额度、利率、审批以持牌金融机构独立审核为准。
扫码参与评论与作者和更多用户交互

