信用即资产 · 系统即杠杆 · 信任为壹
同壹时间信用合作社 · HHOK | HHOK.com
多笔高息=流血;一笔低息=止血。
同壹不借钱、不担保、不碰资金池;用「养流水+攒时间戳+征信修复」把人养到"银行愿意低息批",再走持牌机构把多笔高息合并成一笔低息。
三件事各自解决银行最看的三样:
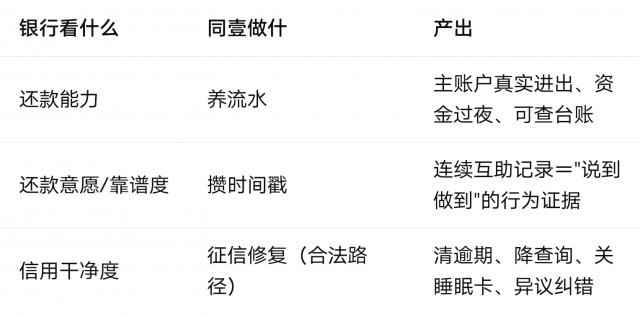
三者合起来="让银行看见一个不缺钱、靠得住、记录清的白名单人选"。
可走低息置换:有稳定工资/公积金/经营收入;当前无逾期或已拟定还款计划;高息网贷/信用卡分期多、月供吃力;愿意停新申、养3–6个月再对接银行。
先止血别置换:当前多头以贷养贷、近3个月硬查询爆表、已有连三累六或大量当前逾期——先止新贷、协商、养征信,不硬申。
转专业处理:呆账、被执行、诉讼、重大疾病/失业导致无力偿还、单笔争议——走律师/正规债务协商/法院个人债务清理试点,不自己瞎置换。
Step 1 盘点止血
列全量台账:平台、本金、合同年化、月供、剩余期数、提前结清违约金、还款日。
规则:立刻停所有新申贷、停点"测额度"、停以贷养贷;当前逾期先和原机构谈最低还款/延期/个性化分期(信用卡可依据《商业银行信用卡业务监督管理办法》第70条谈个性化分期,但是"可以"不是"必须")。
Step2 养流水(让银行看见"不缺钱的你")
固定1张主账户(工资/经营对公优先),固定日期进、合理日期出
真实贸易/真实服务背景,资金留夜,不快进快出、不找人"刷流水"
经营户建台账、合规开票/纳税;工薪户保持代发工资连续6–12个月
银行通用参考:月供不超过月收入50%、控制在40%内更稳;新贷月供应有稳定覆盖
⚠️ 任何"代走流水、刷流水洗征信"都是骗局,出借银行卡/验证码还可能涉诈涉洗钱
Step3 攒时间戳(互助信用简历)
每天帮人/履约记TBC:日期、对象、事项、结果。连续不断档。
节点内用途:
证明"连续30/90/180天靠谱"→给银行面谈/线下人工审批作辅助材料
节点互介客户、互换服务→增加收入,从源头降负债率
互助日撮合"谁有技能、谁缺人手"→用服务抵现金支出,少借新钱
时间戳仅作信用行为凭证,不可折现、不可交易、不可炒作。
Step4 征信合法修复(不是"洗白")
打详版征信(人行征信中心/银行APP/云闪付官方渠道)
信息有误→向报送机构或征信中心免费提异议,20个自然日处理,不花钱
真实逾期已还清→不良信息自不良行为终止起保存5年自动更新,无人工删除
2026一次性政策窗口:2020–2025期间单笔≤1万、2026/3/31前还清的特定小额逾期,可免申即享不展示;不符合条件别信"收费突破万元限制"
当前逾期优先还;睡眠卡、未用网贷额度能关就关;近3个月硬查询控到≤6(大行更严可≤3–6,视产品);信用卡使用率降到70%–80%以下
绝不买"包过/内部渠道/洗白",绝不伪造病历、合同、流水
Step5 匹配持牌低息产品(一笔换多笔)
按资质选,不按"哪个广告利率低"选:
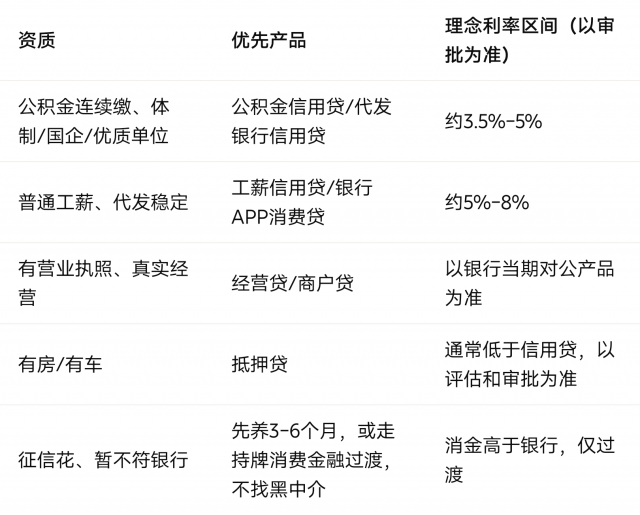
路径原则:走银行官方APP/网点/客户经理;不通过收费"包批"中介;贷款用途真实,不虚构"经营/装修"去还网贷;若银行要求不得直接还贷,按合规受托/允许路径处理,避免抽贷。
Step6 放款结清+锁户
银行放款后按合同用途合规使用;结清高息平台拿"结清证明"
注销已结清网贷账户、关闭循环额度,防止复借
保留低息唯一账户,设自动还款,节点每周复盘月供覆盖率
联盟继续互介生意、时间戳继续攒,3–6个月后复评能否再降一档利率
某社员:5笔网贷合计20万,加权年化约20%,月供约7600;公积金基数8000、代发稳定、无当前逾期但近3个月查询6次。
先停新申,养流水90天、时间戳连续90天、关2个睡眠网贷账户
查征信无错误;查询冷却到近3个月≤6后走公积金信用贷
申请银行低息10–20万(以覆盖高息本金+结清费为度),理念年化4.5%、3年期
20万×20%≈年息4.0万;20万×4.5%≈年息0.9万;利差约3.1万/年
月供从约7600降到按4.5%/3年等额约5960,若延到5年更低但总息增加
放款后逐笔结清网贷、注销账户;剩余用经营/兼职收入提前还
注:实际能否批、批多少、利率多少,全部以持牌机构风控为准;征信花/负债高可能先只置换最高息1–2笔,不全并。
单靠低息置换只解决"钱贵";同壹联盟解决"钱少":
节点互助日:技能互换、 timestamp抵零工成本→降日常现金支出
异业联盟:早餐店/超市/维修/美容互导客户→社员营收增加→还款能力提升
楼长带教:新人前90天固定主账户+每日1时间戳+每周1次撮合→3个月出"可对接银行"的信用材料包
信用医生(若设):只做征信解读、流水台账、产品比对、官方渠道转介;不经手本金、不收贷款包装费、不承诺包批
不同壹放贷、不吸存、不建资金池、不担保、不兜底
不承诺"包批/包过/内部渠道/保证4%"/"2元下款"
TBC/时间戳不可折现、不可交易、不可炒作;不替代货币结算
不伪造流水、合同、纳税、病历;不教唆异议造假
不通过中介"垫资过账"做AB贷;不让贷款资金违规流入楼市/股市/还消费贷
征信只走官方异议/合法协商;所有"洗白/收费修复/刷流水"一律拒
"多笔网贷年化18%–24%,越还越疼。同壹不借钱,帮你三件事:主账户养真实流水让银行看得到收入,时间戳天天记靠谱让银行看得到人品,征信按官方规则清查询清逾期;养3到6个月走持牌银行低息,把多笔高息合成一笔低息,月供降、利息省。全程不碰你本金、不包批、不洗白。先开户记时间,90天看材料,再决定要不要对接银行。"
扫码参与评论与作者和更多用户交互

