只帮征信C级的人 · 12周从止血到授信
同壹时间信用合作社 · HHOK | HHOK.com
信用即资产 · 系统即杠杆 · 信任为壹
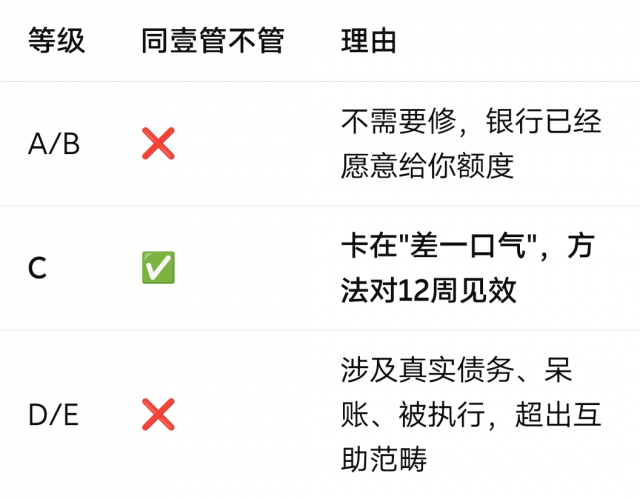
D/E|❌|涉及真实债务、呆账、被执行,超出互助范畴
C级是最有修复价值的一群人。他们不是坏人,只是摔过一跤还没爬起来。可能是一次忘记还款、一次冲动消费、一次被人坑了连带担保。
同壹不代还、不垫资、不违规删记录。同壹做的是:教你用12周纪律,把征信从C拉回B,让银行重新愿意理你。
逾期记录保留5年,任何机构无法违规删除。同壹不是征信修复机构。我们教你的是:在现有框架下,用合法合规的方式让征信评分回升、让银行重新给你低息额度。
目标:确认你是C级,不是D/E。
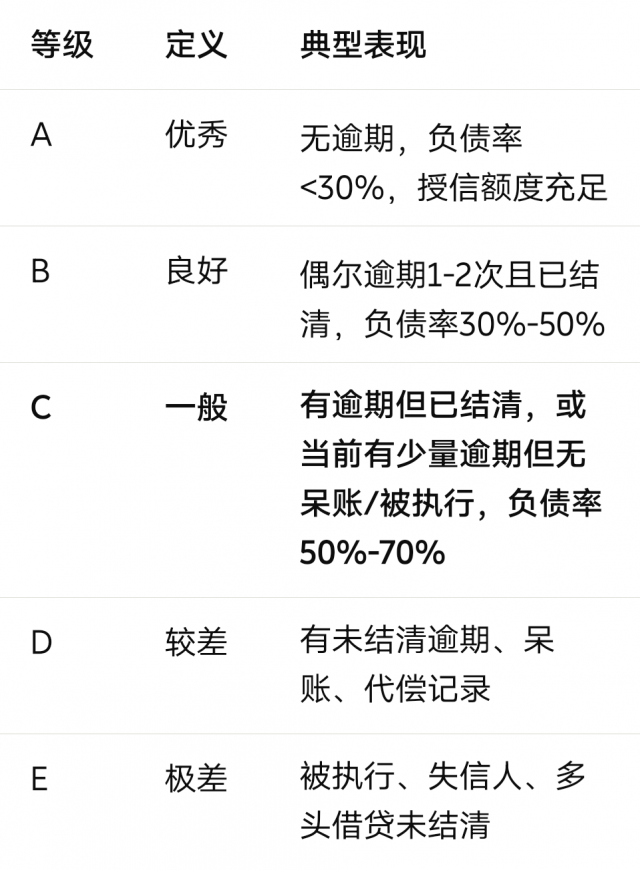
D|较差|有未结清逾期、呆账、代偿记录
E|极差|被执行、失信人、多头借贷未结清
拉一份详版征信报告(中国人民银行征信中心官网或线下网点)
逐项对照上表,确认自己属于C级
如果有以下任一情况,同壹不收,建议找持牌律师或正规债务协商机构:
有未结清逾期超过90天
有呆账/代偿记录
被法院执行/失信
当前负债率超过100%(资不抵债)
确认C级后,填写《12周修复承诺书》:连续12周执行计划,每周打卡,不断档。
目标:不再新增任何负面记录,把现有问题理清楚。
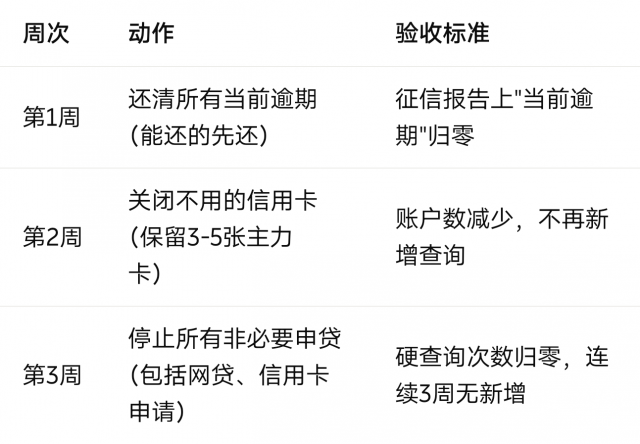
不再新增任何逾期。哪怕只还最低还款额,也要按时还。
不再申请任何新贷款/信用卡。包括花呗、借呗、微粒贷、各种网贷平台。每申请一次就多一次硬查询,征信再跌一分。
不再为他人担保。担保记录会上征信,对方逾期你背锅。
□ 当前逾期已全部结清
□ 已关闭不用的信用卡(保留3-5张)
□ 连续3周无新增申贷/申卡
□ 时间戳连续21天不断档
目标:让银行账户有稳定、真实、健康的资金轨迹。
复用同壹"抱团养流水"五步法:
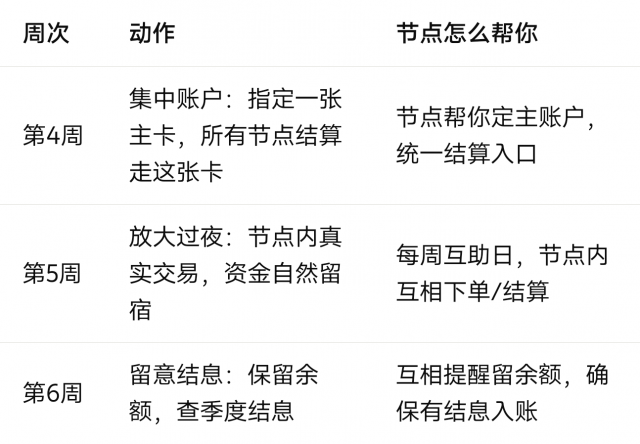
主账户每月进出≥10笔(节点内消费、服务结算、资源对接)
每月过夜天数≥20天(资金不在当天进当天出)
不伪造、不互转、不交卡
每周至少1笔节点内真实交易
□ 主账户已指定,80%以上节点结算走主卡
□ 本月过夜天数≥20天
□ 有结息记录(或已安排下季度可查)
□ 每周至少1笔节点内交易,连续3周
□ 时间戳连续45天不断档
目标:把负债率从50%-70%降到50%以下。
负债率 = 当前总负债 ÷ 总授信额度 × 100%
例:信用卡总额度10万,已用7万 → 负债率70%。降到5万以下 → 负债率50%。
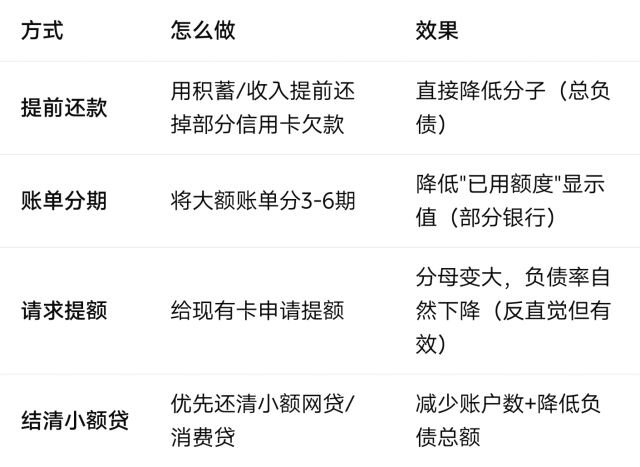
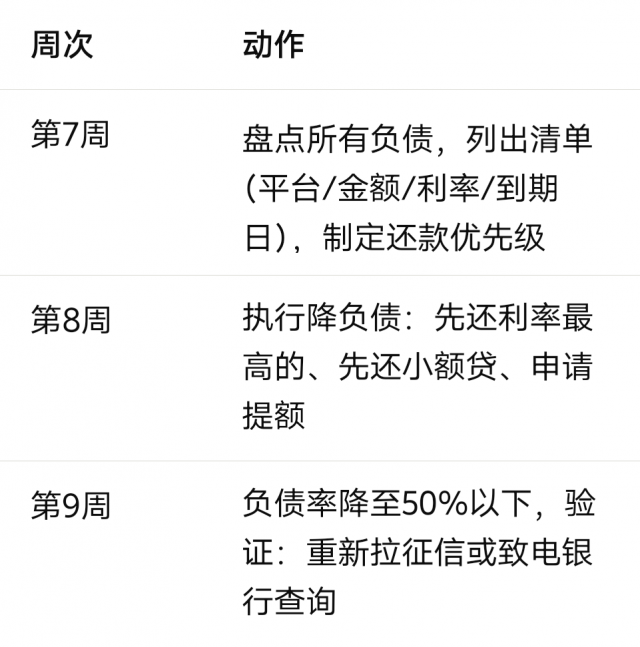
给现有信用卡申请提额。
很多人不知道:提额不增加你的负债,但增加了分母(总授信额度)。负债不变、分母变大 → 负债率下降 → 征信评分上升。
条件:近3个月无逾期、流水稳定、用卡频率正常。C级在第9周通常已满足。
□ 负债率降至50%以下
□ 所有小额网贷已结清(或只剩1-2笔大额低息)
□ 至少1张信用卡成功提额
□ 时间戳连续63天不断档
目标:验证修复成果,拿到第一笔低息授信。
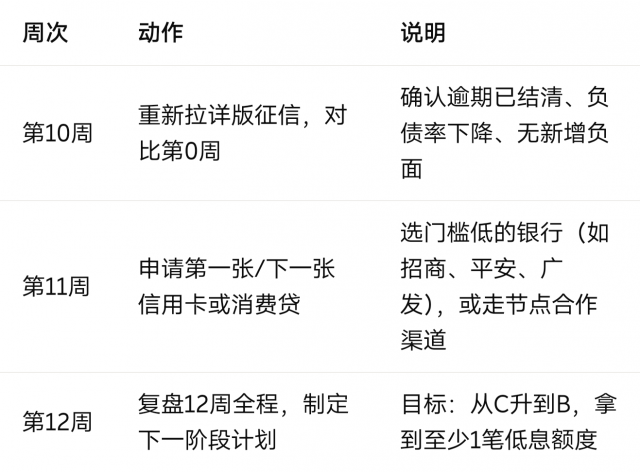
周次| 动作| 说明
第10周| 重新拉详版征信,对比第0周| 确认逾期已结清、负债率下降、无新增负面
第11周| 申请第一张/下一张信用卡或消费贷| 选门槛低的银行(如招商、平安、广发),或走节点合作渠道
第12周| 复盘12周全程,制定下一阶段计划| 目标:从C升到B,拿到至少1笔低息额度
不要同时申请多家。一次只申请一家,被拒等3个月再试下一家。
优先选你已有流水的银行。你的主账户在哪几家银行,优先申请那家的卡。
首张卡选门槛低的。招商Young卡、平安由你卡、广发DIY卡,对C级相对友好。
如果被拒,等3个月,期间继续养流水、保持时间戳连续,再试。
□ 详版征信对比第0周,确认改善项(逾期结清、负债率下降、查询减少)
□ 至少申请1家银行信用卡/消费贷(结果不论)
□ 时间戳连续84天不断档
□ 制定下一阶段目标(从B到A,或扩大授信规模)
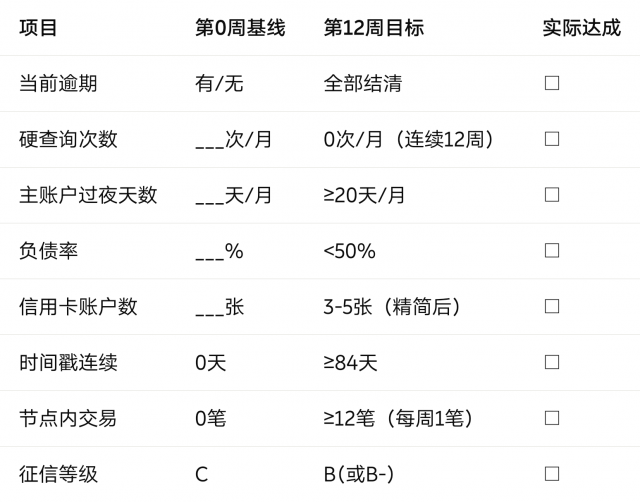
项目( 第0周基线| 第12周目标| 实际达成
当前逾期| 有/无| 全部结清) □
硬查询次数| ___次/月( 0次/月(连续12周) |□
主账户过夜天数| ___天/月| ≥20天/月| □
负债率 |___%| <50%| □
信用卡账户数| ___张) 3-5张(精简后)| □
时间戳连续 |0天| ≥84天| □
节点内交易| 0笔| ≥12笔(每周1笔)| □
征信等级| C| B(或B-)| □
12周不长。但12周足够让一个C级征信回到B。
你不需要天赋。不需要有钱。需要的是:决定开始,然后每周打卡,不断档。
同壹节点陪你走完这12周。有人盯、有人帮、有人跟你一起养流水。你不是一个人在硬撑。
抱团取暖,联盟图强。
存时间,养流水,织网络。
存时间,不存钱。让你更值钱。
同壹时间信用合作社 · HHOK | HHOK.com
互惠OK · 合伙OK · 行行OK
同壹为信用行为记录与互助成长社区,非金融机构、非投资平台、非借贷中介。本文所述征信修复均指通过合法合规的信用管理行为(按时还款、降低负债率、优化账户结构)改善征信评分,不涉及任何违规删改征信记录的行为。逾期记录自结清之日起保留5年,任何机构无法违规删除。同壹不代还、不垫资、不承诺包过。具体授信由持牌金融机构独立审批。时间戳不可折现、交易或炒作。
扫码参与评论与作者和更多用户交互

