信用即资产 · 系统即杠杆 · 信任为壹
同壹时间信用合作社 · HHOK | HHOK.com
不教人"暴富",只帮一类人——征信C级的普通人,用12周把信用养回来。
这是我的细分赛道。窄到只有一句话,窄到我不需要跟任何人抢。
不是A、B级不需要,是C级最值得帮,也最需要帮。
先说清楚"C级"是什么。央行征信中心不直接给个人打ABCD等级,ABCD是银行、信贷机构和第三方风控的内部参考分级,各家标准略有差异,但大体逻辑一致:
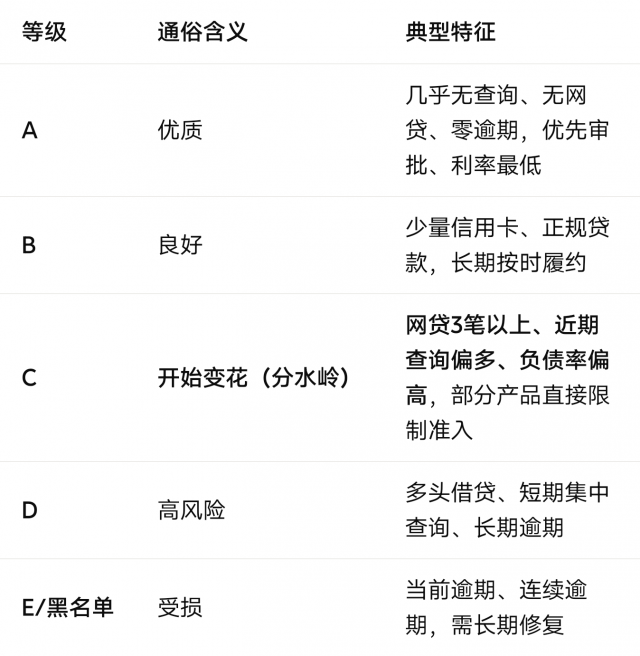
C级是分水岭。A、B的人银行抢着给额度,D、E的人基本没戏——只有C级,一只脚踩在悬崖边,但还有救。
帮A级是锦上添花,帮D级是逆天改命(而且很多已是法律/执行问题)。只有C级,是"正确的时间、正确的干预",12周能看到真实变化。
这就是为什么我"只帮C级"——不是挑客户,是把有限精力压在最有效的地方。
我做这件事,全部建立在合法框架内。因为征信这个领域,骗子最多,坑最深。
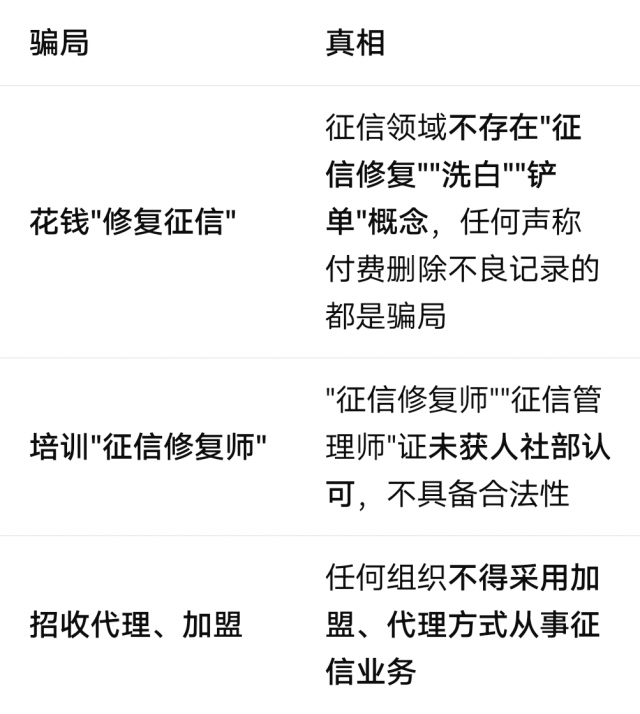
准确无误的不良信息无法删除。《征信业管理条例》第十六条:个人不良信息自不良行为终止之日起保存5年,超过5年应删除;这期间任何人无权随意修改。
异议的前提是"确有错误、遗漏"。第二十五条:信息主体认为信息有误,可免费向征信机构或信息提供者提出异议,20日内核查。真实存在的逾期,不属于可异议情形。
伪造材料 = 刑事风险。教唆伪造病历、公章、虚假"非恶意逾期"证明,可能触及伪造公文印章罪、诈骗罪。
不是删记录。是改行为。
记录5年自动消除,谁也删不掉。但我能帮你做到——从今天起不再新增任何负面,同时用正确的行为让"正向信号"开始积累。
我的交付物不是"一张干净的征信报告",是"一套再也不会变花的行为系统"。 报告是结果,行为是原因。改原因,结果自然跟着改。
核心逻辑:12周 ≠ 12周消除不良记录。是12周建立"正向履约连续性",让征信从"变花"止住,并开始向B级临界移动。
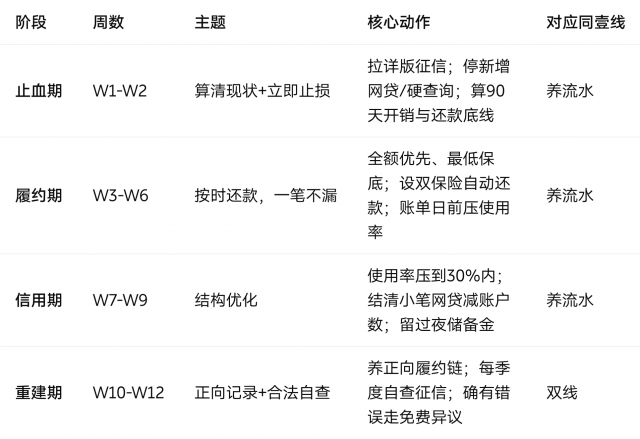
W1-W2 止血(最关键,多数人死在这)
查详版征信(人行征信中心官网,每年2次免费),把每一笔逾期、每一笔查询、每一笔负债写下来
立即停止:不再点任何"测额度""看看你能借多少"——每一次都是一次硬查询
列还款优先级:有当前逾期的先结清(当前逾期是D级信号)
算出"止血线":每月硬性还款额必须 < 月稳定收入×50%
W3-W6 履约
每一笔还款提前2天手动确认+自动扣款双保险
单卡使用率>30%的,账单日前提前还一部分
这张表记下来:每月几号还、还多少、还完使用率多少
W7-W9 结构
结清1-3笔小额网贷,减少账户数和机构数(多头借贷是C级的核心成因)
账户里永远留3-6个月生活费的过夜储备
不办新卡、不销老卡(最老账户有助于信用画像)
W10-W12 重建
新增正向信号:水电、话费、租金按时交;有稳定收入的,可开一张"准贷记/储蓄卡自动扣"的正向记录
每季度自查一次,确认无异常
只有确认信息确有错误时,才走免费异议流程(线上线下均可,均不收费)
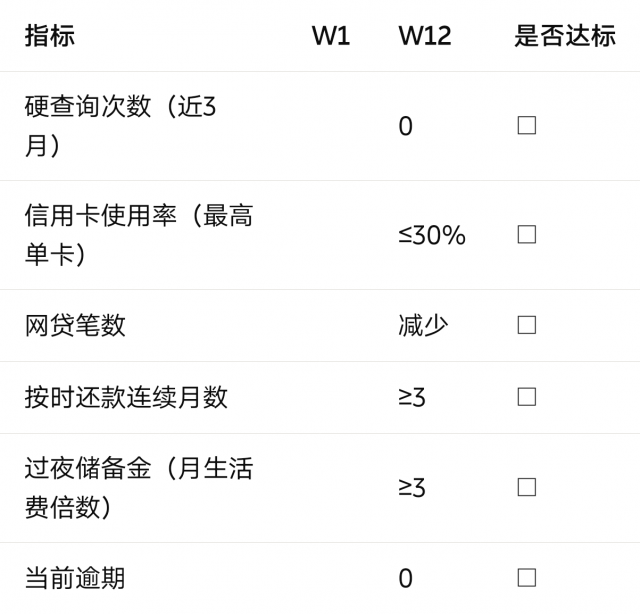
硬查询次数(近3月)||0|□
信用卡使用率(最高单卡)||≤30%|□
网贷笔数||减少|□
按时还款连续月数||≥3|□
过夜储备金(月生活费倍数)||≥3|□
当前逾期||0|□
真正的"修复" = 不良记录自然到期(5年)+ 正向记录持续积累,两条线同时走。 我能加速的是后者,前者只能等时间。任何承诺"快速洗白"的人,都是骗子。
回到同壹的筛选器——
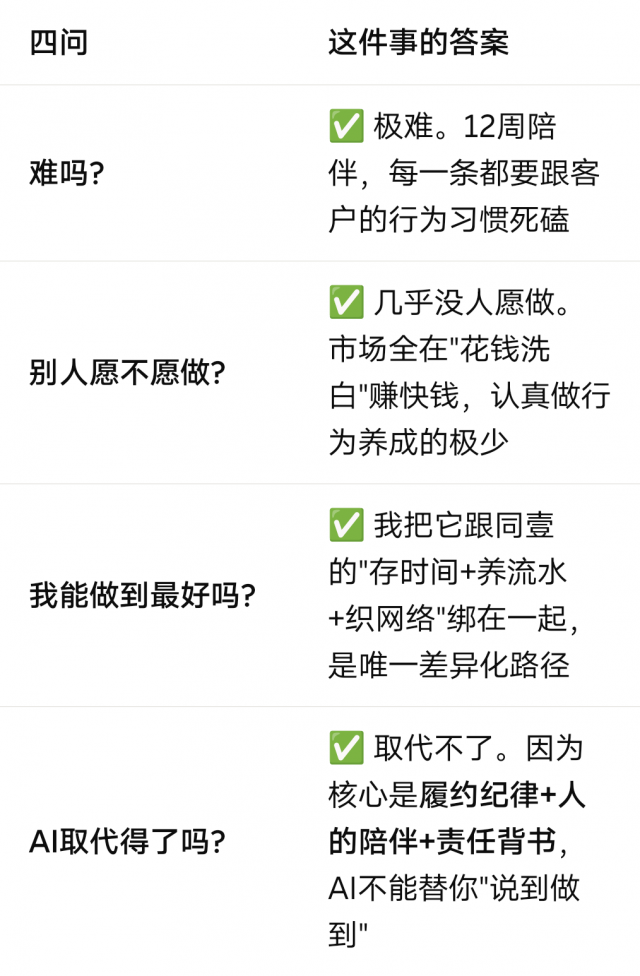
四个"是"。这就是我的终身赛道。
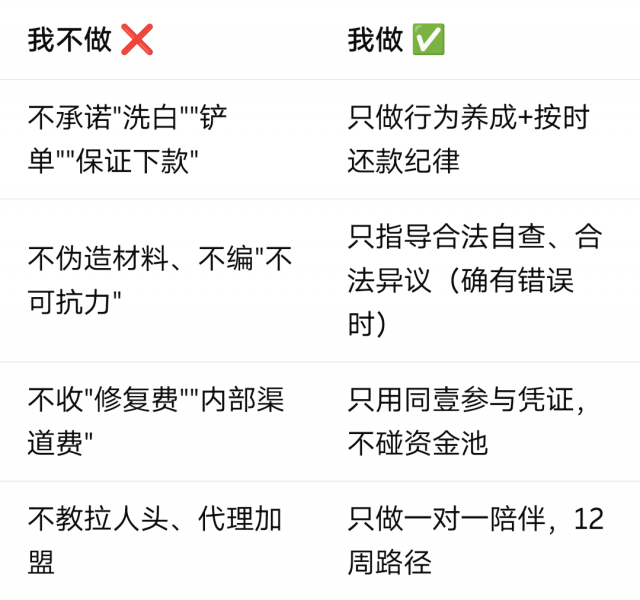
我不卖"洗白",卖"纪律"。所以我的服务条款是这样的:
不预收高额费用。 只用同壹参与凭证,金额公开,不碰客户资金。
不承诺结果。 征信评级由持牌机构独立决定,我不承诺下款、额度、利率。
先止损再谈未来。 客户还在新增网贷的,第一阶段就是"停",不停就不接。
全程真实。 所有材料、流水、收入,全部真实可查。伪造一次,立即终止。
12周是起点,不是终点。 真正的信用重建需要2年起(看近2年记录为主),12周只是建立系统。
我不是"征信修复师"。我是信用行为教练——帮你把"说到做到"这件事,变成每天能打卡的动作。
很多人问我:为什么只做C级?为什么不做D级、E级?为什么不教人"快速下款"?
因为难而正确的事,从来不热闹。
热闹的是"付费洗白""内部渠道""保证下款"——那些都是骗局,每天都在抓人。
安静的是每天帮一个人止损、确认一次还款、记一笔时间戳。12周后,他征信从C往B走,不是因为记录消失了,是因为他变成了一个"按时履约"的人。
这就是同壹的全部。
存时间,不存钱。让你更值钱。
我只帮愿意改变的人。而改变,从今天第一笔按时还款开始。
合规声明
本文为信用行为养成方法论分享,不构成征信修复、信贷承诺或法律意见
我国征信领域不存在"征信修复""洗白""铲单"等合法概念,任何收费"修复"宣传均涉嫌虚假,请提高警惕
信息主体认为征信信息确有错误、遗漏的,可免费向征信机构或信息提供者提出异议,无需通过中介
个人不良信息自不良行为终止之日起保存5年,到期自动删除;真实逾期记录无法提前删除
严禁伪造病历、公章、虚假材料申请异议,可能涉及违法犯罪
具体授信额度与利率由持牌金融机构独立审批,本文作者及同壹不做任何承诺
如遇"征信修复"诈骗,可向公安机关报案,或向当地人民银行分支机构举报
同壹时间信用合作社 · HHOK | HHOK.com
互惠OK · 合伙OK · 行行OK
存时间,不存钱。让你更值钱。
扫码参与评论与作者和更多用户交互

