信用即资产 · 流水即凭证 · 合规即底线
同壹时间信用合作社 · HHOK | HHOK.com
信用卡在同壹体系里不是"借钱工具",是信用养成的基础设施。
正确使用信用卡,能同时完成三件事:
养征信(按时还款 → 信用评分上升 → 未来低息授信)
养流水(固定消费+固定还款 = 银行看到的"收入稳定")
养时间戳(每一笔履约记录,都是"说到做到"的链上证明)
错误使用信用卡,也会同时毁掉这三件事。
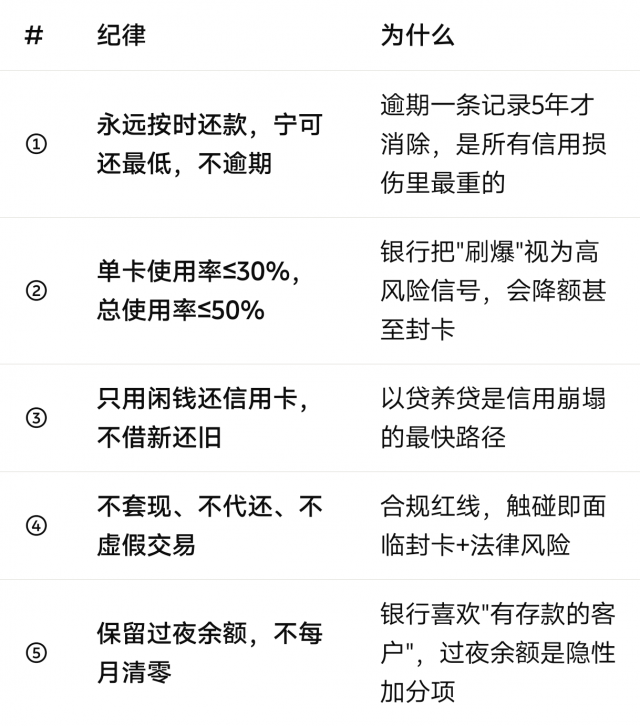
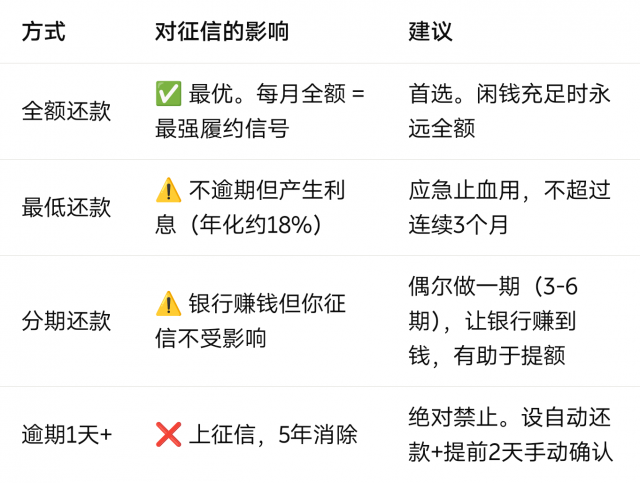
实操建议:设两张自动还款——主卡全额自动还(提前2天扣款),备用卡最低自动还(防遗忘)。双重保险。
银行评分模型里,信用卡使用率权重极高:
使用率 = 本月账单总额 ÷ 信用卡总额度 × 100%
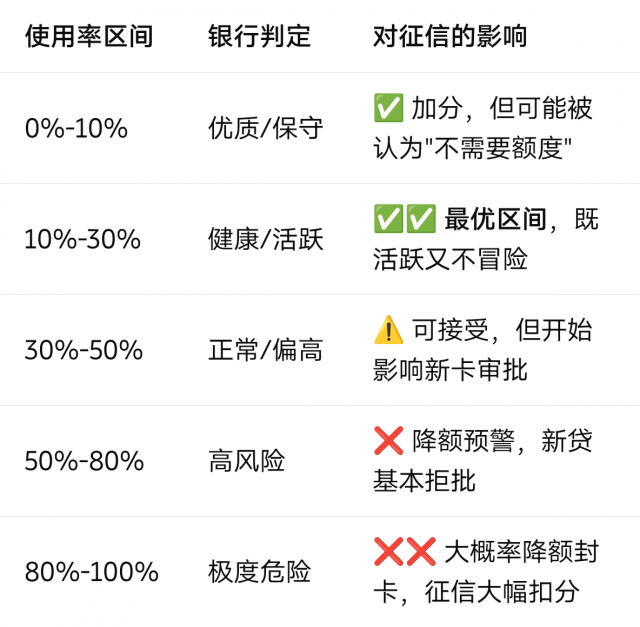
实操技巧:
账单日前提前还款压低账单金额(出账金额低 = 使用率看起来低)
多卡分散消费,不把一张卡刷到30%以上
额度不够用时,申请提额比刷爆好100倍
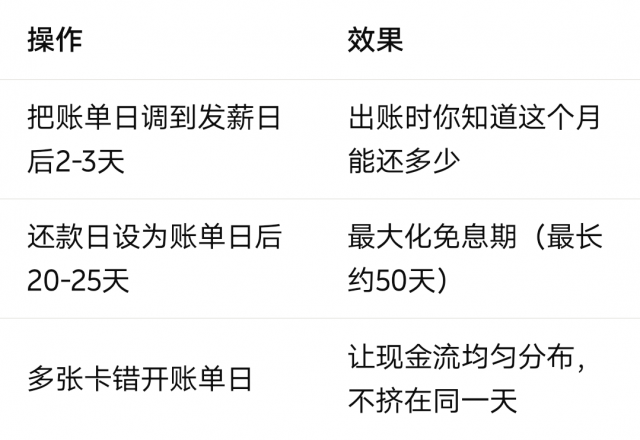
示例:发薪日15号 → 账单日设18号 → 还款日设次月8号(最长免息期约50天)
三、资金效率技巧(合法合规版)
3.1 免息期套利(不是套现)
利用信用卡的免息期,把本该花掉的钱留在高流动性账户里赚收益:
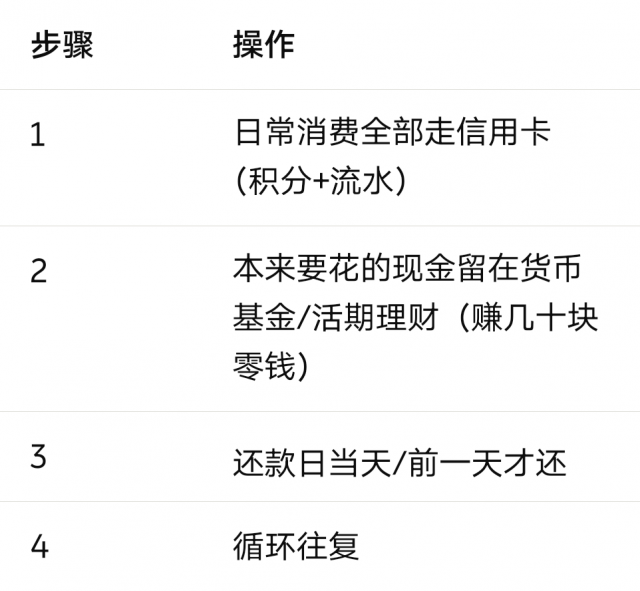
步骤 操作
1 日常消费全部走信用卡(积分+流水)
2 本来要花的现金留在货币基金/活期理财(赚几十块零钱)
3 还款日当天/前一天才还
4 循环往复
月均消费5000元 × 50天免息期 × 2%年化 ≈ 每月多赚约14元零钱。不多,但这是"白送的",且每一笔消费都留下了流水记录。
3.2 积分变现(被忽略的隐形收入)
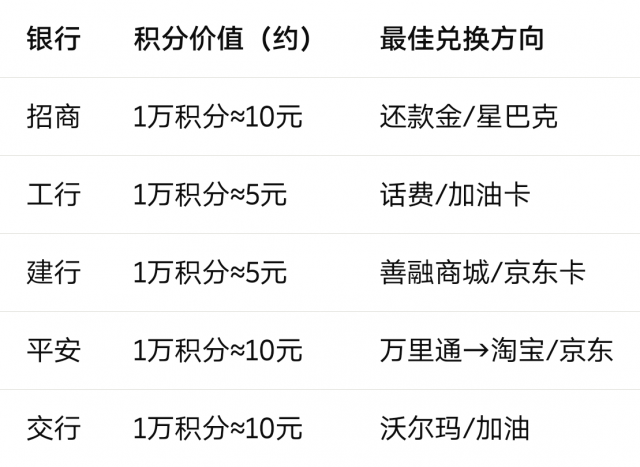
银行 积分价值(约) 最佳兑换方向
招商 1万积分≈10元 还款金/星巴克
工行 1万积分≈5元 话费/加油卡
建行 1万积分≈5元 善融商城/京东卡
平安 1万积分≈10元 万里通→淘宝/京东
交行 1万积分≈10元 沃尔玛/加油
实操:每年集中兑换一次,别让积分过期。月均消费5000元,一年积分价值约200-500元。
3.3 新户礼+消费返现(一次性收益)
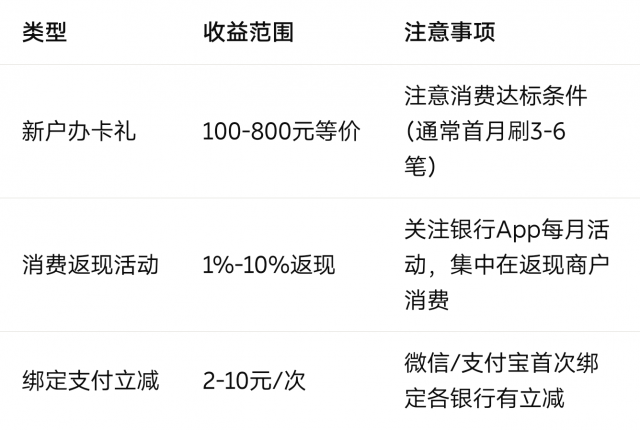
类型 收益范围 注意事项
新户办卡礼 100-800元等价 注意消费达标条件(通常首月刷3-6笔)
消费返现活动 1%-10%返现 关注银行App每月活动,集中在返现商户消费
绑定支付立减 2-10元/次 微信/支付宝首次绑定各银行有立减
同壹建议:每年集中办1-2张新卡拿新户礼,不频繁申卡(硬查询次数影响征信)。
四、多卡管理:不逾期、不混乱
4.1 卡片数量建议
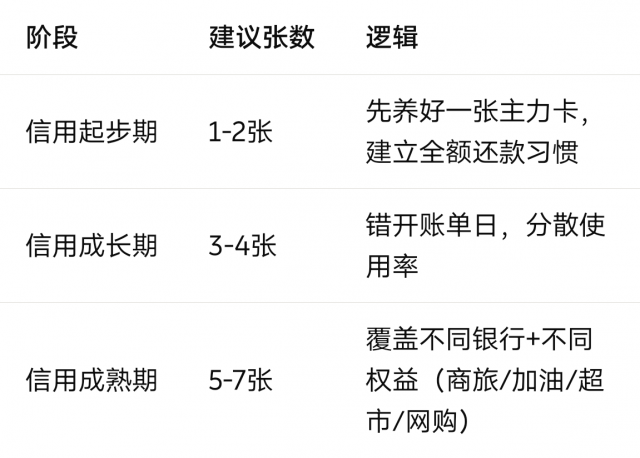
阶段 建议张数 逻辑
信用起步期 1-2张 先养好一张主力卡,建立全额还款习惯
信用成长期 3-4张 错开账单日,分散使用率
信用成熟期 5-7张 覆盖不同银行+不同权益(商旅/加油/超市/网购)
超过7张 = 管理成本 > 收益,容易遗忘还款。
4.2 管理工具
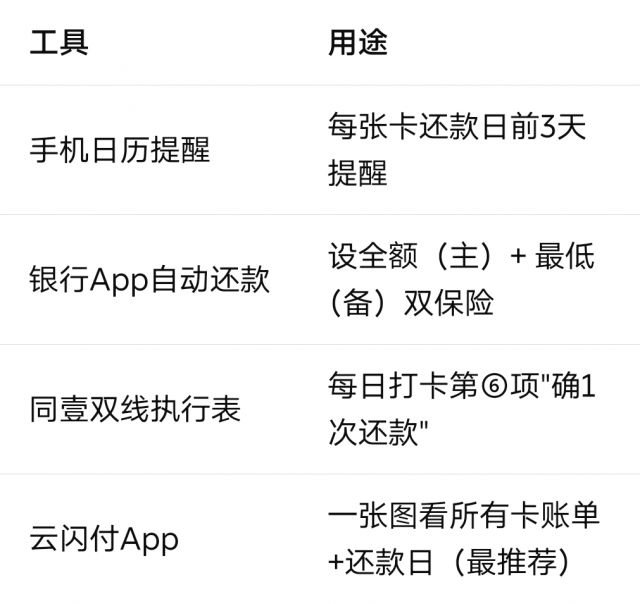
工具 用途
手机日历提醒 每张卡还款日前3天提醒
银行App自动还款 设全额(主)+ 最低(备)双保险
同壹双线执行表 每日打卡第⑥项"确1次还款"
云闪付App 一张图看所有卡账单+还款日(最推荐)
4.3 卡片"四分类法"(同壹重组引擎应用)
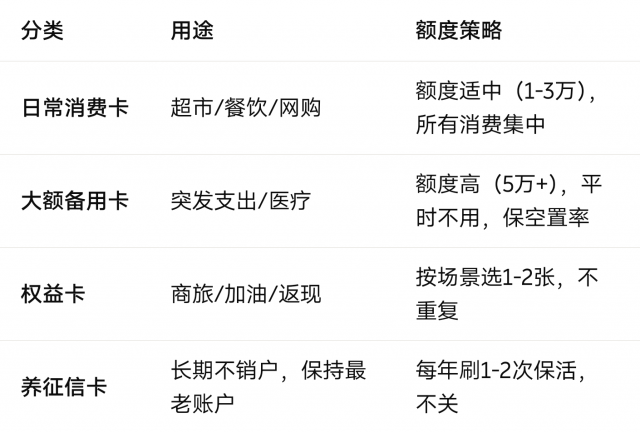
分类 用途 额度策略
日常消费卡 超市/餐饮/网购 额度适中(1-3万),所有消费集中
大额备用卡 突发支出/医疗 额度高(5万+),平时不用,保空置率
权益卡 商旅/加油/返现 按场景选1-2张,不重复
养征信卡 长期不销户,保持最老账户 每年刷1-2次保活,不关
五、红线清单(触碰即停)
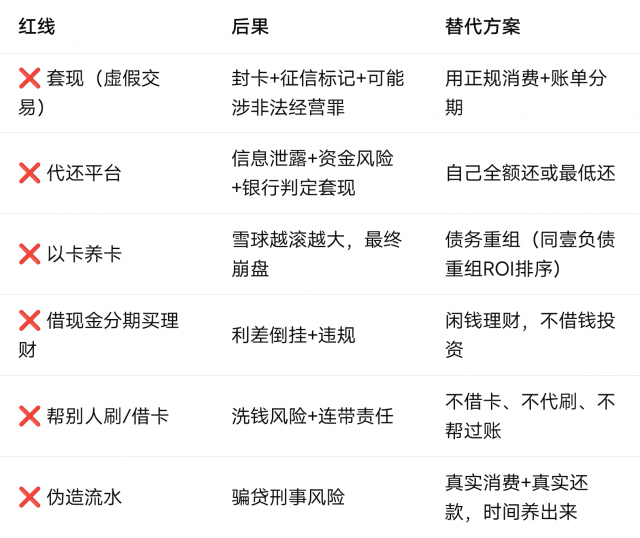
红线 后果 替代方案
❌ 套现(虚假交易) 封卡+征信标记+可能涉非法经营罪 用正规消费+账单分期
❌ 代还平台 信息泄露+资金风险+银行判定套现 自己全额还或最低还
❌ 以卡养卡 雪球越滚越大,最终崩盘 债务重组(同壹负债重组ROI排序)
❌ 借现金分期买理财 利差倒挂+违规 闲钱理财,不借钱投资
❌ 帮别人刷/借卡 洗钱风险+连带责任 不借卡、不代刷、不帮过账
❌ 伪造流水 骗贷刑事风险 真实消费+真实还款,时间养出来
六、与同壹信用系统的对接
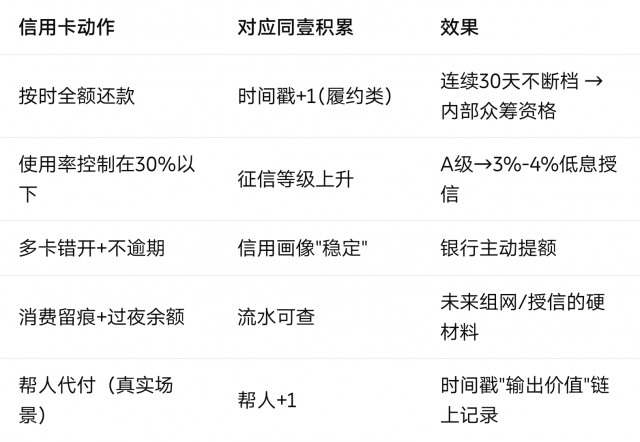
信用卡动作 对应同壹积累 效果
按时全额还款 时间戳+1(履约类) 连续30天不断档 → 内部众筹资格
使用率控制在30%以下 征信等级上升 A级→3%-4%低息授信
多卡错开+不逾期 信用画像"稳定" 银行主动提额
消费留痕+过夜余额 流水可查 未来组网/授信的硬材料
帮人代付(真实场景) 帮人+1 时间戳"输出价值"链上记录
七、低谷期信用卡应急口诀
"逾期是红线,最低是底线。刷爆是信号,止血要果断。"
低谷期信用卡使用三步走:
先保不逾期(最低还款也行,但不能逾期)
再压使用率(账单日前提前还一部分,压到50%以下)
最后砍非必要消费(只留生存支出,其他全停)
合规声明
本文为个人财务管理参考,不构成信贷建议、投资建议或法律意见
信用卡最低还款年化约18%,仅作应急止血,长期使用成本极高
征信异议依法免费办理,不存在"洗白""保证下款""包批"
严禁套现、代还、虚假交易、伪造流水等违规行为
具体授信额度与利率由持牌金融机构独立审批
同壹时间信用合作社 · HHOK | HHOK.com
互惠OK · 合伙OK · 行行OK
存时间,不存钱。让你更值钱。
扫码参与评论与作者和更多用户交互

