信用即资产 · 系统即杠杆 · 信任为壹
同壹时间信用合作社 · HHOK | HHOK.com
人生不会一直顺风,谁都有一段特别难熬的日子。真正拉开人与人差距的,往往不是顺境时走得多快,而是身处低谷、看不到结果的时候,还愿不愿意再坚持一下。当你觉得快撑不住的时候,看看他们曾经走过的至暗时刻。原来那些光鲜的成功背后,也都曾有过一段咬着牙熬过来的日子。
这段话送给每一个正在低谷里跑同壹的人。
先说一个事实:低谷期断档,不是因为你懒,是因为你的心理带宽被占满了。
人在压力下,大脑会优先处理"活下去"级别的问题——房租、催款、人际关系冲突、身体不舒服。这些事占掉了你全部的注意力和意志力。等到晚上躺下来,你发现今天又没帮人、没记时间戳、没管流水。不是不想做,是真的没电了。
这是正常的。别自责。但也不能放任。
因为同壹的核心纪律就四个字:不断档。
断一天,你失去的不只是那一天的时间戳。你失去的是"我能连续做事"这个信念。断三天,你会开始说服自己"反正已经断了,算了"。断一周,系统就真的停了。
所以低谷期的策略不是"照常做满30分钟",而是——把动作压缩到最小,但绝不归零。
当你觉得撑不住的时候,不要想着"今天还要帮一个人、记时间戳、查流水、复盘……"。把标准降到最低:
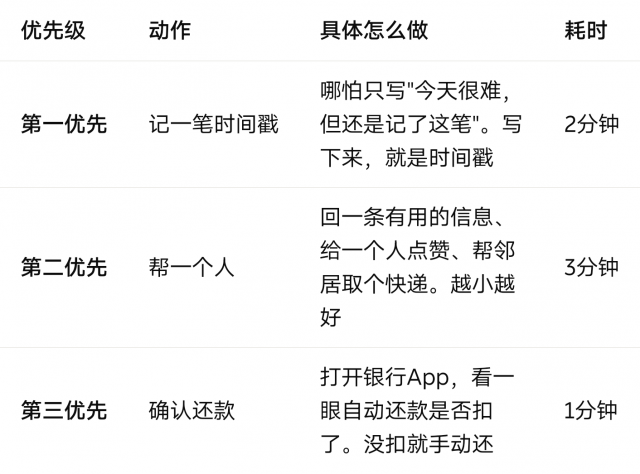
三选一,做完就算今天没断。
不是三件都做。是一件。低谷期,一件就够了。
从执行手册提取,针对低谷场景做了简化:
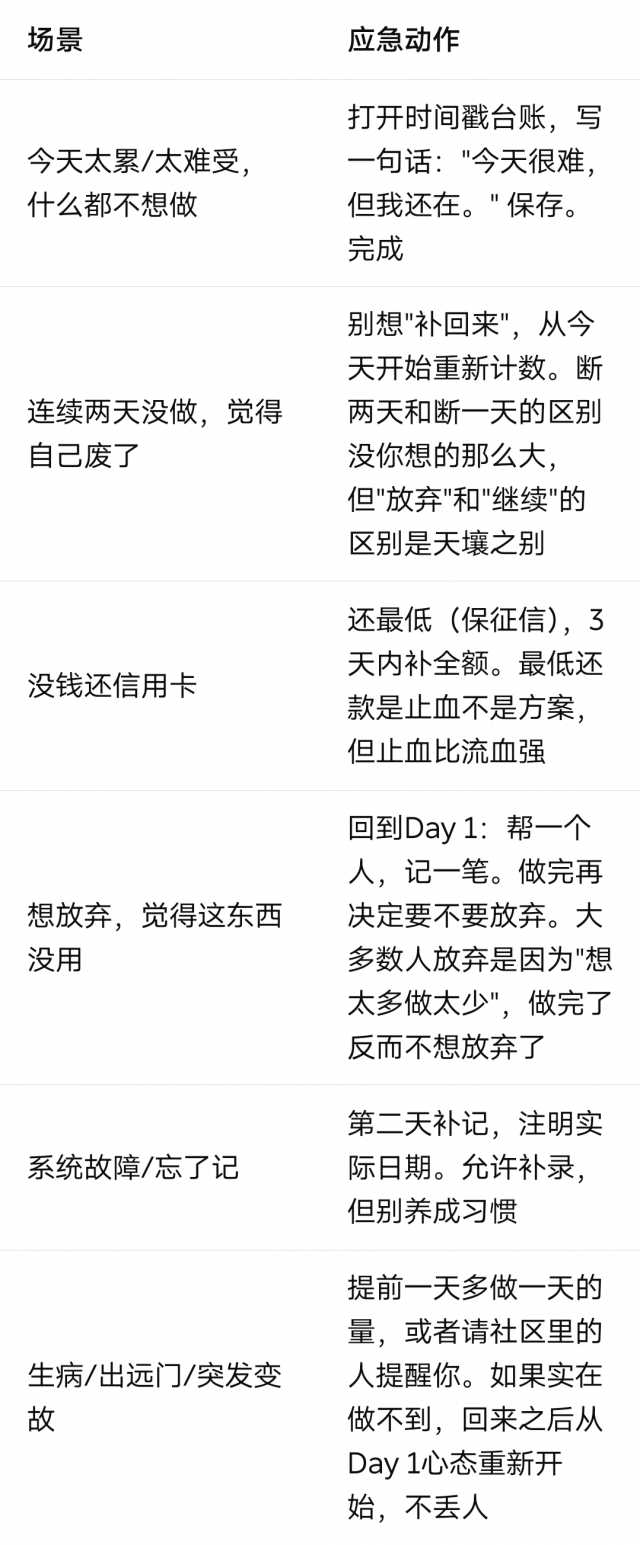
系统故障/忘了记|第二天补记,注明实际日期。允许补录,但别养成习惯
生病/出远门/突发变故|提前一天多做一天的量,或者请社区里的人提醒你。如果实在做不到,回来之后从Day 1心态重新开始,不丢人
低谷期的时间戳可以很短、帮的人可以很小、流水可以不完美。质量可以打折,频率不能归零。
从信用积累的底层逻辑讲,为什么"低谷期不断档"这么值钱:
银行评分模型里,最近6个月的还款记录权重最高。你低谷期哪怕只还最低、哪怕额度用满了,但只要"没逾期",最近6个月的记录就是干净的。一旦逾期,这条记录要5年才能消除。
所以低谷期最重要的不是"做得好",是"别逾期"。 其他都可以慢慢补,逾期是硬伤。
30条断断续续的时间戳,不如30条连续不断的时间戳。银行看流水也是一样——连续3个月不断档是硬性准入门槛。断一天就要重新计数。
你低谷期咬牙记下的每一笔时间戳,都是在为"连续"这个属性续命。这些日子熬过去之后回头看,你会感谢自己当时没放弃。
顺境时帮人,别人觉得你顺手。低谷时帮人,别人知道你是真心的。时间戳系统里那些低谷期记录下来的互助,往往是最有说服力的信用证明。
信用积累是复利模型。复利最怕的不是"收益率低",是"中断"。你低谷期哪怕每天只做最小动作,复利引擎就没有停。一旦停了,重新启动的成本远高于"咬牙维持"的成本。
数学上,不断档的价值 > 做得好但断档。
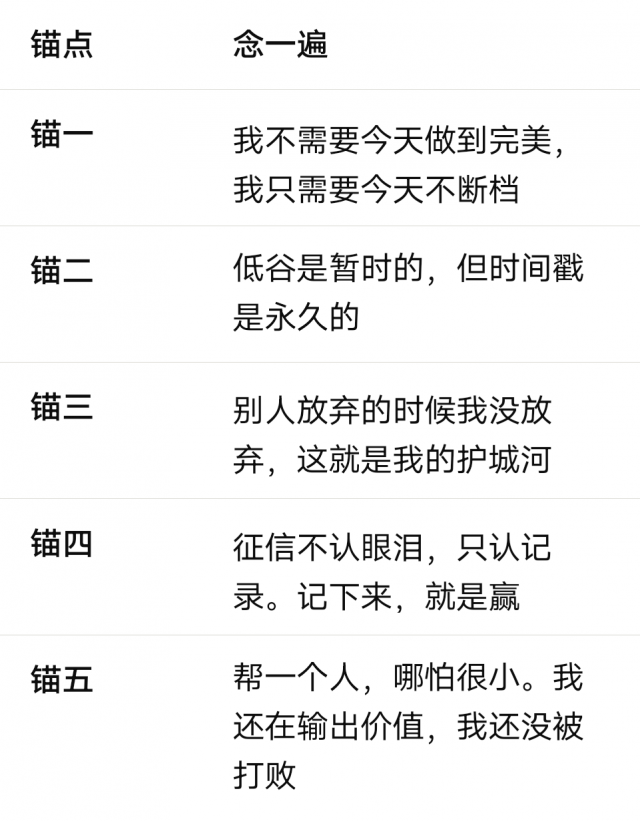
低谷时脑子里的声音会很吵:"没用的""太晚了""别人都比我强""放弃吧"。你需要一个锚,把这些声音压下去。
当你从低谷里爬出来,精力开始恢复,按这个顺序逐步加回完整动作:
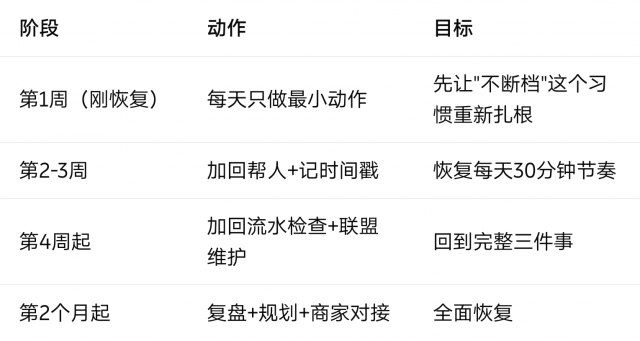
不要一上来就要求自己恢复到巅峰状态。 从最小动作开始,一格一格回来。同壹的升级路径本来就是一格一格来的,恢复也是。
低谷不是你的问题,是人生的常态。顺境是假期,低谷才是主场。
同壹不要求你在低谷里还光芒万丈。只要求你做一件事:别断档。
帮一个人、记一笔时间戳、还一笔款。哪怕做得差、做得小、做得勉强。只要没归零,你就还在场上。
而只要你还在场上,复利就还在跑。时间就还在帮你。信用就还在积累。
等风来的时候,你不是在起跑线重新出发,你是一直在跑,只是现在终于能加速了。
存时间,不存钱。让你更值钱。
低谷期不断档的人,终将被时间厚待。
同壹时间信用合作社 · HHOK | HHOK.com
互惠OK · 合伙OK · 行行OK
本篇为心理建设与行为指导内容,不构成心理咨询、投资建议或信贷承诺
信用卡最低还款为应急止血方案,长期使用将产生年化约18%利息,请尽快补全额
征信修复不存在"洗白"服务,唯一合法路径是持续按时还款+等待5年自动消除
如遇严重心理困扰,请寻求专业心理咨询或医疗帮助
扫码参与评论与作者和更多用户交互

