同壹是一个社区信用基础设施——用时间戳记录行为,用行为养信用,用信用对接金融与商业机会。
一句话定位:把"靠谱"变成可量化、可积累、可交易的资产类别。
不是银行,不碰资金。做的是银行做不了的事——记录人的可信度。
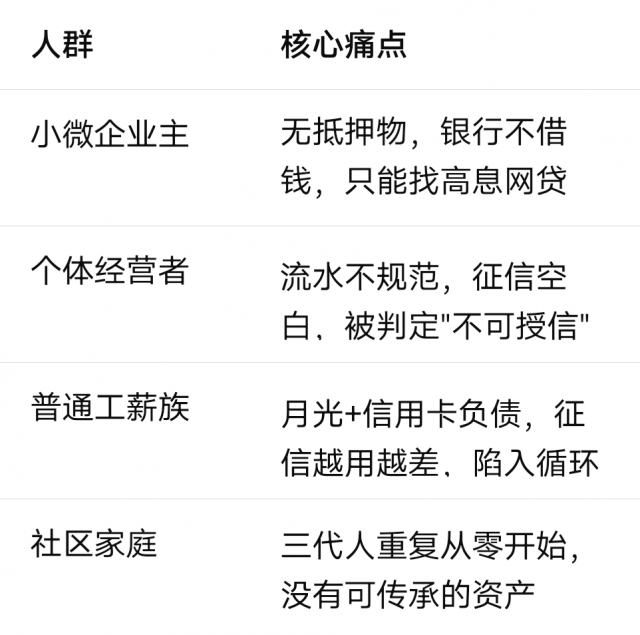
中国有1.2亿小微经营主体 + 4.9亿城镇家庭。其中征信空白或次级的人群占比超60%。
哪怕只覆盖1%,也是3600万用户。 每人年均信用相关支出(低息差、联盟折扣、服务费等)按500元估算,市场规模约180亿元/年。
利率持续下行 → 低息资金需要找到"靠谱借款人"
征信体系完善 → 行为数据逐步被金融机构采信
社区经济兴起 → 邻里互助、本地商圈联盟成为刚需
家族传承意识觉醒 → 越来越多人想给孩子留"系统"而非存款
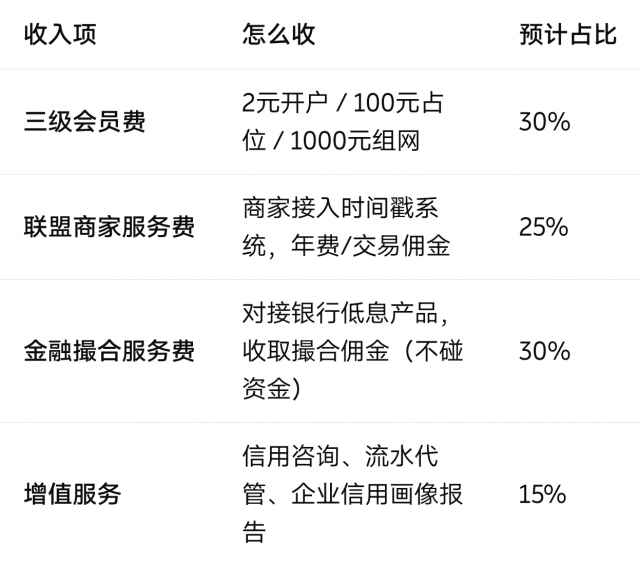
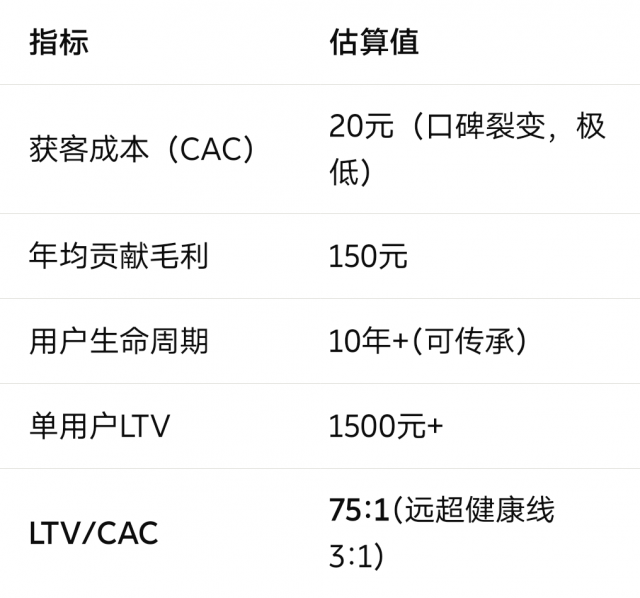
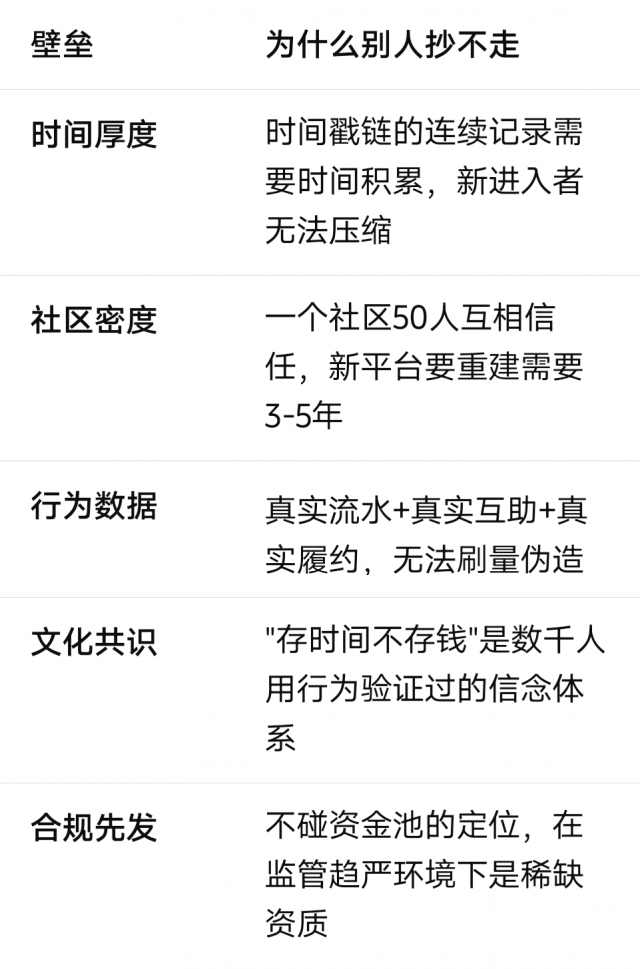
跑通"2元→100元→1000元"转化漏斗
验证"行为→信用→低息"闭环
单社区渗透率目标:30%+
关键指标:连续12个月不断档用户数
楼长制复制到10个城市
联盟商家突破10000家
对接3家以上持牌金融机构
关键指标:月活用户、时间戳总量、联盟GMV
时间戳数据被银行采信为标准
开放API,商户自主接入
跨城网络效应形成
关键指标:合作银行数、授信总额、城市覆盖数
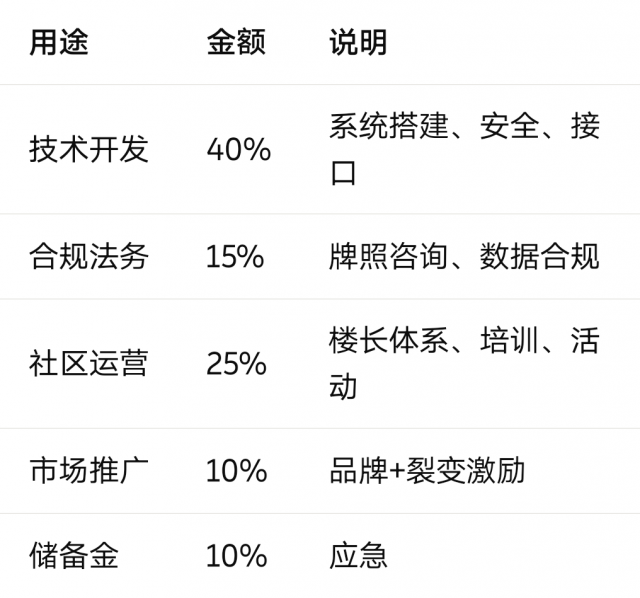
不吸收公众资金。 会员费不是投资款,不承诺回报
不设立资金池。 所有金融对接由持牌机构完成
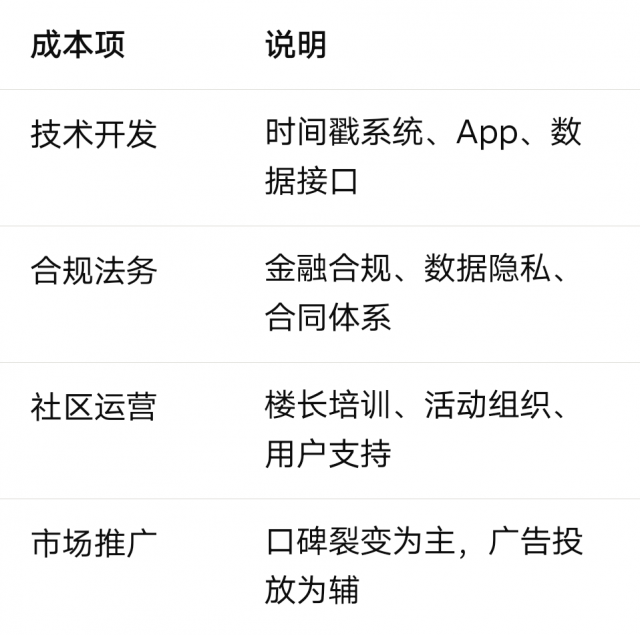
收入先于融资。 先用会员费+商家服务费跑出正向现金流,再谈外部融资
每一笔钱都对应信用积累。 不靠烧钱换规模
七、风险与应对
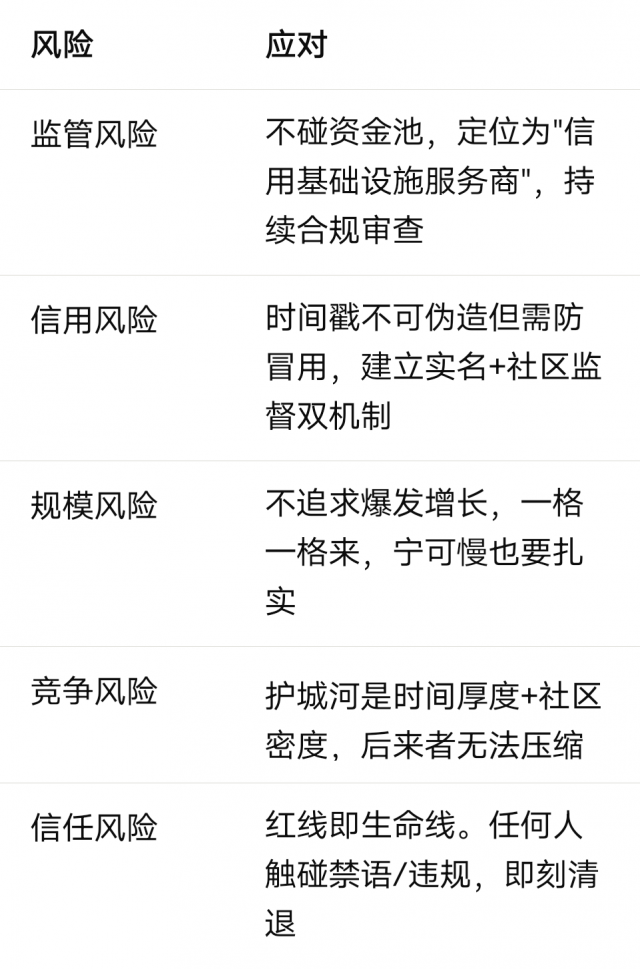
风险| 应对
监管风险| 不碰资金池,定位为"信用基础设施服务商",持续合规审查
信用风险| 时间戳不可伪造但需防冒用,建立实名+社区监督双机制
规模风险| 不追求爆发增长,一格一格来,宁可慢也要扎实
竞争风险| 护城河是时间厚度+社区密度,后来者无法压缩
信任风险| 红线即生命线。任何人触碰禁语/违规,即刻清退
八、社会价值
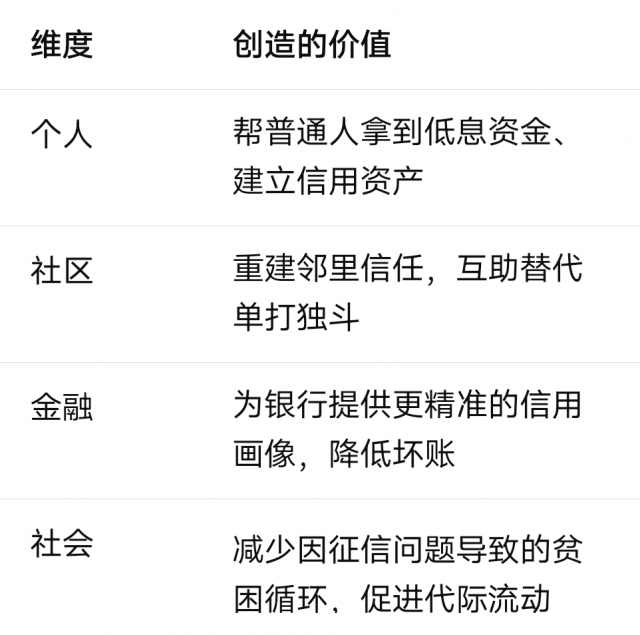
维度| 创造的价值
个人| 帮普通人拿到低息资金、建立信用资产
社区| 重建邻里信任,互助替代单打独斗
金融| 为银行提供更精准的信用画像,降低坏账
社会| 减少因征信问题导致的贫困循环,促进代际流动
一句话总结
同壹用十年时间,建一套"行为即信用"的基础设施。不碰钱,只记录靠谱。让靠谱的人活得越来越容易。
同壹时间信用合作社 · HHOK | HHOK.com
存时间,不存钱。让你更值钱。
⚠️ 重要声明:本文档为商业计划框架,仅供内部讨论与规划参考,不构成融资要约、投资建议或收益承诺。所有财务数据为测算模型,实际以运营数据为准。同壹不吸收存款、不发放贷款、不承诺任何投资回报。
扫码参与评论与作者和更多用户交互

