让1亿普通人拥有可传承的信用资产。
不是让1亿人暴富。是让1亿人——以及他们背后的家庭——拥有一套"被系统记住的靠谱记录",凭这个记录,他们能拿到低息资金、优先合作机会、社区信任。并且这套东西能传给下一代。
信用即资产,是普通人能抓住的最后一次阶层跃迁机会。
主线:用行为数据替代抵押物,重新定义"谁值得被信任"。
传统金融的逻辑:你有房有车有存款 → 银行借钱给你。
同壹的逻辑:你帮过人、履约过、流水不断档 → 系统记住你 → 这个记录本身就是抵押品。
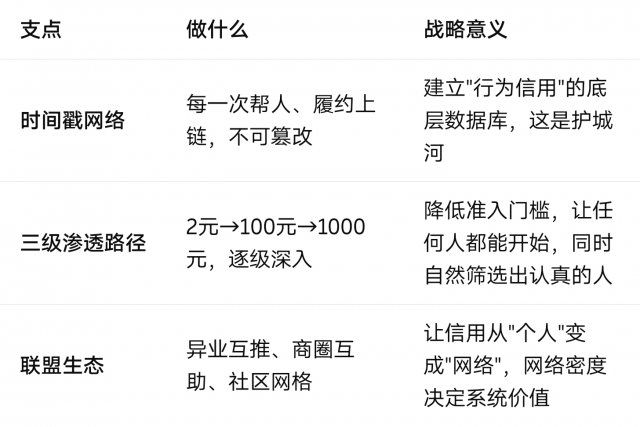
目标:跑通单点模型,验证"行为→信用→机会"的闭环。
核心动作:拉新(2元开户)→ 养活(帮人+履约+流水)→ 留存(不断档)
关键指标:连续12个月不断档用户数、时间戳累计条数、用户征信A级转化率
不追求规模,追求模型扎实。地基不牢,上层必塌。
目标:从个人信用走向网络信用,形成社区级密度。
核心动作:楼长制、异业联盟、商圈覆盖、时间戳跨人流转
关键指标:单社区渗透率、联盟商家数量、跨用户互助频次
当网络密度足够高,系统开始自运转——新人加入不是因为广告,是因为邻居在用、商家在推。
目标:信用系统对接外部金融与商业基础设施。
核心动作:银行采信时间戳数据、商户接入信用结算、跨城复制
关键指标:银行合作数量、授信总额度、跨城覆盖城市数
最终形态:同壹成为一个信用基础设施,像水电煤一样嵌入日常生活。
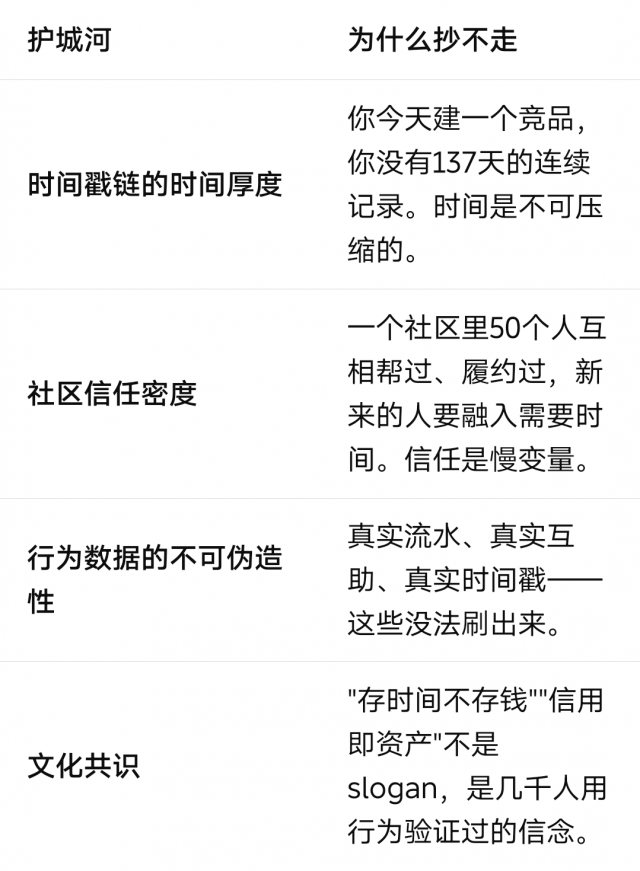
纪律大于规模。 100个连续12个月不断档的用户,比10000个注册不活跃的用户值钱。
合规是生命线。 不碰资金池、不吸储、不放贷。红线碰一条,全盘归零。
用户体验极简。 三件事(帮人、履约、流水)必须简单到"每天30分钟能完成"。复杂的东西跑不远。
可传承是终极卖点。 所有动作最终指向一个问题:"这个东西能传给下一代吗?"能,就对了。
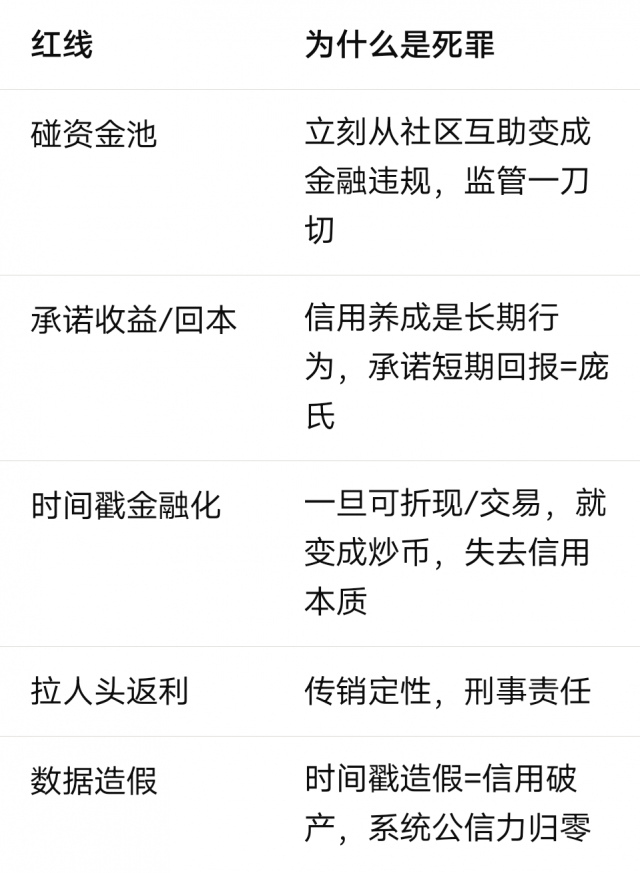
用十年时间,建一套"行为即信用"的基础设施,让靠谱的人在这个系统里活得越来越容易,让不靠谱的人被自然淘汰。
不快,但不可逆。
同壹时间信用合作社 · HHOK | HHOK.com
存时间,不存钱。让你更值钱。
扫码参与评论与作者和更多用户交互

