这是一个养征信和提额的核心操作,逻辑很简单但很多人不知道。
账单日出账金额 = 征信报告上显示的负债。
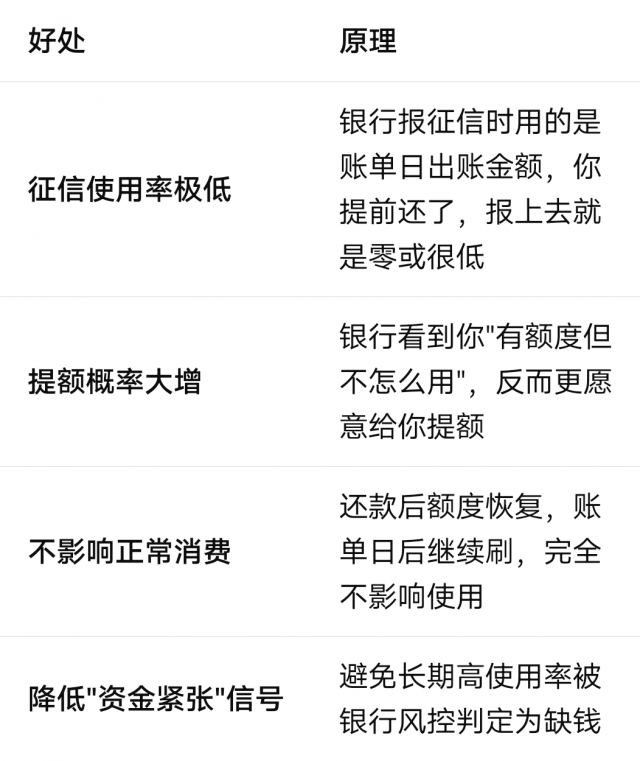
银行在报征信时,报的是你账单日当天的应还金额。如果你在账单日之前把钱还进去,出账金额就会变小甚至为零——征信上显示的负债就低了。
额度使用率 = 账单日出账金额 ÷ 授信总额。所以控制账单日出账金额,就是在控制征信上的负债率。
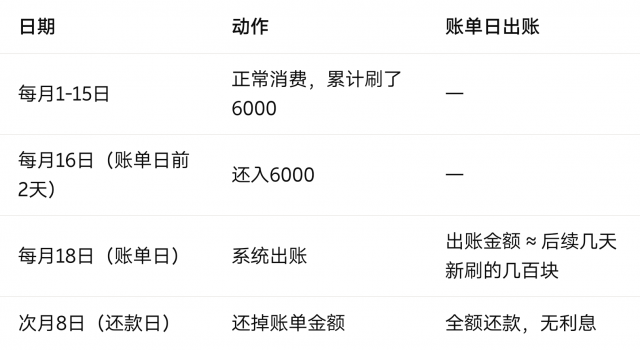
在账单日前1-2天,把信用卡当前欠款全部还清。
账单日出账金额 = 0
征信报告上该卡使用率 = 0%
效果:银行看到你"有额度但不用",是优等生画像
如果你手头不宽裕,至少还到让账单日出账金额 ÷ 总额度 < 30%。
举例:额度1万,账单日前还掉8000,出账2000。使用率 = 20%,在健康区间。
日常正常消费,但在账单日前统一还入大额。出账金额只体现最后几天的小额消费。
不要刚还完立刻刷空。 还进去之后至少隔几个小时再消费,最好隔天。否则银行系统可能识别为"虚假还款"(即俗称的"0账单操作"被风控标记)。
不是每张卡都需要。 如果你只有1-2张卡且总额度不高,正常全额还款就行。这个技巧适合额度较高、你在养征信关键期的情况。
别因此最低还款。 账单日前还了大部分,账单日出账很低,还款日那天还是要全额还清。最低还款会产生利息(年化约18%),得不偿失。
频率别太极端。 如果你每个月都做"账单日前全额清零",连续几个月征信上显示使用率0%,有些银行会认为你"不活跃"反而不给你提额。建议交替使用:这个月清零,下个月正常出账30%-40%,再下个月清零。
与同壹方法论的关系: 这个操作本质上是在管理"流水(规律进出)"中的出账呈现——让银行看到的是"有规律、有节制、不紧张"的资金画像,而不是"刷爆→最低还款→再刷"的恶性循环。
账单日前还款 = 用时间差控制征信上的负债展示。花同样的钱,换个"有钱人"的征信画像。
扫码参与评论与作者和更多用户交互

