Asset Allocation & Premium-Banking Client Development Plan
让资产会说话,让银行主动找你。
底层逻辑:资产决定评级,流水证明稳定,信用换取利差
配套原则:合规为本 · 长期主义 · 不承诺审批结果
数据基准:2026年8月(LPR 1年期 3.0% / 5年期以上 3.5%)
适用对象:个体工商户 · 小微企业主 · 自由职业者 · 有资产增值需求者
银行的本质是风险生意。它不看你赚了多少钱,而看三件事:你留了多少钱、留了多久、怎么留的。这就是「资产—流水—信用」的底层三角。把这三件事做实,低息额度是水到渠成,而不是求来的。
资产(Asset)= 评级地基:房、车、存款、理财、保单、股权——银行按「干净、可控、可变现」打分。
流水(Cash Flow)= 还款能力:连续、规律、可追溯的经营/工资流水,是银行眼里最真实的「工资单」。
信用(Credit)= 利率钥匙:征信干净 + 历史履约 = 更低的利率梯队。同样的贷款,评分不同利息可差一倍。
利息,是你「不够值钱」交的税。资产每升一级,这税就少一分。
银行采用综合评分制,可归纳为五个维度。你具备的「可贷点」越多,通过率越高,越容易拿到高额度、低利率。
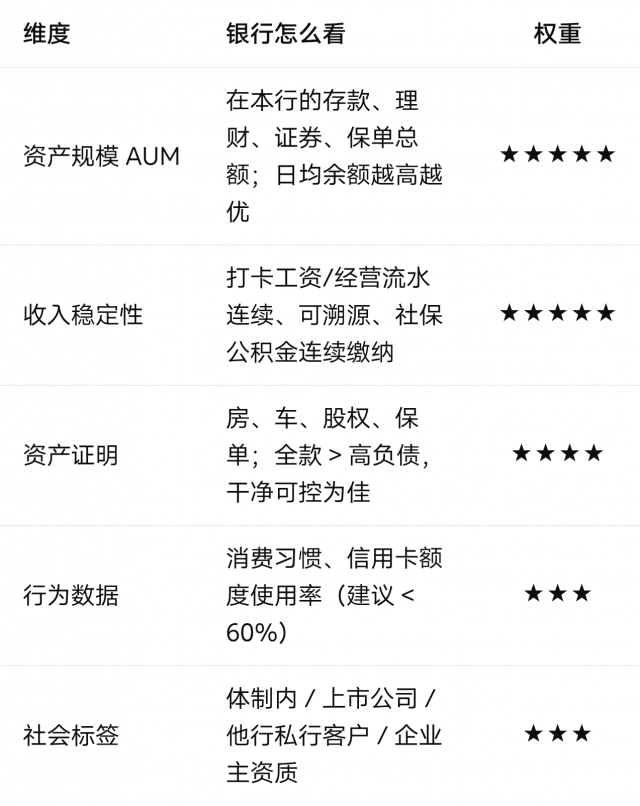
关键认知:年入50万但月光的人,银行评级远低于年入30万但存款50万的人。银行不关心你某一天的余额,只看长期资金流转能力。
银行内部评分 + 人行征信合并得出综合等级,按等级设置阶梯利率:
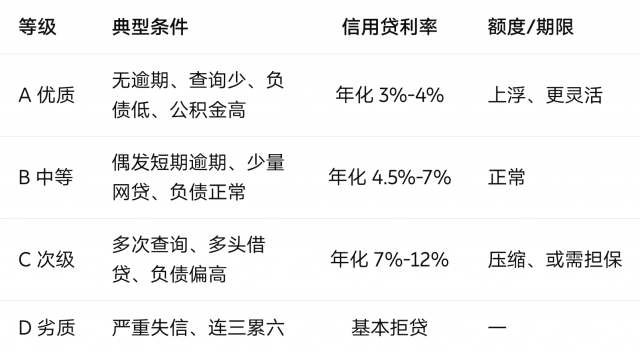
结论:同一笔贷款,A级拿3%、D级拿12%——10万元一年利息差可达数千元。这不是银行的偏心,是你信用够不够硬的差。
做计划必须看准窗口期。以下是截至2026年8月的权威公开数据,具体以办理时实时政策为准。
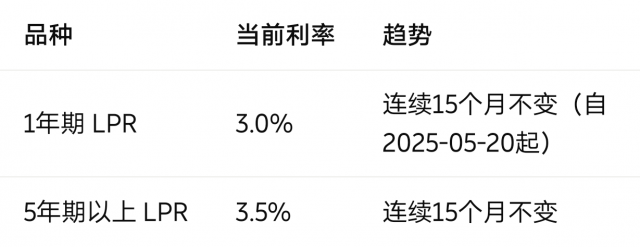
LPR 是银行定价的锚。LPR 降,房贷、经营贷利率随之下降——这正是「利率下行期是优化负债的最佳窗口」的根本原因。
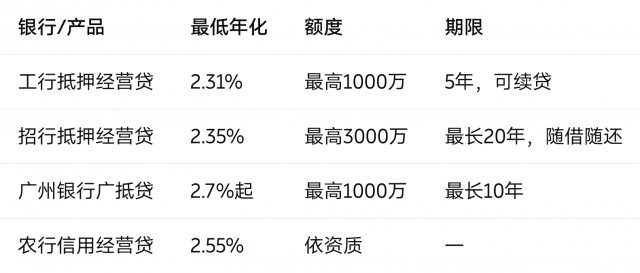
重要提醒:广深地区多家银行内部明确,2026年10月后经营贷实际发放利率将统一上调至不低于 2.8%,2.35% 报价逐步退出,同时材料核验、经营真实性核查、流水审查全面加码。原因是经营贷不良抬头、监管引导定价回归合理。
窗口期判断:2026年三季度末是锁定低息的关键窗口。错过 2.8% 之前,下一轮下行可能要等很久。
四、资产配置:标普四象限(4321法则)
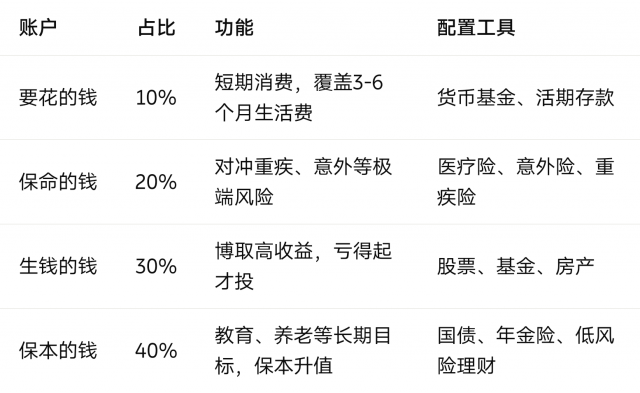
资产配置是「不把鸡蛋放一个篮子」,更是让银行看到你「资金结构健康、抗风险能力强」。业界普遍采用标准普尔家庭资产象限图,按资金用途分为四个账户:
账户| 占比| 功能| 配置工具
要花的钱| 10%| 短期消费,覆盖3-6个月生活费| 货币基金、活期存款
保命的钱| 20%| 对冲重疾、意外等极端风险 |医疗险、意外险、重疾险
生钱的钱| 30%| 博取高收益,亏得起才投| 股票、基金、房产
保本的钱| 40%| 教育、养老等长期目标,保本升值| 国债、年金险、低风险理财
比例可灵活浮动,拒绝死板执行。刚工作可偏进攻(生钱账户提高),临近退休偏稳健(保本账户提高)。原则是按自身经济状况、家庭阶段调整,而不是照搬数字。
4.1 与银行评级直接相关的三类资产
沉淀资产(最加分):在本行的定期存款、理财、基金、保险。哪怕金额不大,也证明「愿意把钱放这儿」,AUM达标常触发系统自动提额。
硬资产(背书最强):全款房/车、无二次抵押,是抵押类贷款的核心加分项;高负债资产(月供重)反而拉低评分。
现金流资产(可持续):社保、公积金、个税的高基数连续缴纳,是最有说服力的「收入稳定」证据。
五、优质客户养成:四阶段路径
养成不是一夜的事。按下面四个阶段推进,每阶段都有可量化里程碑,约12-18个月可成型。
阶段① 止血与建档(0-3个月)
清理高息负债:信用卡分期、网贷优先结清,降低负债率至70%以内
停止无效查询:近6个月硬查询控制在合理范围,不频繁申请
归集主账户:选定一家主力银行,工资、收款、理财全走它,养日均余额
建立基础配置:补齐「保命的钱」(保险),避免极端风险击穿资产
阶段② 流水养成(3-6个月)
固定进出、不断档:每月持续进账,连续性优先于金额
四流合一:对公/聚合码收款,付款留痕、备注清晰,避免快进快出
资金沉淀:账户有过夜余额、分批支出,证明资金留存能力
目标:月均流水稳定,近6个月月均入账达标,系统自动归入「优质小微」
阶段③ 画像完善(6-12个月)
规范纳税:个体工商户按规定申报,税贷类常要求满1-2年
积累资质:公积金、社保连续缴纳,营业执照注册满6个月以上
多元收入:主副业+投资+租金,让还款来源不单一
维持低使用率:信用卡额度使用率控制在60%以下
阶段④ 对接授信(12个月+)
先申请本行产品:AUM达标行通常系统主动推送信用贷,无需硬申请
再谈抵押经营贷:12个月完整流水+合规经营+抵押物,争取「2字头」利率
同步做负债置换:用低息经营贷/房贷置换高息信用卡与网贷,降低综合成本
续贷窗口意识:抓住利率窗口期(如2026 Q3末前)锁定长期低息
核心纪律:连续性 > 金额。断档超1个月系统标黄,超3个月直接拒贷;月均波动建议控制在30%以内。准时出摊要趁早,别指望一夜拿到授信。
六、资产如何变成「低息额度」:转化公式
理解银行的算账逻辑,你就知道往哪个方向使劲。
可借额度 ≈ 近30天销售额 × (1 - 近90天退款率) × 风险折扣系数(约0.8)
额度常单笔以「已发货待结算金额」为上限;退款、虚假发货、未发货订单全部打折。这印证了核心逻辑:只有真实、可追溯、能履约的流水,才被认作信用资产。
资产端:抵押物估值 × 抵押率(通常70%-80%)= 抵押类额度上限
流水端:月均入账 × 倍数(常见30-50倍,依负债调整)= 信用类额度参考
信用端:评级越高 → 利率越低、额度越上浮。A到D的利差可达数个百分点
七、30天启动清单
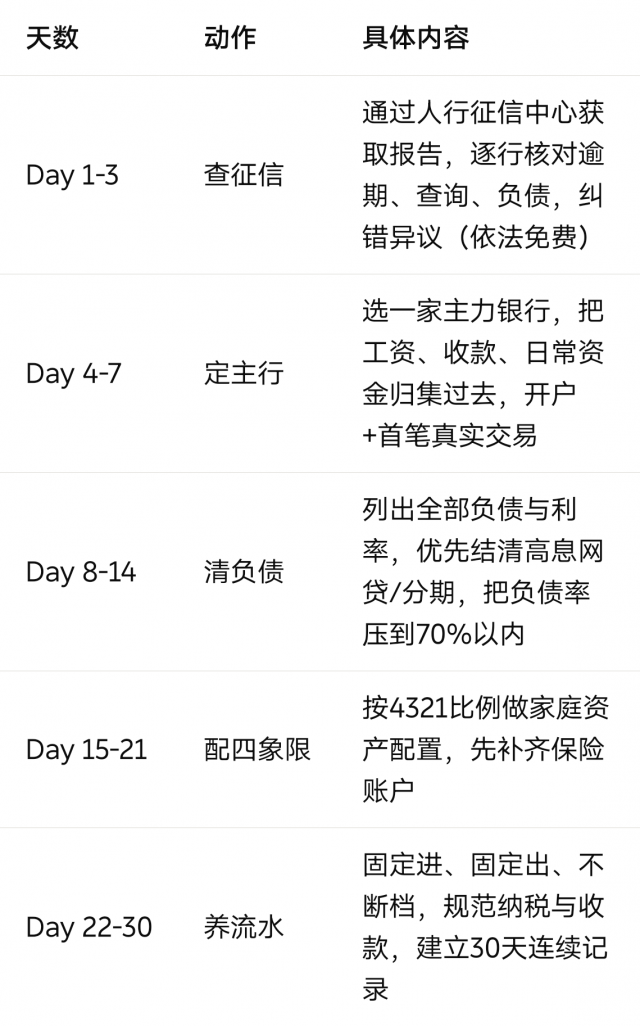
天数| 动作| 具体内容
Day 1-3| 查征信| 通过人行征信中心获取报告,逐行核对逾期、查询、负债,纠错异议(依法免费)
Day 4-7| 定主行| 选一家主力银行,把工资、收款、日常资金归集过去,开户+首笔真实交易
Day 8-14| 清负债| 列出全部负债与利率,优先结清高息网贷/分期,把负债率压到70%以内
Day 15-21| 配四象限| 按4321比例做家庭资产配置,先补齐保险账户
Day 22-30| 养流水| 固定进、固定出、不断档,规范纳税与收款,建立30天连续记录
八、合规红线(任何时候不破)
不刷单、不造假流水:虚假交易涉嫌违法且直接毁征信,一次即不可逆,断送全部授信可能
不包装、不伪造材料:收入证明、流水、纳税均须真实,造假属骗贷风险
不碰资金池、不放贷:本计划为科普与自律工具,不是银行、不是贷款中介,不吸储不放贷
不承诺审批结果:额度、利率由持牌金融机构独立审批,任何人无法「包批」
禁语不出:钱生钱、保证回本、拉人头返利、静态收益、躺赚——任何场合不得出口
重要提示:
征信异议依法免费办理,不存在「洗白」「保证下款」「包批」
经营贷资金须按合同约定用途使用,不得违规流入楼市、股市等禁止领域
具体产品额度、利率、准入以办理时银行实时政策为准,本文数据仅供参考
信用建起来要十年,毁掉只要一次。
你追钱,钱跑;你让自己值钱,钱追你。
资产配置 · 优质客户养成 · 合规为本 · 长期主义
扫码参与评论与作者和更多用户交互

