用技术把"信任"做成看得见、改不了、算得准的东西
信用即资产 · 系统即杠杆 · 信任为壹
同壹时间信用合作社 · HHOK | HHOK.com
同壹讲"信用即资产",讲的是信念。但信念要落地,需要技术。
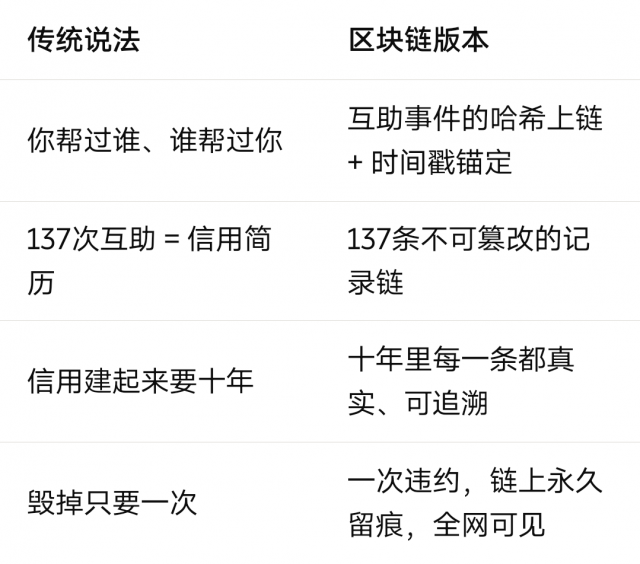
区块链解决"改不了"——你帮过谁、谁帮过你,一旦记录,不可篡改。
AI 解决"算得准"——你的流水、评分、联盟网络,机器比你更快看清"你有多值钱"。
一句话:区块链负责把事实钉死,AI 负责把事实变成信用。
这不是概念包装。下面讲的每一个技术点,都是已经落地、已被司法和金融机构验证过的东西。
区块链网上的科普说得很清楚:时间戳(Timestamp)是区块链存证的基础性核心技术。它的工作原理是哈希函数——
任意一份数据(一次互助记录、一张履约凭证)经过哈希算法,生成一个唯一且不可逆的字符串(哈希值)。再把哈希值和接收时间加在一起,再次计算,生成新的哈希值。两次运算的目的:既保证这份数据唯一对应,又确定它"在这个时间点之前就存在了"。
简单说:时间戳就像一位"证人",证明这个数据、这条互助记录,在这个时刻确实存在过。
每个区块里都包含数据、哈希值、和前一个块的哈希值。块块相连,形成链条。
如果你篡改了其中一个块——
这个块的哈希值立刻变化;
它之后所有块的内容全部失效;
想瞒天过海,除非你同时控制全网超过 51% 的节点(在成熟的联盟链上几乎不可能)。
这就是为什么我们说:攒时间戳 = 写给社区的信用简历,不可篡改。
联合信任(TSA)这类时间戳服务机构,对电子合同、知识产权、聊天记录、借款纠纷取证做"可信时间戳固化",生成司法认可的认证证书。区块链存证的关键技术——时间戳 + 哈希值 + 非对称加密——能保障电子证据的完整和安全。
有资料显示,区块链时间戳证据的采信率已从 2020 年的约 68% 提升至 2025 年的约 93%。
翻译过来:你今天攒下的每一条时间戳,未来不只是"社区认",法院也可能认。
⚠️ 重要区分:时间戳记录的是"行为凭证",不是"钱"。 同壹上链的是互助、履约、评价这类社区服务凭证,不可折现、不可交易、不可炒作——这与"区块链发币/炒币"完全是两回事。
这不是想象。乐山市商业银行、邮储银行山东省分行都上线了流水解析智能体——
打通银行对公/对私、微信、支付宝等多渠道流水;
自动识别票据、表格、文本类流水文件;
精准提取账户信息、全量交易明细、月度收支、往来对手方;
替代传统人工录入,解决手工误差大、耗时长的问题。
对同壹来说:你养的那份流水,银行不是靠人眼看,是靠 AI 秒级扫描。 你规不规范、连不连续、真不真实,机器一眼看清。
基于结构化流水数据,AI 风控模型通常从三个维度分析你的经营真实还款能力:
收支结构:营收稳定性、成本占比、净利润波动;
资金流向:区分经营资金、个人消费、关联拆借——专卡专用在这里被机器严格检查;
异常交易预警:大额短期进出、集中归集、周期性套现等高风险行为自动标记。
翻译过来同壹的三件事:
养流水 → AI 看"连续性 + 稳定性"(连续3个月不断流)
攒时间戳 → AI 看"履约一致性 + 对手方多样性"
织联盟 → AI 看"还款来源是否多元、不单一"
主流电商贷的逻辑:
可借额度 ≈ 近30天销售额 × (1 - 近90天退款率) × 风险折扣系数(约0.8)
退款、虚假发货、未发货订单全部打折。这印证了同壹的逻辑——只有真实、可追溯、能履约的流水,才被认作信用资产。
科普中国与监管文件都明确指出,AI 风控有三道硬伤:
黑箱难题:为什么拒贷?逻辑连开发者都难完全解释,金融领域需要可追溯、可申诉;
数据隐私:交易记录、消费习惯、地理位置……采集流转的每一环都可能泄露。2026年6月金发〔2026〕8号明确:姓名、身份证号、手机号、银行卡号等个人信息不得用于生成式AI模型训练;
算法偏见:AI 从历史数据学习,可能"继承"过去的歧视(某群体更容易被拒贷)。
所以同壹的立场很清楚:AI 是辅助工具,不是上帝。高影响决策必须有人的监督。 这也是为什么我们说——三件事的"纪律"和"红线",永远高于算法。
国外技术社区提出一个新概念:Verifiable AI(可验证AI)。
它的核心判断值得整个行业记住:
真正的价值不只是"AI + 区块链",而是 AI + Evidence(证据)+ Accountability(问责)。
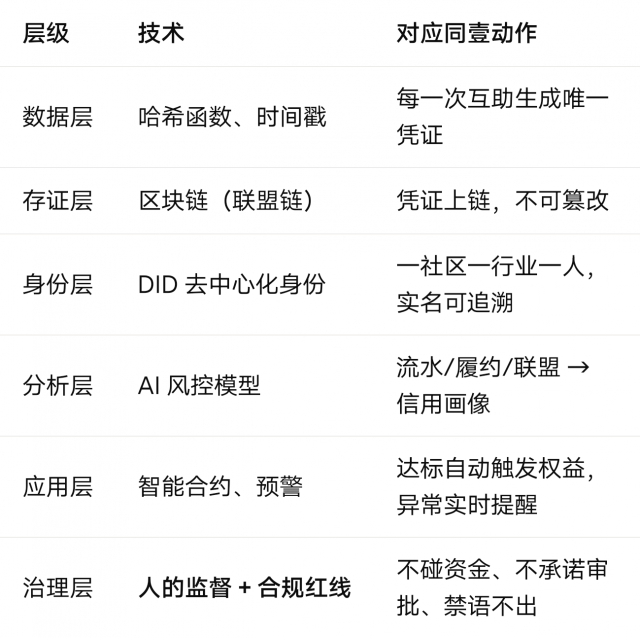
多层信任架构需要七个部分共同工作:AI 模型 + 密码学 + 数据溯源 + 区块链 + 身份 + 策略引擎 + 人的监督。
每一层各司其职——AI 提供智能,密码学实现验证,区块链保存记录,身份追踪行为者,策略引擎控制权限,人的监督支撑高影响决策。
对同壹来说,这翻译成一句话:
区块链负责"确实发生过",AI 负责"发生了意味着什么",人负责"该不该做"。
三者缺一不可。没有区块链,AI 用的是可能被篡改的数据;没有 AI,区块链只是一堆死记录;没有人,两者都可能跑偏。
五、技术红线(比功能更重要)
技术越强,红线越硬。同壹明确划界:
上链的是"行为凭证",不是"资金"——不吸储、不放贷、不碰资金池;
TBC 时间戳不可折现、不可交易、不可炒作——它是社区兑换凭证,不是币;
AI 不做"承诺审批"——额度利率由持牌金融机构独立审批;
个人信息不上链原文——链上只存哈希(数字指纹),原始数据链下保管,从哈希无法反推原始数据;
禁语不出:钱生钱、保证回本、拉人头返利、静态收益、躺赚——任何场合不得出口。
信用建起来要十年,毁掉只要一次。
技术能帮你把信用钉牢,也能在你越界时把你钉死。
结语
别人用区块链炒币,我们用区块链记人。
别人用 AI 割韭菜,我们用 AI 看清谁更值钱。
同壹的信用科技,不是为了炫技,是为了让一件事成立:
一个认真养流水、攒时间戳、织联盟的人,
应该比一个只会刷脸、借钱、跑路的人,
更被这个系统善待。
存时间,不存钱。让你更值钱。
同壹时间信用合作社 · HHOK | HHOK.com | 互惠OK · 合伙OK · 行行OK
合规声明
本文为信用科技方法论科普,不构成投资建议或信贷承诺;具体额度、利率由持牌金融机构独立审批
文中"采信率 68%→93%""风险折扣系数 0.8"等数据来自第三方行业资料,仅供参考,以司法及机构实时口径为准
同壹不是银行、不是贷款中介、不碰资金池;TBC 时间戳为社区服务兑换凭证,不可折现、不可交易、不可炒作
AI 风控存在黑箱、隐私、偏见等局限,高影响决策须有人的监督;个人信息不得用于生成式 AI 训练(金发〔2026〕8号)
扫码参与评论与作者和更多用户交互

