开网店不是为赚差价,关键看流水数据
赚差价是一时的利润,养流水是一辈子的信用资产。
信用即资产 · 系统即杠杆 · 信任为壹
存时间,不存钱。让你更值钱。
马云说:钱是世界上最容易得到的东西。
同壹补:前提是,你得先让自己值得被得到。
网店流水,就是你写给银行的「工资单」。
开网店到底赚什么?多数人第一反应是赚差价。但对懂信用的人来说,差价只是覆盖成本,流水才是核心资产。
一家店每天的交易流水、回款记录、客户评价,在银行眼里就是最真实的「经营证明」。流水好看,经营贷、信用贷的额度和利率就好看。很多电商老板的真实玩法正是:用网店流水养出低息贷款资质——差价用来活下去,流水用来长信用。
这和同壹「利息是你不够值钱交的税」是同一个逻辑:你不是在开店赚钱,而是在用开店这件事,给自己写一份银行看得懂的「工资单」。
赚差价是一时的利润,养流水是一辈子的信用资产。
网店流水 = 你的经营工资单。
银行评估一个人,核心看两件事:还款能力和还款意愿。网店流水能证明前者——持续、规律、真实的经营现金流,比一张工资单有说服力得多,尤其对个体户、自由职业者。
月均流水稳定 > 某月暴富:银行算的是「月日均」,偶尔冲高没用,持续12个月才有分量。
回款周期规律 > 金额巨大:每天/每周固定回款,比季度一次性回款更受青睐。
退款率合理 > 零退款:适度的退款说明交易真实,100%完美反而像刷单。
网店天然产生三类「信用证据」,正好对应同壹的三件事:
交易流水(每日成交额)→ 养流水:银行看到"这个人有稳定经营收入"。
店铺评分/好评记录 → 攒时间戳:银行看到"这个人履约靠谱、口碑好"。
供应链/老客复购 → 织联盟:银行看到"这个人资源稳定、来源多元"。
三层叠在一起,银行看到的不是一个「缺钱的小店主」,而是一个「有规律的、不缺钱的经营者」——利率差就藏在这里。
以10万元一年期为例:信用卡/网贷年化普遍在12%-18%,而规范经营贷年化多在3.6%-6%区间(如电商专项贷3.6%起、网商贷首笔低至4.8%、微业贷5.2%-7%)。取中间值估算,一年利息差可达数千元。这不是银行的偏心,是你「信用够值钱」省下来的钱——也就是你用流水养信用赚到的「隐形利润」。
利息是你「不够值钱」交的税。
网店流水养得越扎实,这笔税交得越少。
养流水不是刷单。真实、持续、可追溯,是唯一路径。刷单毁征信,一次就掉进「信用黑名单」,比不养还惨。
固定进、固定出:每天/每周固定时间有交易发生,避免「三天打鱼两天晒网」。
专卡专用:一张主账户绑定店铺回款,别把生活开支混进来,账目清晰是底线。
真实交易备注:每笔转账写清用途(货款、服务费、采购),让银行一眼看懂。
持续不断档:6个月是最低门槛,12个月才真正有分量。断一个月,前功折半。
起步期(0-3个月):月均流水建立,有进有出 → 可对接基础信用卡、小额消费贷。
成长期(3-6个月):月日均稳定,回款规律 → 可对接经营贷预审、额度提升。
成熟期(6-12个月+):12个月完整流水+纳税 → 可对接低息经营贷、电商专项贷。
这套节奏,和同壹「7天止血→30天养成→6个月成型」完全一致。网店只是把「个人流水」放大成了「经营流水」,逻辑不变,量级更大。
月均流水:还款能力的核心证据。持续覆盖月负债2倍以上。
回款周期:现金流稳定性。固定周期(如T+1/T+7)为佳。
退款/纠纷率:交易真实性与履约能力。行业合理区间,非越低越好。
经营时长:抗风险与可持续性。≥12个月显著加分。
把网店经营翻译成同壹语言,你会发现:开店本身就是一场「养信用」的实战训练。
养流水 = 交易数据
每天成交、回款、对账,就是最扎实的流水养成。固定一张主账户绑定店铺回款,6个月不断档,银行看到的不是一个「缺钱的小店主」,而是一个「有规律的经营者」。
攒时间戳 = 店铺评分与评价链
每一次准时发货、每一次好评、每一次售后履约,都是不可篡改的「信用时间戳」。你服务过多少客户、客户怎么评价你,一条条攒下来,就是你的信用简历——它不只帮你在平台拿流量,也帮银行在无形中给你加分。
织联盟 = 供应链与异业互推
稳定的供应商、复购的老客户、互相引流的异业商家,构成你的信用网络。银行看到你的货源稳定、客户多元,会判断「还款来源不单一」——这正是经营贷风控最看重的一点。
三件事做完,你不只是在开店——你是在用一家店,把自己养成银行愿意低息借钱的人。
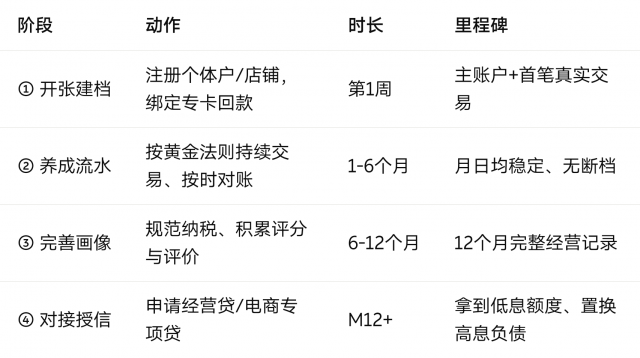
关键在第④步:当你有了12个月的规范经营流水,「电商专项贷/经营贷 vs 信用卡12%-18%」的利差就真实可用了。这不是承诺,而是银行风控逻辑下的自然结果——具体额度、利率,永远由持牌机构独立审批。
看懂额度公式,你就知道银行到底在算什么。
以主流电商贷为例:可借额度 ≈ 近30天销售额 × (1 - 近90天退款率) × 风险折扣系数(约0.8),单笔常以「已发货待结算金额」为上限。退款、虚假发货、未发货订单全部打折。这印证了同壹的逻辑:只有真实、可追溯、能履约的流水,才被认作信用资产。
还要提醒两点:
第一,银行看的不只是流水。主流风控综合看四类数据:
① 经营交易(流水/GMV/频次)
② 税务政务(纳税/工商/社保,造假成本极高、权重最高)
③ 场景供应链(物流/供货/采购,货、物流、资金形成闭环)
④ 平台行为(评分/退货率/履约,具备拐点预警价值)
流水只是第一类,所以「养流水」之外,规范纳税、稳定供货同样重要。
第二,流水连续性往往比金额更致命。多家银行已将「连续3个月不断流」列为硬性准入,断流超1个月系统标黄、超3个月直接拒贷;月均波动建议控制在30%以内。同时多数产品要求营业执照注册≥6个月、开店>3个月,税贷类常要求满1-2年——经营不满「存续稳定性」门槛,流水再漂亮也一票否决。准时出摊要趁早,但别指望一夜拿到授信。
同壹在这里的角色,不是替你借钱,而是帮你把「值得被借钱」这件事做实:规范流水、时间戳、联盟互推,三层证据齐了,贷款只是水到渠成。
常见误区:
❌ 刷单养流水 → 虚假交易一旦被识别,征信留痕,直接断送授信可能。
❌ 只看差价不看流水 → 赚了一时差价,却错过了低息置换的长期红利。
❌ 多卡混用 → 流水分散在五张卡,没有一张够「月日均」门槛。
❌ 断档重启 → 养了3个月断了1个月,银行眼里约等于从零开始。
不刷单、不造假流水:虚假交易涉嫌违法,且直接毁掉征信,一次即不可逆。
不碰资金池/不放贷:同壹不是银行、不是贷款中介,不吸收存款、不发放贷款。
不承诺审批结果:额度、利率由持牌金融机构独立审批,任何人无法「包批」。
TBC不可折现炒作:时间戳/积分是社区服务兑换凭证,不可折现、交易、炒作、兑现金。
禁语不出:钱生钱、保证回本、拉人头返利、静态收益、躺赚——任何场合不得出口。
信用建起来要十年,毁掉只要一次。
你,是同壹信用的守门人。
开网店不是为赚差价——差价让你活下去,流水让你值钱。当你用一家店,养出12个月的规范经营记录,银行看到的是一个「有规律的、不缺钱的、值得被借钱」的人。
这正是同壹想说的那句话:
马云说:钱是世界上最容易得到的东西。
同壹说:前提是,你得先让自己值得被得到。
网店流水,就是你让自己值得被得到的开始。
待有价值之日,才叫做人脉。
你追钱,钱跑;你让自己值钱,钱追你。
同壹时间信用合作社 · HHOK | HHOK.com | 互惠OK · 合伙OK · 行行OK
扫码参与评论与作者和更多用户交互

