从「不值钱」到「值钱」的 30 天路径
信用养成系统手册 · 会员与行长共用
大多数人被钱追着跑:缺钱 → 借钱 → 还钱 → 更缺钱,这是死循环——因为借钱的成本,永远是「你还不够值钱」的证据。
富人的顺序是:让自己值钱 → 钱自然来 → 用钱生钱。同样借 100 万:普通人年化 18%(一年 18 万),富人年化 3.5%(一年 3.5 万),差额 14.5 万——不是银行偏心,是「你不够值钱」。
「不值钱税」测算:借款 10 万,普通人付 1.8 万利息,值钱的人付 0.4 万,差额 1.4 万。
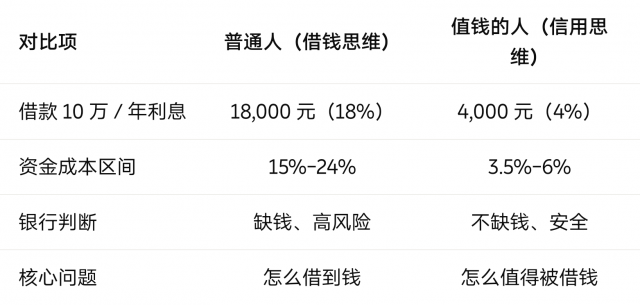
⚠️ 18% 与 4% 仅为示意区间,实际利率以持牌金融机构审批为准。
两条核心认知:
钱不是赚来的,是「值钱」之后自然来的。你追钱,钱跑;你让自己值钱,钱追你。
利息不是成本,是你「不够值钱」交的税。信用越薄,利率越高;信用越厚,钱越便宜。
顺序永远是这样:先止损 > 再优化 > 最后才是低息置换。 一个有当前逾期的人去优化负债率,就像房子着火了还在擦窗户。
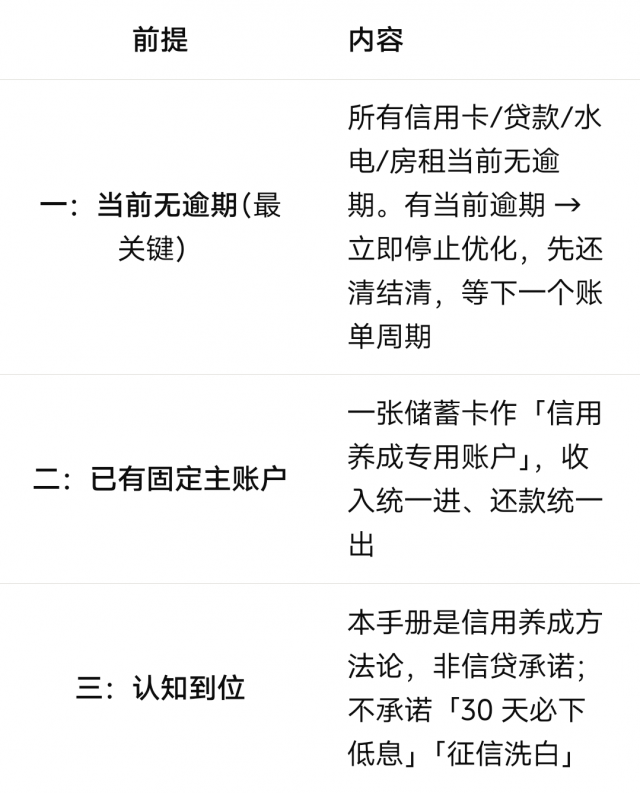
优先级金字塔:
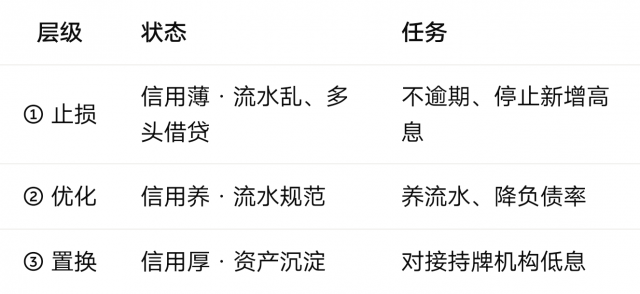
先灭火,再擦窗,最后换灯。顺序不能乱。
银行看三样:还款能力、还款意愿、稳定性。流水就是「工资单」——它证明你有稳定的现金流。
养流水的四个铁律:
固定一张主账户:选定一张储蓄卡,所有主要收入与支出都走它
固定进、固定出:工资/经营收入固定日期进,固定支出(房租、水电)固定日期出
不快进快出:钱进来后至少停留 24 小时,不要当天进当天全部转走
保留 6 个月以上:养流水是按月计的事,至少连续 6 个月才有说服力
主账户月度节奏示例:
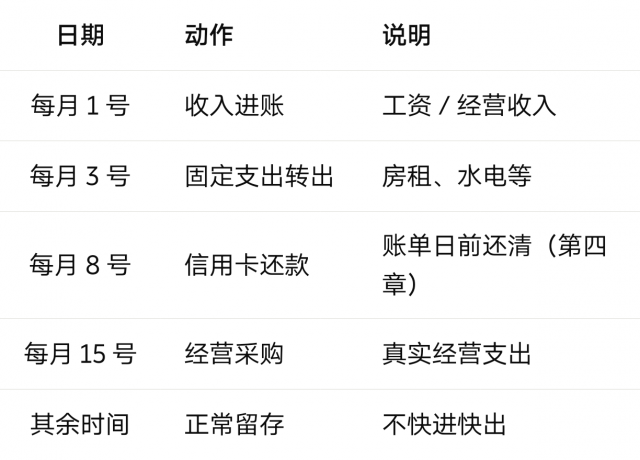
流水养的是「稳定」两个字。稳定,就是银行眼里最贵的词。
三个日期:
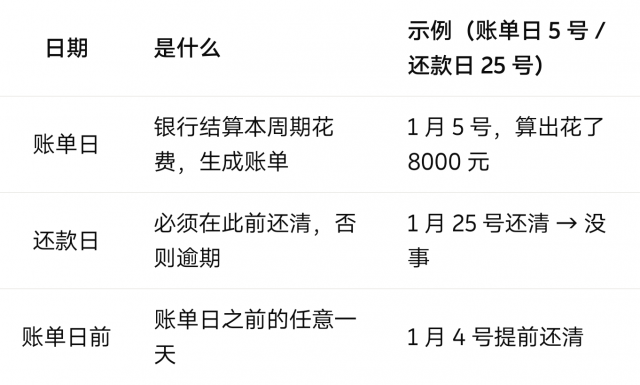
关键区别:
账单日后还款 → 账单显示欠 8000 元 → 征信采集「负债 8000 元」
账单日前还款 → 账单出来时欠 0 元 → 征信采集「负债 0 元」
征信一般采集账单日的应还款余额。你在账单日前还清,征信上这张卡的负债就是零。银行看到:这人额度 5 万,但从来不欠钱——这就是「值钱」的信号。
操作规则:还款日 − 2 天 = 账单日前还款日,在该日全额还清,账单应还 ≈ 0。
账单日历模板:
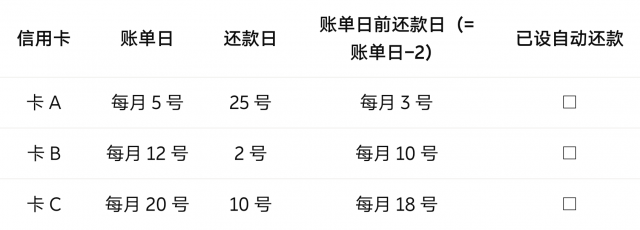
实操:在手机日历设重复提醒,到点自动还。一次设置,长期受益。
适用 vs 不适用:
✅ 建议:近期要申请房贷/经营贷、额度高但用得多、想提额总被拒
❌ 不适用(先止损):现金流极度紧张、信用卡长期空卡、有多笔逾期记录
⚠️ 优先级:先止损(不逾期)> 再优化(账单日前还)> 最后才是低息置换。
第五章 · 攒时间戳:你的「信用简历」
你帮了邻居 137 次,银行给你定价:零。因为没人记着。但如果这 137 次有时间戳记下来——谁也拿不走、谁也改不了。
时间戳能证明什么:
还款意愿:长期稳定互助 → 你是个「说到做到」的人
稳定性:互助记录跨度数年 → 你在社区扎根,不会跑
信用网络:联盟互推行为全部上链、不可篡改
⚠️ 时间戳 ≠ 银行征信数据:它不直接决定审批,价值在于让你从「无记录」变成「有信用故事」。信用网络足够密,它就是银行之外的第二份信用证明。
攒时间戳三条纪律:① 真实(只记真实互助,不虚构刷量)② 双方确认(对方确认后入系统,无确认不认)③ 持续(一个月 3 条不如一年 300 条)
时间戳是你的信用简历,流水是你的工资单。简历越厚、工资单越漂亮,银行越愿意给你低息。
第六章 · 征信优化 30 天行动清单
30 天总节奏:
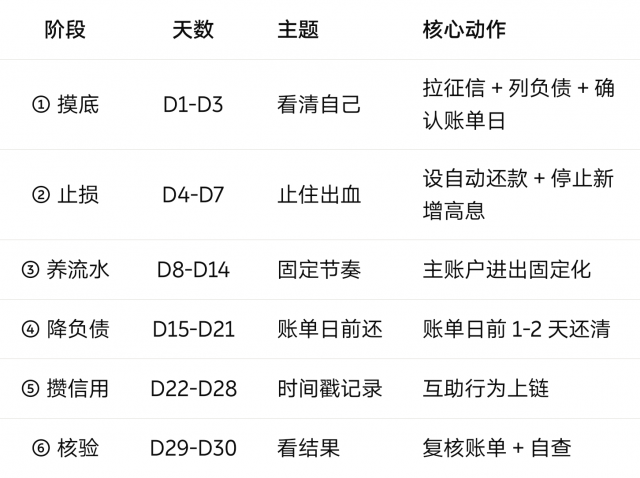
阶段 天数 主题 核心动作
① 摸底 D1-D3 看清自己 拉征信 + 列负债 + 确认账单日
② 止损 D4-D7 止住出血 设自动还款 + 停止新增高息
③ 养流水 D8-D14 固定节奏 主账户进出固定化
④ 降负债 D15-D21 账单日前还 账单日前 1-2 天还清
⑤ 攒信用 D22-D28 时间戳记录 互助行为上链
⑥ 核验 D29-D30 看结果 复核账单 + 自查
逐日要点:
D1:登录 www.pbccrc.org.cn 免费查详版征信 → 只认官方渠道,任何「花钱洗白征信」都是诈骗
D4:所有卡/贷设自动全额还款(绑主账户,还款日至少提前 2 天扣款)
D5:优先还清利率最高的一笔(雪球法),停止新增网贷/套现
D15-D21:每个账单日前 1-2 天从主账户全额还清 → 应还 ≈ 0
D22-D28:每次互助记时间戳(对方确认后入系统),按时履约所有账单
D29-D30:复核账单、自查、决定晋级或继续循环
验收信号(D30 自评):
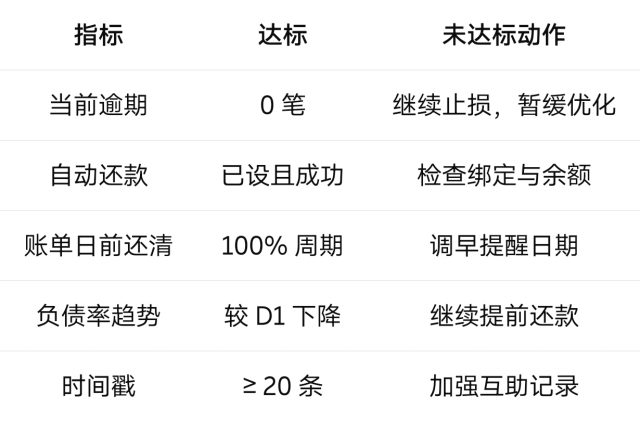
指标 达标 未达标动作
当前逾期 0 笔 继续止损,暂缓优化
自动还款 已设且成功 检查绑定与余额
账单日前还清 100% 周期 调早提醒日期
负债率趋势 较 D1 下降 继续提前还款
时间戳 ≥ 20 条 加强互助记录
原则:数据以系统/账单记录为准,不凭感觉。未达标不追责、不催单、不晋级。
第七章 · 低息置换:从①到③的完整路径
真正的「低息置换」不是「找哪个口子」,而是用不断增值的信用资产,把高息负债一步步置换成低息资产。
信用养成三层级:
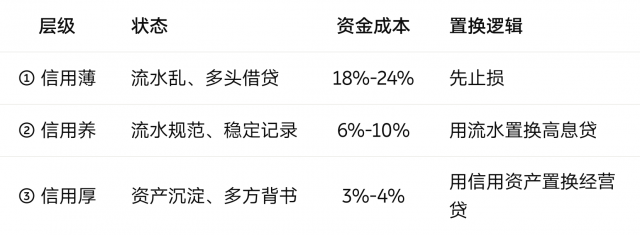
层级 状态 资金成本 置换逻辑
① 信用薄 流水乱、多头借贷 18%-24% 先止损
② 信用养 流水规范、稳定记录 6%-10% 用流水置换高息贷
③ 信用厚 资产沉淀、多方背书 3%-4% 用信用资产置换经营贷
四步实操:
止损:停止新增高息借贷,列全部负债清单,优先还利率最高的(雪球法)
养流水:固定主账户,固定进出,保留 6 个月以上(第三章)
攒时间戳:持续互助,积累信用证据,让信用网络为你背书(第五章)
置换:流水规范 6 个月以上,主动联系持牌金融机构,用低息经营贷/抵押贷置换高息负债
同壹的角色定位:
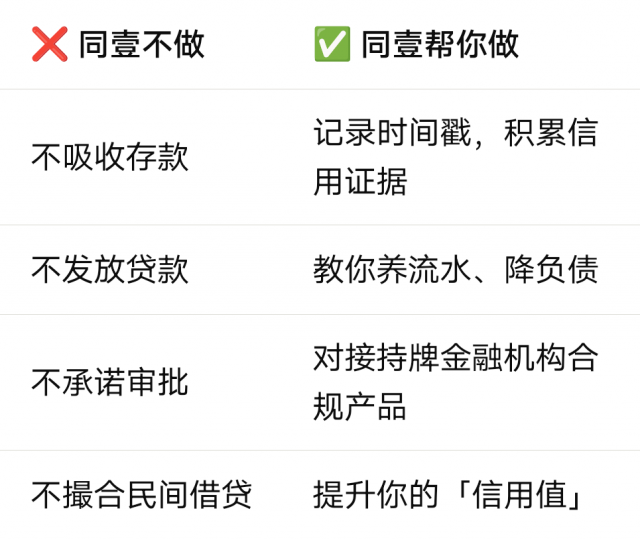
❌ 同壹不做 ✅ 同壹帮你做
不吸收存款 记录时间戳,积累信用证据
不发放贷款 教你养流水、降负债
不承诺审批 对接持牌金融机构合规产品
不撮合民间借贷 提升你的「信用值」
同壹不借钱给你,但同壹让你——变得值得被借钱。
第八章 · 合规红线与常见陷阱(永久有效)
红线清单:
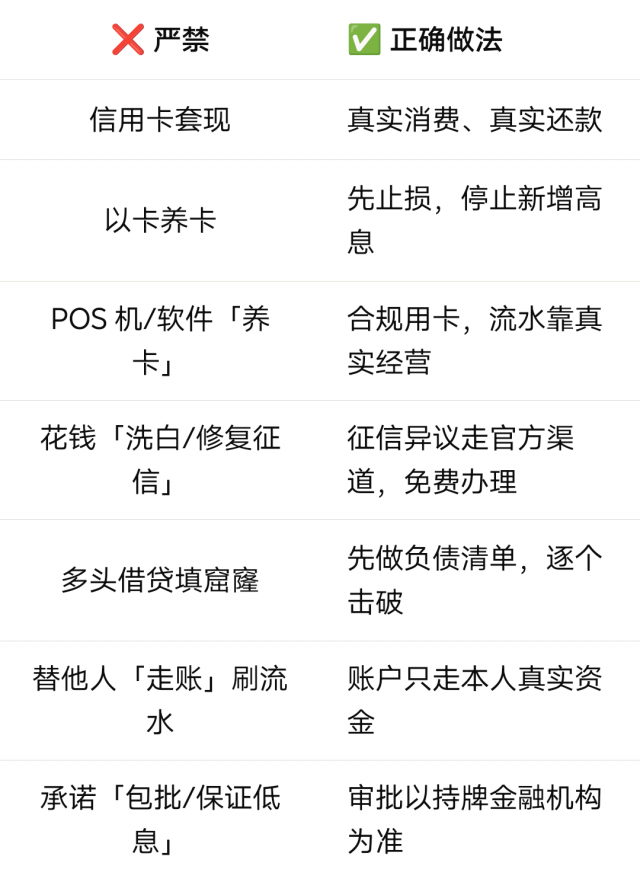
❌ 严禁 ✅ 正确做法
信用卡套现 真实消费、真实还款
以卡养卡 先止损,停止新增高息
POS 机/软件「养卡」 合规用卡,流水靠真实经营
花钱「洗白/修复征信」 征信异议走官方渠道,免费办理
多头借贷填窟窿 先做负债清单,逐个击破
替他人「走账」刷流水 账户只走本人真实资金
承诺「包批/保证低息」 审批以持牌金融机构为准
⚠️ 任何宣称「花钱就能修复征信」「洗白征信」的均为诈骗。征信异议通过人民银行征信中心官方渠道免费办理(《征信业管理条例》)。
同壹四不准(永久红线):
🚫 不碰资金 · 🚫 不承诺收益 · 🚫 不拉人头返利 · 🚫 不炒 TBC
官方渠道:人民银行征信中心官网 www.pbccrc.org.cn (个人信用报告免费查询、异议申请免费办理)。
第九章 · 行长心法:让自己值钱的人生
钱是工具,不是主人。存钱不如存时间。
信用即资产,系统即杠杆。信任为壹,万物共生。
利息不是成本,是你「不够值钱」交的税。
你追钱,钱跑;你让自己值钱,钱追你。
别急着借钱,先养信用。
时间戳是你的信用简历,流水是你的工资单。
行长是让花自己长的人,不是拿喇叭喊「快开花」的人。
激励只对「做到了」的人,问话只对「卡住了」的人。
别空想,先小试——30 天一个循环,花自己会长。
30 天验证信号:
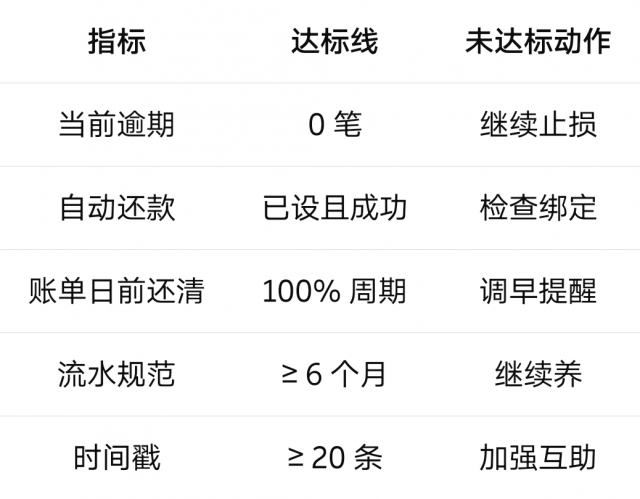
指标 达标线 未达标动作
当前逾期 0 笔 继续止损
自动还款 已设且成功 检查绑定
账单日前还清 100% 周期 调早提醒
流水规范 ≥ 6 个月 继续养
时间戳 ≥ 20 条 加强互助
给自己 30 天。30 天后,你会感谢今天开始养信用的自己。
收尾金句:
信用即资产,系统即杠杆。让自己值钱,让钱追你。
信任为壹,万物共生。
HHOK.com | 互惠OK · 合伙OK · 行行OK
⚠️ 合规声明:本手册为信用养成与财务规划的方法论参考,不构成任何金融/投资建议或信贷承诺。涉及征信查询、异议申请、贷款审批等具体事项,务必咨询持牌金融机构与专业人士,以官方口径为准。人民银行征信中心官网:www.pbccrc.org.cn 。严禁信用卡套现、以卡养卡等违规行为。
至此,「低息置换,让自己值钱」完整知识体系全部产出并整合:
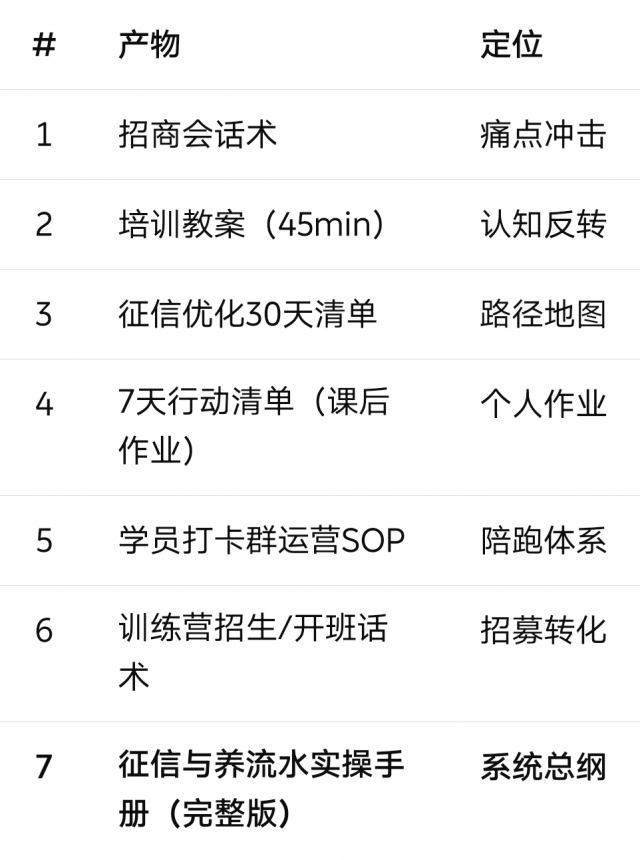
# 产物 定位
1 招商会话术 痛点冲击
2 培训教案(45min) 认知反转
3 征信优化30天清单 路径地图
4 7天行动清单(课后作业) 个人作业
5 学员打卡群运营SOP 陪跑体系
6 训练营招生/开班话术 招募转化
7 征信与养流水实操手册(完整版) 系统总纲
扫码参与评论与作者和更多用户交互

