先止损,再优化——30 天让征信报告"变干净"
适用:信用养成 ①→②(信用薄 → 信用养)
顺序永远是这样:先止损 > 再优化 > 最后才是低息置换。
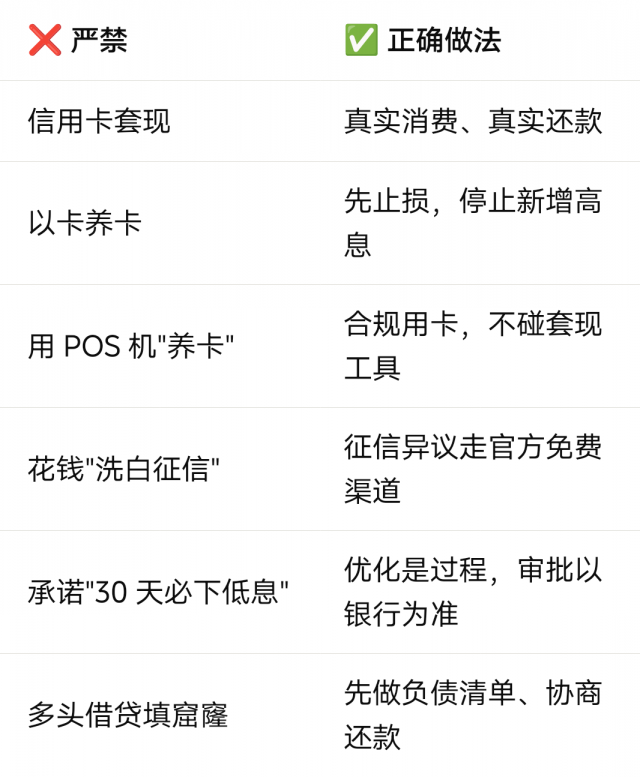
一个有当前逾期的人去"优化负债率",就像房子着火了还在擦窗户。
① 当前无逾期(最关键):所有信用卡/贷款/水电/房租当前无逾期。有当前逾期 → 立即停止本清单,先还清结清,等下一个账单周期再开始
② 已有固定主账户:一张储蓄卡作主账户,进出固定(沿用《养流水手册》)
③ 认知到位:本清单是信用养成方法论,非信贷承诺;不承诺"30 天必下低息""征信洗白",审批以持牌金融机构为准
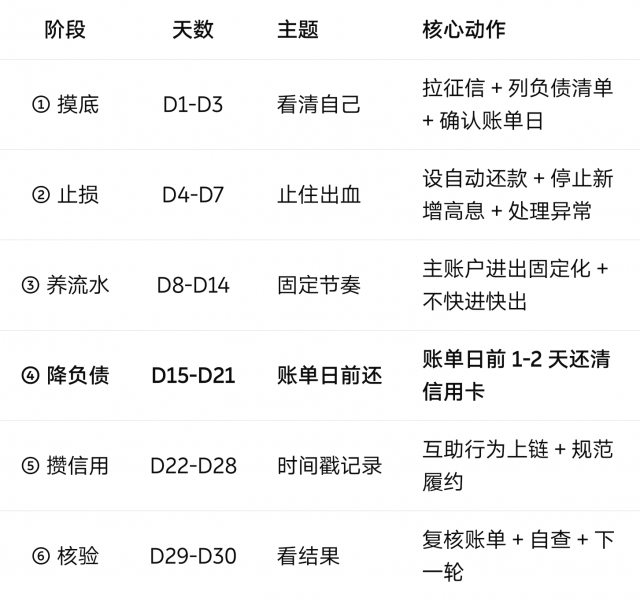
⑤ 攒信用|D22-D28|时间戳记录|互助行为上链 + 规范履约
⑥ 核验|D29-D30|看结果|复核账单 + 自查 + 下一轮
为什么有效:征信一般采集账单日的应还款余额
账单日后还款 → 征信显示"负债 8000 元"
账单日前还款 → 征信显示"负债 0 元"
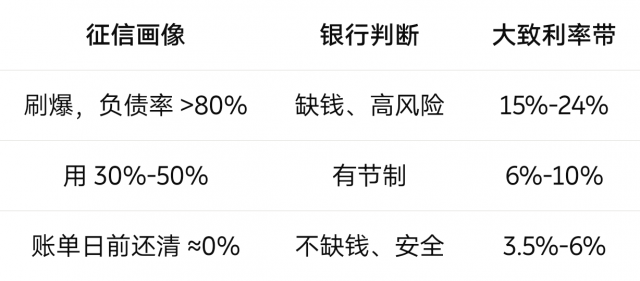
⚠️ 利率带仅为示意区间,实际以持牌金融机构审批为准。
D1:登录人民银行征信中心官网(www.pbccrc.org.cn)免费查详版征信 → 只认官方渠道,任何"花钱洗白征信"都是诈骗,征信异议免费办理(《征信业管理条例》)
D4:所有卡/贷设自动全额还款(绑主账户,还款日至少提前 2 天扣款)
D5:优先还清利率最高的一笔(雪球法),停止新增网贷/套现
D15-D21:每个账单日前 1-2 天从主账户全额还清 → 账单日出账应还 ≈ 0
D22-D28:每次互助记时间戳(对方确认后入系统),按时履约所有账单
D29-D30:复核账单、自查、决定晋级或继续循环
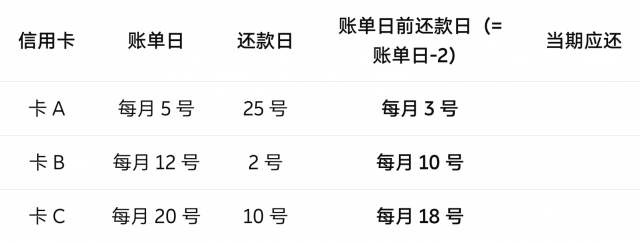
卡 B|每月 12 号|2 号|每月 10 号
卡 C|每月 20 号|10 号|每月 18 号
实操:在手机日历给"账单日前还款日"设重复提醒,到点自动还。一次设置,长期受益。
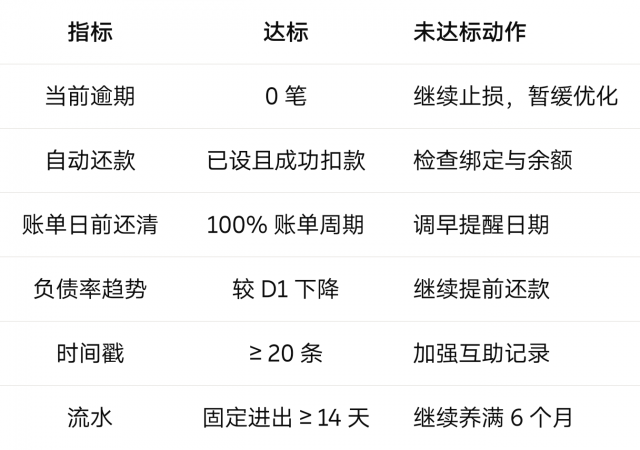
原则:数据以系统/账单记录为准,不凭感觉。未达标不追责、不催单、不晋级。
行长心法
先止损,再优化,最后才是低息置换。
逾期是火灾,负债率是窗户——先灭火,再擦窗。
账单日前还款,不是还钱,是"秀肌肉"。
让银行看到你"不缺钱",它才敢给你"便宜钱"。
时间戳是你的信用简历,流水是你的工资单。
别空想,先小试——30 天一个循环,花自己会长。
信用即资产,系统即杠杆。让自己值钱,让钱追你。
信任为壹,万物共生。HHOK.com | 互惠OK · 合伙OK · 行行OK
⚠️ 合规声明:本文档为信用养成与财务规划的方法论参考,不构成任何金融/投资建议或信贷承诺。涉及征信查询、异议申请、贷款审批等具体事项,务必咨询持牌金融机构与专业人士,以官方口径为准。人民银行征信中心官网 www.pbccrc.org.cn ,征信异议申请免费办理。
扫码参与评论与作者和更多用户交互

