适用场景:信用养成进阶 · 给"想让自己更值钱"的商家/会员的具体动作
核心逻辑:让征信报告上的负债"隐形",向银行证明"我不缺钱"
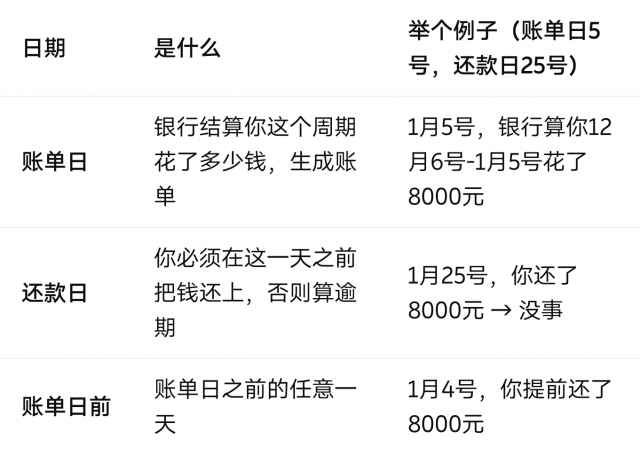
关键区别:
账单日后还款:账单上显示你欠8000元 → 征信报告采集到"负债8000元"
账单日前还款:账单出来时显示你欠0元 → 征信报告采集到"负债0元"
征信报告一般采集的是账单日的应还款余额。你在账单日之前还清,征信上这张卡的负债就是零。
回到"低息置换"的逻辑——银行给你低息,是因为你"值钱"。银行怎么判断你值不值钱?看征信报告。
征信报告上的"负债率"直接决定银行对你的定价:
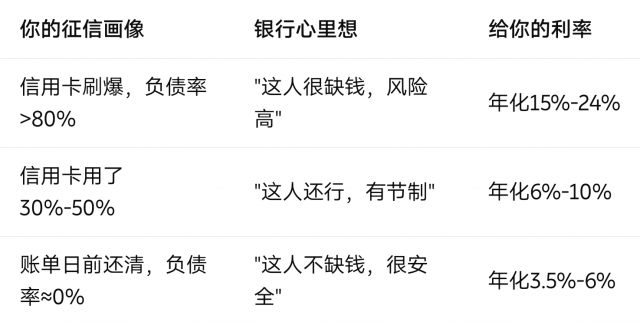
账单日前还清,负债率≈0%|"这人不缺钱,很安全"|年化3.5%-6%
账单日前还款的本质:不是"还钱",是"向银行展示你的资金充裕度"。
你不需要真的很有钱。你只需要在账单日那天,让银行看到"这个人没有负债"。这就是"让自己值钱"的最小动作之一。
把"账单日前还款"嵌入你已有的养流水节奏:
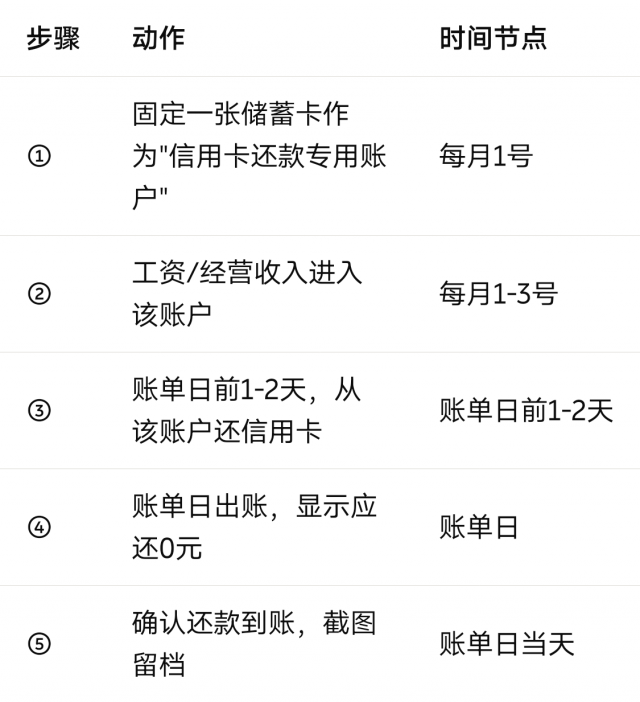
示例(账单日每月5号):
每月1号:收入进账
每月3号:还信用卡(账单日前2天)
每月5号:账单出来,应还0元
每月25号:还款日(其实已经还完了,只是确认)
这个节奏的好处:既养了流水(固定日期进、固定日期出),又养了征信(低负债率)。一举两得。
强烈建议账单日前还款的人:
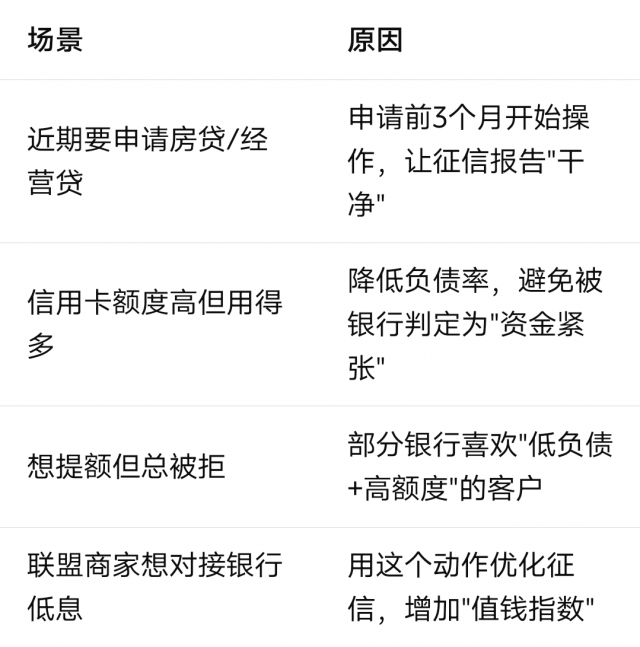
不建议的人:
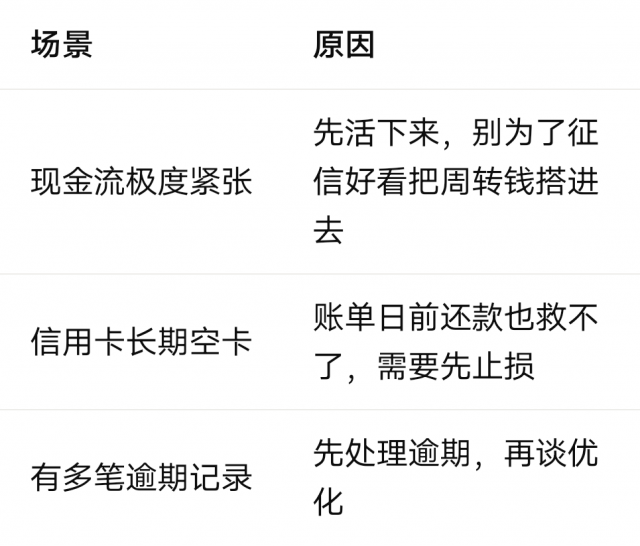
⚠️ 优先级:先止损(不逾期)> 再优化(账单日前还)> 最后才是低息置换。
[商家称呼],你有没有注意过你的信用卡账单日和还款日?
大多数人都是还款日那天才还——因为"反正没逾期就行"。但你知道吗?银行在账单日那天就采集你的负债数据了。你还款日还了,征信上已经记了一笔"这个人欠了8000块"。
如果你在账单日前两天还掉,征信上那笔负债就是零。银行一看:这人信用卡额度5万,但从来不欠钱。这就是"值钱"的信号。
你不用多花一分钱,只是把还款时间提前两天。但这个动作做满6个月,你的征信报告会好看很多。去银行谈低息的时候,底气就不一样。
同壹教你的就是这个——不是怎么借钱,是怎么让自己"看起来值钱"。因为看起来值钱,慢慢就真的变值钱了。
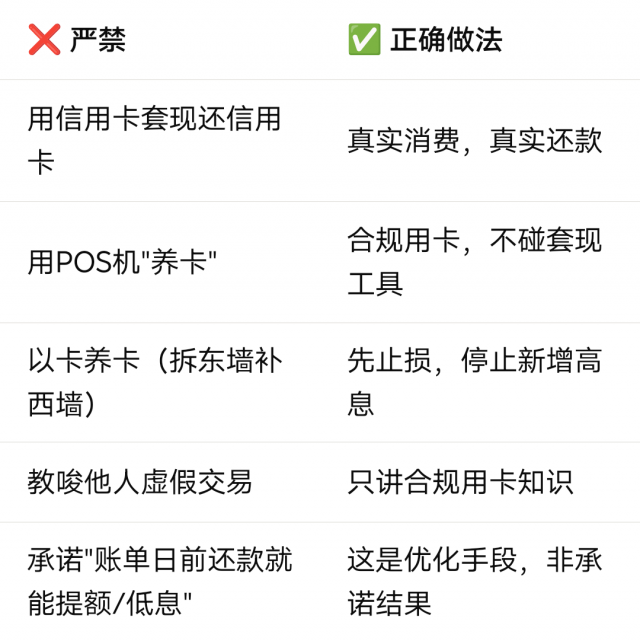
以卡养卡(拆东墙补西墙)|先止损,停止新增高息
教唆他人虚假交易|只讲合规用卡知识
承诺"账单日前还款就能提额/低息"|这是优化手段,非承诺结果
⚠️ 重要提示:账单日前还款是合规的信用卡使用习惯,但绝不是"快速提额""秒批低息"的保证。任何信贷审批以持牌金融机构为准。同壹不承诺任何信贷结果。
扫码参与评论与作者和更多用户交互

