招商会「痛点冲击」升级环节配套 · 认知破局课
时长:45分钟(可压缩至25分钟快讲版)· 方法:费曼学习法 + 数字冲击 + 互动
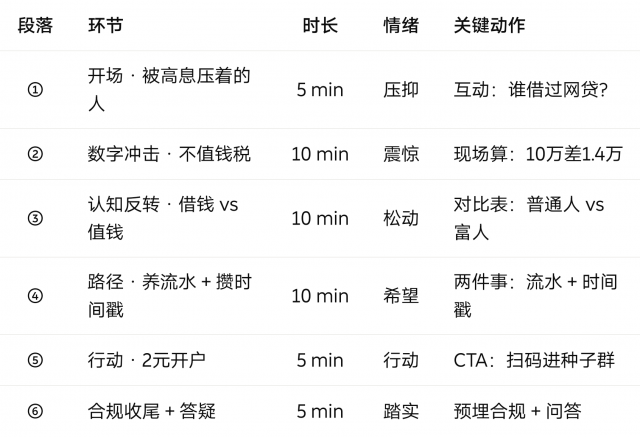
情绪曲线按「痛点 → 反转 → 路径 → 行动」推进,先压后扬:
核心金句(贯穿全程):
利息不是成本,是你「不够值钱」交的税。你追钱,钱跑;你让自己值钱,钱追你。
合规底线:现场只推2元开户,绝不推100元/1000元,绝不承诺「开户就能贷到款」。
各位老板,你们有没有过这种时候——生意想往前走一步,但卡在钱上?
想扩个门面、进批新货、搞场活动、多招一个人。脑子里全是「再投入一点就能赚更多」,但口袋里拿不出来。这时候你怎么办?
大多数人只有两条路:
刷信用卡:年化18%,借10万一年利息1万8——干一年利润全给银行打工
借网贷/民间借贷:年化24%甚至更高,越借越慌,越慌越借
你们当中肯定有人走过这两条路。那个滋味——不是缺钱,是缺「值钱」。
【互动】 借过网贷的老板举手?你当时年化多少——20%?24%?一年白干了多少钱,自己算。
同样是借10万块钱。你借,年化18%,一年还1万8;隔壁老王借,年化4%,一年还4000。同样的10万,你比他多付1万4。
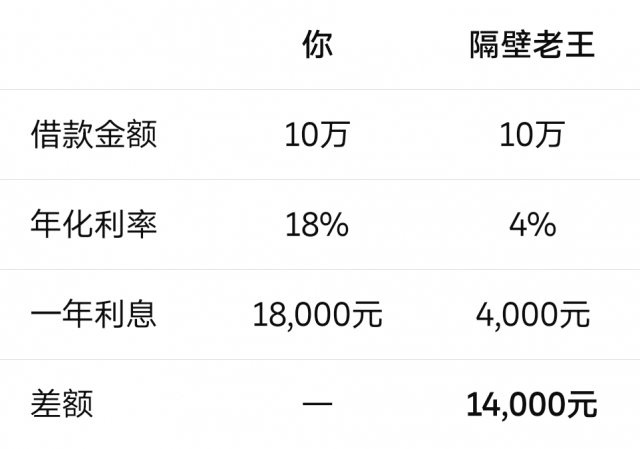
这不是银行偏心,这是你「不值钱」。银行看你的流水规不规范、你这人靠不靠谱、有没有稳定还款能力。你流水乱七八糟,今天这张卡进明天那张卡出,银行一看——这人不放心,利率给你拉满。
这多出来的1万4利息,就是你「不值钱」交的税。
⚠️ 18%与4%仅为示意区间,实际利率以持牌金融机构审批为准。
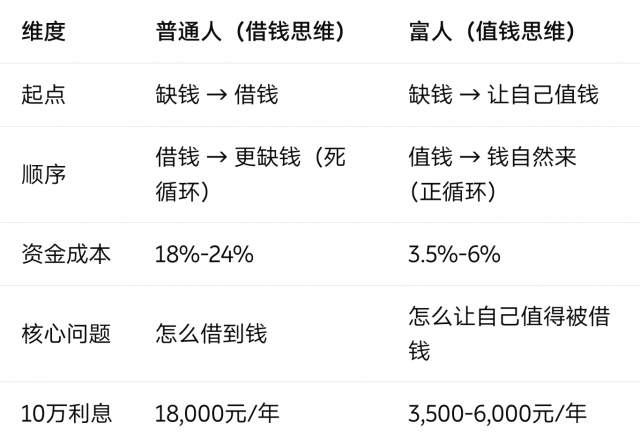
普通人的第一反应:缺钱 → 借钱 → 还钱 → 更缺钱。这是个死循环,因为借钱的成本,永远是「你还不够值钱」的证据。
富人怎么想?顺序是:让自己值钱 → 钱自然来 → 用钱生钱。 同样的钱,差了14.5万利息。这不是银行偏心,是「你不够值钱」。
那怎么让自己值钱?两件事——第一,养流水;第二,攒信用(时间戳)。
信用养成三层级:
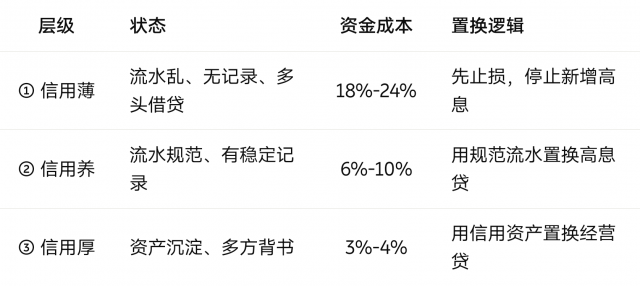
① 养流水(从①到②,约6个月)
固定一张储蓄卡作为「主账户」
固定日期进(工资/经营收入)、固定日期出(固定支出)
不快进快出,不频繁换账户,保留6个月以上稳定记录
② 攒时间戳(从②到③,持续)
你帮了137次人,银行给你定价:零——因为没人记着
时间戳把这137次记下来:谁也拿不走、谁也改不了,是你「说到做到」的证据
你在联盟里跟商家互推客户,互助行为全部上链、不可篡改——信用网络越织越密
同壹不借钱给你。但同壹让你——变得值得被借钱。
怎么开始?花2块钱,开一个信用户口本。不是会员费,不是加盟费,是给你的信任开一个「户口本」。
开户后进社区种子群,开始记录你的时间戳。30天后你看数据——你帮了多少人、多少人帮你。这不是空想,是实打实的信用积累。
信用养起来了,流水规范了,低息自然来。不是你去求银行,是银行来找你。
下面我给你们看一个东西——(进入花瓶比喻/三级路径)
最后说一句——同壹是社区信用合作社,我们不吸收存款、不发放贷款、不承诺任何信贷审批结果。所有借贷行为必须通过持牌金融机构完成。我们能做的,是帮你把信用养厚,让你有资格拿到低息。审批多少、利率多少,那是银行的事,我们说了不算。
三、互动练习(费曼学习法)
练习一 · 算清你的「不值钱税」(5 min · 个人)
每位学员写下:① 你目前所有负债的金额与年化利率;② 假设信用养厚后能拿到4%的利率,一年能省多少利息。算出差额,同桌互换看一眼。
练习二 · 我的信用简历(5 min · 两两)
两人一组互相回答:① 过去一年你帮过同行/邻居哪些忙?② 这些事有记录吗?谁记着?③ 如果变成「时间戳」,你的信用简历能写几行?引导学员意识到「信任一直在发生,但从未被固化成资产」。
练习三 · 教给一个人(5 min · 上台)
请1-2位学员上台,用1分钟把「借钱思维 vs 值钱思维」讲给全班听,必须用到「不值钱税」这个词。讲不清楚的同桌补充,讲得清楚的全场鼓掌——这就是费曼学习法的闭环。
四、验证信号(达标线)
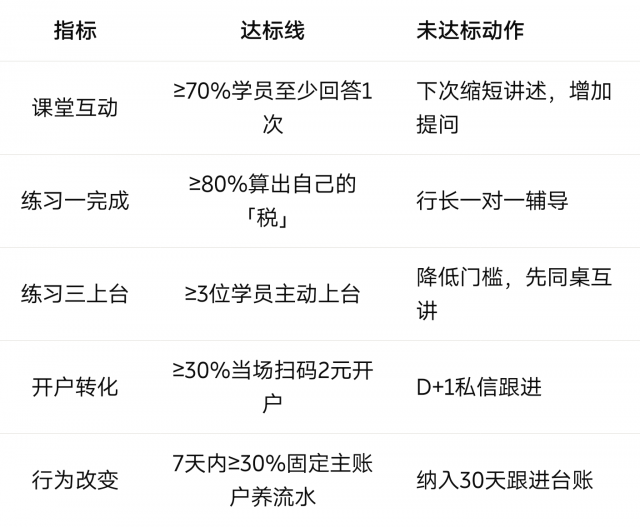
指标|达标线 |未达标动作
课堂互动) ≥70%学员至少回答1次| 下次缩短讲述,增加提问
练习一完成| ≥80%算出自己的「税」 |行长一对一辅导
练习三上台 |≥3位学员主动上台 |降低门槛,先同桌互讲
开户转化| ≥30%当场扫码2元开户 |D+1私信跟进
行为改变| 7天内≥30%固定主账户养流水| 纳入30天跟进台账
考核原则:数据以系统记录为准,不凭感觉。未达标不追责、不催单,只问「哪里卡住了」。
五、合规红线(永久有效)
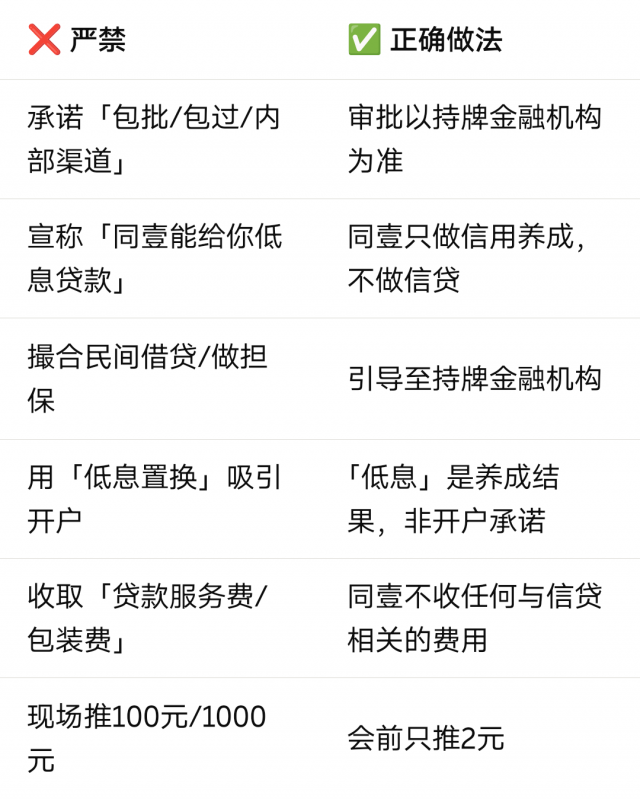
❌ 严禁 |✅ 正确做法
承诺「包批/包过/内部渠道」 |审批以持牌金融机构为准
宣称「同壹能给你低息贷款」 |同壹只做信用养成,不做信贷
撮合民间借贷/做担保| 引导至持牌金融机构
用「低息置换」吸引开户| 「低息」是养成结果,非开户承诺
收取「贷款服务费/包装费」| 同壹不收任何与信贷相关的费用
现场推100元/1000元 |会前只推2元
⚠️ 「低息置换,让自己值钱」是信用养成的理念表达,不是对会员的信贷承诺。任何具体借贷行为必须通过合法持牌金融机构完成。任何宣称「花钱就能修复征信/洗白征信」的均为诈骗——征信异议申请通过官方渠道免费办理(依据《征信业管理条例》)。
六、行长心法(课前默念)
钱是工具,不是主人。存钱不如存时间。
信用即资产,系统即杠杆。信任为壹,万物共生。
利息不是成本,是你「不够值钱」交的税。
你追钱,钱跑;你让自己值钱,钱追你。
别急着借钱,先养信用。信用薄时借钱,是用高息买时间;信用厚时借钱,是用低息买资产。
时间戳是你的「信用简历」,流水是你的「工资单」。简历越厚、工资单越漂亮,银行越愿意给你低息。
别空想,先小试——2块钱问一个问题,30天后数据说话。
信用即资产,系统即杠杆。让自己值钱,让钱追你。
信任为壹,万物共生。
HHOK.com | 互惠OK · 合伙OK · 行行OK
扫码参与评论与作者和更多用户交互

