把"借钱思维"切换成"让自己值钱思维"。
核心一句话:别急着借钱,先让自己值钱。信用够厚,低息自然来——不是你去求银行,是银行来找你。
穷人和普通人的第一反应是:缺钱 → 借钱 → 还钱 → 更缺钱。
这是一个死循环。因为借钱的成本,永远是"你还不够值钱"的证据。
你信用薄,银行给你年化18%的信用贷——你越缺钱,利率越高
你流水不规范,银行不认,你只能去借年化24%甚至更高的民间借贷
你越借,负债越重,信用越差,利息越高——直到崩盘
富人怎么想?
富人的顺序是:让自己值钱 → 钱自然来 → 用钱生钱。
同样借100万:
普通人借,年化18%,每年还18万利息
富人借,年化3.5%,每年还3.5万利息
同样的钱,差了14.5万利息。 这不是"银行偏心",是"你不够值钱"。
很多人听到"低息置换",想的是:我有一笔高息贷款,找个低息的把它还掉——薅银行羊毛。
这没错,但这是术,不是道。
真正的"低息置换"是——
用你不断增值的信用资产,把高息负债,一步步置换成低息资产。
分三层:
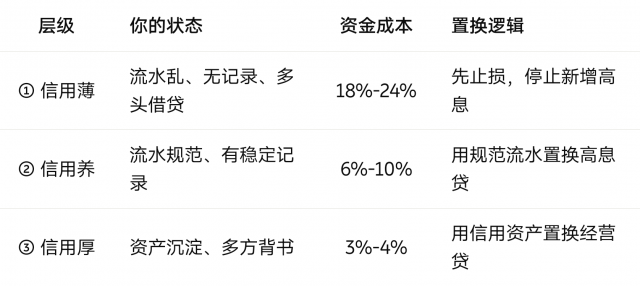
核心不是"找哪个口子",是"让自己从①走到③"。
这条路怎么走?靠两件事:养流水 + 攒信用。
而这,正是同壹在做的事。
同壹不借钱、不放贷,但同壹让你"值钱"——让你从"信用薄"走到"信用厚"。
你帮了137次人,银行给你定价:零。
但同壹给你记下来——137条时间戳,谁也拿不走。这不是钱,但比钱更值钱:这是一个人活过的、可被验证的信任证据。
银行看什么?银行看三样:还款能力、还款意愿、稳定性。
时间戳能证明什么?
还款意愿:你长期稳定地帮助他人 → 你是个"说到做到"的人
稳定性:你的互助记录跨度数年 → 你在这个社区扎根,不会跑
时间戳不会直接让你贷到款,但它让你从一个"信用薄"的人,变成一个"有信用故事"的人。
《征信与养流水实操手册》的核心动作:
固定一张储蓄卡,固定日期进、固定日期出
不频繁更换收款账户,不快进快出
保留6个月以上稳定流水记录
这就是"让自己值钱"的具体动作。 银行看到规范流水,才敢给你低息——因为你证明了"你有稳定的现金流"。
当你在街镇联盟里织了3年网、时间戳几百条、社区邻居都认你——
这个时候,你不是一个人在申请贷款,是你的信用网络在为你背书。
合作社对接银行,银行看到的是:这个人不是孤立的个体,他有一个社区在托举他。
这才是"低息置换"的终极形态——不是你求银行,是银行看到你的信用网络,主动给你更低的利率。
必须讲清楚,同壹本身不做任何信贷业务:
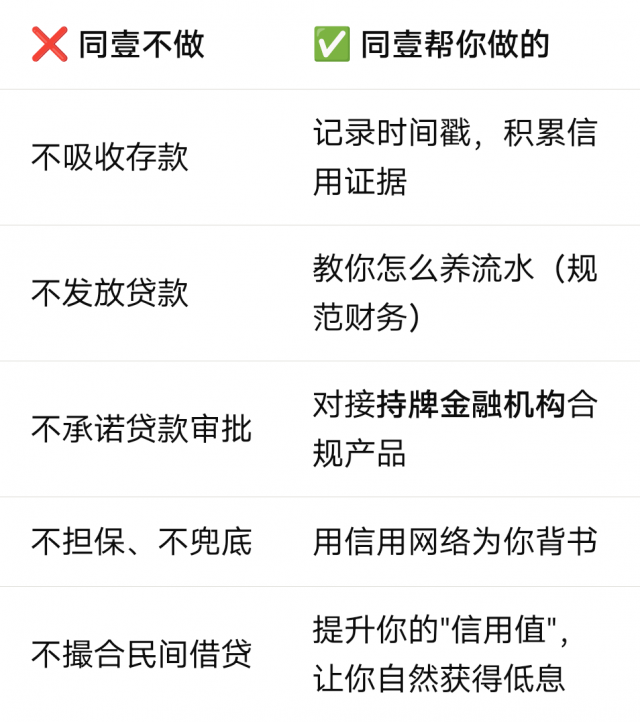
标准表述(遇到质疑直接用):
"同壹是社区信用合作社,做的是时间戳记账和异业联盟,不吸收存款、不发放贷款、不承诺任何信贷结果。我们通过规范流水记录、积累互助信用,帮助会员提升自身信用资质,以对接持牌金融机构的合规产品。最终能否获批、利率多少,完全以持牌金融机构的审批为准。同壹不担保、不兜底、不承诺固定收益。"
⚠️ 以下为信用养成方法论,涉及具体金融产品务必咨询持牌机构。
停止新增任何高息借贷(网贷、信用卡套现、民间借贷)
列出所有负债清单:金额、利率、期限、月供
优先还掉年化最高的那笔(雪球法)
固定一张储蓄卡作为"主账户"
固定日期进(工资/经营收入)、固定日期出(固定支出)
不快进快出,不频繁换账户
保留所有流水记录(纸质/电子)
在同壹体系内持续互助,积累时间戳
按时还所有账单(水电、房租、信用卡)
不逾期、不拖欠,哪怕是最小的账单
流水规范6个月以上,主动联系银行/持牌机构
用低息经营贷/抵押贷,置换高息负债
只通过持牌金融机构操作,远离任何"包批""内部渠道"
💡 每一步都没有捷径。但每一步都让你的"信用值"实实在在往上走。
六、四个认知升级(行长心法补充)
① 钱不是赚来的,是"值钱"之后自然来的。
你追钱,钱跑。你让自己值钱,钱追你。
② 利息不是成本,是你"不够值钱"的税。
同样借100万,有人付3.5万利息,有人付18万。差额14.5万,就是"不值钱税"。
③ 别急着借钱,先养信用。
信用薄的时候借钱,是用高息买时间。信用厚的时候借钱,是用低息买资产。
④ 时间戳是你的"信用简历",流水是你的"工资单"。
简历越厚,工资单越漂亮,银行越愿意给你低息。
七、把这话讲给商家听(招商会/培训场景)
行长开口话:
各位老板,我问你们一个问题——
你们开店,有没有过这种时候:想扩个门面、进批货、搞个活动,手头紧,想去借点钱?
然后你去问银行,银行看你流水,说:"不好意思,批不了。"你去问网贷,年化24%,你一看,算了。
为什么银行不借给你?不是因为你穷,是因为你"不值钱"——你的流水乱七八糟,你的信用薄得像纸。
那怎么让自己值钱?
第一,养流水。固定一张卡,固定进,固定出,留6个月。银行一看,这人有稳定现金流,敢借。
第二,攒信用。你帮了137个人,时间戳记下来。这不是钱,但这是"你是个靠谱的人"的证据。
流水规范了,信用厚了,银行主动来找你——利率从18%降到4%。同样借100万,一年省下14万。
这14万,就是你"让自己值钱"赚到的。
同壹做的事情,就是帮你把这条路走通——记录你的时间戳,教你怎么养流水,让你的信用网络为你背书。
同壹不借钱给你,但同壹让你变得值得被借钱。
下面我给你们看一个东西——(进入花瓶比喻/三级路径)
八、合规红线(永久有效)
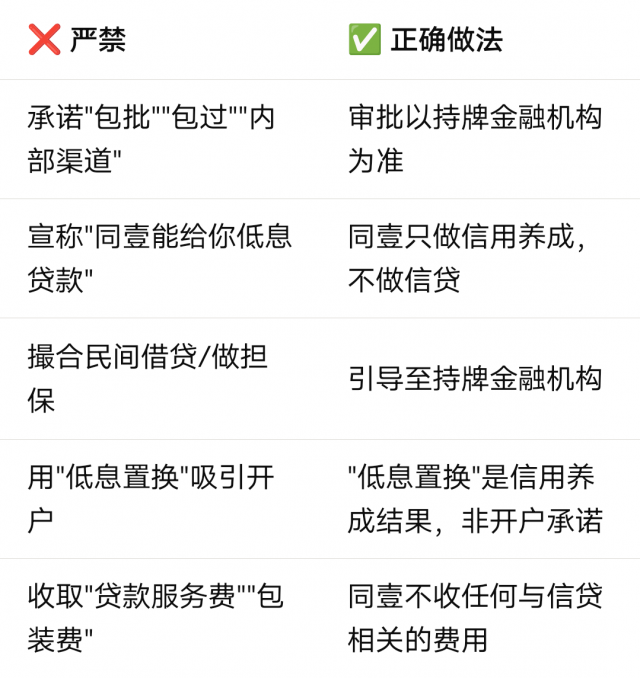
❌ 严禁 |✅ 正确做法
承诺"包批""包过""内部渠道" |审批以持牌金融机构为准
宣称"同壹能给你低息贷款" |同壹只做信用养成,不做信贷
撮合民间借贷/做担保 |引导至持牌金融机构
用"低息置换"吸引开户| "低息置换"是信用养成结果,非开户承诺
收取"贷款服务费""包装费" |同壹不收任何与信贷相关的费用
⚠️ "低息置换,让自己值钱"是信用养成的理念表达,不是对会员的信贷承诺。 任何具体借贷行为,必须通过合法持牌金融机构完成。
信用即资产,系统即杠杆。让自己值钱,让钱追你。
信任为壹,万物共生。
HHOK.com | 互惠OK · 合伙OK · 行行OK
⚠️ 重要提示:
法律与金融合规:本文为信用养成与财务规划的方法论参考,不构成任何金融建议、投资建议或信贷承诺。涉及贷款、利率、征信修复等具体事项,务必咨询持牌金融机构与专业人士,以官方口径为准。
征信修复警示:任何宣称"花钱就能修复征信""洗白征信"的均为诈骗。征信异议申请通过官方渠道免费办理(依据《征信业管理条例》)。
非法集资边界:同壹始终不碰资金、不承诺收益、不撮合借贷。所有信贷行为须在持牌机构框架内完成。
扫码参与评论与作者和更多用户交互

