同壹(HHOK)· 合伙人内部执行工具
信用即资产,系统即杠杆。信任为壹,万物共生。
在资产重组的五步法里,"清查→重估→止损→重组→归位",学习和养护"征信与流水"贯穿始终。
但必须先校准一个认知:
征信不是"养"出来的数字游戏,是"守"出来的行为记录。
流水不是"刷"出来的账面好看,是"做"出来的真实经营。
任何教你"刷流水、做包装、找中介过桥"的人,不是帮你,是送你进监狱。重庆一起380万经营贷虚构流水案,借款人因骗取贷款罪获刑1年6个月,中介判3年2个月。上海静安一起400万经营贷违规流入期货案,借款人以骗取贷款罪+洗钱罪被追诉。
所以这份手册分两部分:第一部分"学征信"(认知层),第二部分"养流水"(行为层)。每一部分都附红线,念错一句前功尽弃。
个人信用报告主要包含:
基本信息:身份、职业、住址等
信贷记录:贷款、信用卡的还款情况
公共记录:欠税、法院执行等
查询记录:过去2年内何人、何时、因何种原因查过你的报告
其中最容易被忽视、但对贷款审批影响极大的是"查询记录"。
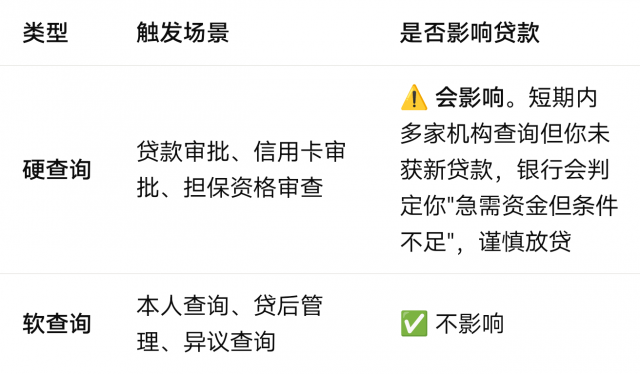
💡 个人自查征信每年2次免费,本人查询不影响贷款。但不要手痒点各种APP的"测额度"——点一次,微众/支付宝/京东等机构就以"贷款审批"为由查你一次征信,留下硬查询记录。
控制节奏的建议:
1个月内硬查询 ≤ 3次
3个月内硬查询 ≤ 5次
半年内硬查询 ≤ 6次(超过会增加贷前审核难度)
本人自查每年1-2次即可,足够掌握自身状况
真相一:逾期不会"立刻消失"
不良信息自不良行为终止之日起保留5年,超过5年才删除。不结清,永久留存。
真相二:没有"征信修复"这回事
任何声称"付费删除逾期、洗白征信"的,全是诈骗。人民银行征信中心明确声明:任何声称以其名义删除逾期记录进行"征信洗白"的行为都是诈骗。
真相三:唯一合法的"修正"路径是异议申请
如果发现征信报告有错误(如身份被冒用、银行系统失误),修改的唯一合法路径是:
个人提出异议 → 银行核查 → 中国人民银行征信中心审核 → 更正
征信机构应在20天内核查处理。异议申请全程免费。
按时足额还款:信用卡设自动还款或闹钟提醒
控制负债率:信用卡使用率建议低于80%,网贷账户≤4个
不盲目办卡:持卡不超过5家,避免"多头借贷"
不随意担保:担保逾期会同步记入你的征信
每年自查1-2次:通过人民银行征信中心官网、云闪付或商业银行手机银行查询
谨慎授权:不为"测额度"随意向平台授权征信查询
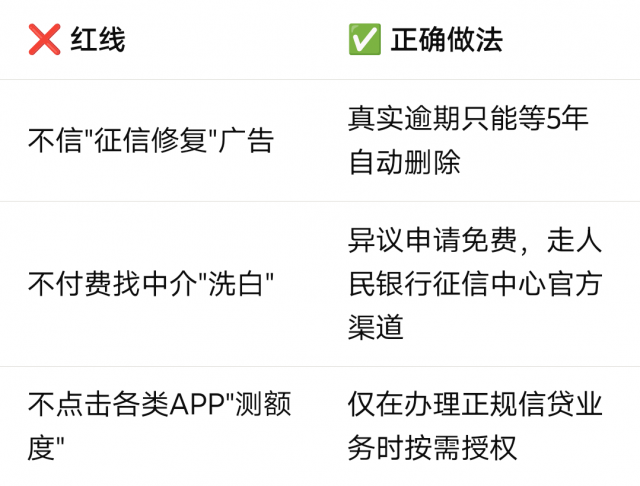
⚠️ 同壹合伙人对外沟通统一口径:"不承诺额度审批,不提供征信修复服务。我们教你的是合规自查与规范流水。"
第二部分:养流水
什么是"流水"
银行看的"流水",本质是你真实收入和经营能力的证据。
对工薪族:工资入账、稳定代扣、规律性余额
对经营者:经营性收款、上下游合同对应、纳税记录、对公流水
银行交叉验证的不仅是"数字够不够",而是"这笔钱是不是真的"。
合规养流水的四个动作
动作一:真实经营,稳定入账
如果你是经营者:
所有经营性收款走对公账户或主账户,避免现金交易不留痕
保持每月稳定入账,而非"突击刷一笔大的"
入账频率、金额、对手方要符合行业特征
如果你是工薪族:
工资通过银行代发,避免现金发薪
保持主账户每月有稳定结余,不"月底清零"
减少"即收即转"——钱进来立刻全部转出,银行会认为你"过路账户"
动作二:三流合一(经营者核心)
经营贷监管要求"三流合一"——资金流、票据流、合同流交叉验证:
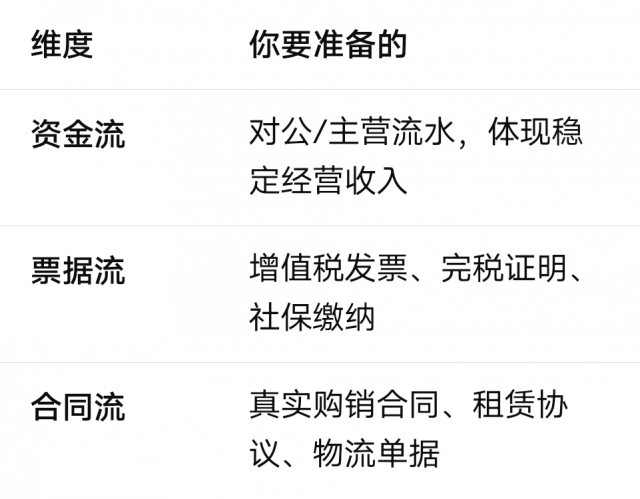
维度| 你要准备的
资金流| 对公/主营流水,体现稳定经营收入
票据流| 增值税发票、完税证明、社保缴纳
合同流| 真实购销合同、租赁协议、物流单据
监管明确要求:银行需对工商注册、企业经营、纳税情况等各类信息进行交叉验证,不得以企业证明材料代替实质性审核。空壳企业、成立不足1年的企业,不得发放经营贷。
动作三:清理"脏流水"
以下流水记录必须清理:
频繁深夜大额转账
与经营无关的"过桥资金"进出
借贷平台频繁进出
与未知个人/公司的"打散"转账
这些记录会让银行判定你"资金用途不明",直接拒贷。
动作四:时间沉淀
流水的"厚度"需要时间:
3个月:基础流水成型
6个月:可证明稳定性
12个月:完整经营周期,最具说服力
24个月:银行最认可的"完整历史"
💡 这就是为什么同壹说"先开户、先占位、先养"——时间本身是不可伪造的资产。
养流水的"五不"红线
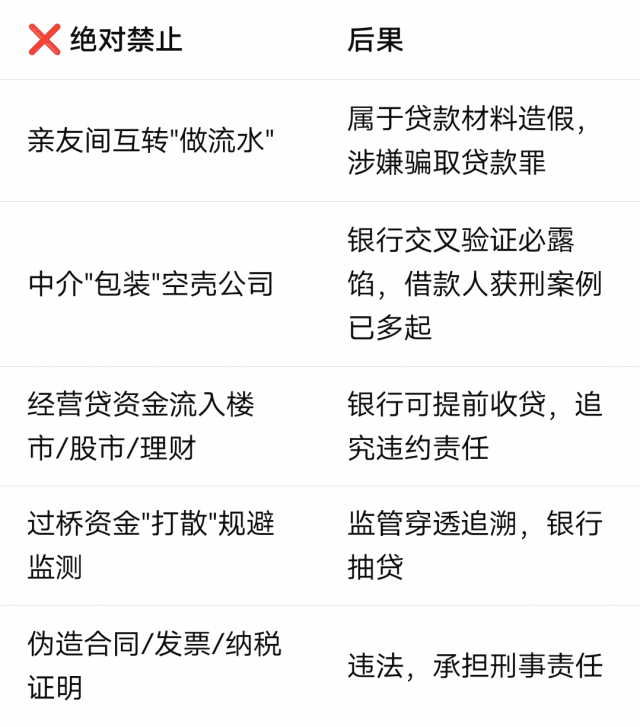
❌ 绝对禁止| 后果
亲友间互转"做流水" |属于贷款材料造假,涉嫌骗取贷款罪
中介"包装"空壳公司| 银行交叉验证必露馅,借款人获刑案例已多起
经营贷资金流入楼市/股市/理财| 银行可提前收贷,追究违约责任
过桥资金"打散"规避监测| 监管穿透追溯,银行抽贷
伪造合同/发票/纳税证明 |违法,承担刑事责任
中证网2025年11月报道:经营贷利率已跌破2.5%,但"流水不够亲友间转转账就能达标"的做法,属于贷款材料造假——银行明知可能违反审慎经营原则面临监管处罚;借款人有可能涉及骗取贷款罪;信贷人员面临违规放贷追责。
同壹合伙人对外口径
当社员问"怎么养流水"时,标准回答:
"我们教你的是规范真实的经营记录,不是'做流水'。具体说三件事:
第一,真实经营、稳定入账,所有收入走主账户;
第二,三流合一,资金、票据、合同互相印证;
第三,时间沉淀,至少6个月起步。
任何承诺'3个月包过、中介包装、流水转账'的,都是违规,同壹不参与、不支持、不推荐。"
第三部分:征信+流水 在资产重组中的位置
回到五步法,学征信与养流水主要在第二步(重估)和第四步(重组)发挥作用:
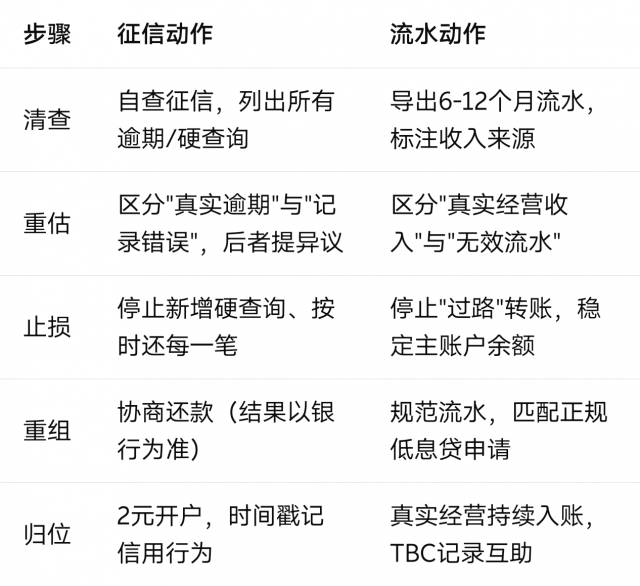
步骤| 征信动作| 流水动作
清查| 自查征信,列出所有逾期/硬查询| 导出6-12个月流水,标注收入来源
重估| 区分"真实逾期"与"记录错误",后者提异议| 区分"真实经营收入"与"无效流水"
止损| 停止新增硬查询、按时还每一笔| 停止"过路"转账,稳定主账户余额
重组| 协商还款(结果以银行为准)| 规范流水,匹配正规低息贷申请
归位| 2元开户,时间戳记信用行为| 真实经营持续入账,TBC记录互助
关键认知:征信和流水不是"技术活",是"时间活"。没有任何捷径。同壹的价值不是帮你"绕过"系统,是帮你在系统里正确地积累——既积累银行的"债务信用",更积累同壹的"行为信用"。
当2040年货币归零时,银行的债务信用可能归零,但同壹时间戳上的行为信用——谁也拿不走。
第四部分:合规声明
本手册仅为普及性教育与信息参考,不构成任何金融、法律、投资建议,不构成贷款邀约或征信修复承诺。所有信贷、债务重组操作须通过持牌金融机构完成,审批结果以机构为准。
同壹(HHOK)为社区合作社组织,非持牌金融机构,不吸收存款、不发放贷款、不承诺任何投资收益、不提供征信修复服务。严禁任何人利用本手册内容从事虚构用途、伪造材料、刷流水、违规资金流转等行为,违者后果自负。
征信异议申请免费渠道:中国人民银行征信中心官网(pbccrc.org.cn)、线下征信服务网点、相关商业银行。任何收费"征信修复"均为诈骗,请向金融监管部门和公安机关反映。
信用即资产,系统即杠杆。信任为壹,万物共生。
HHOK.com | 互惠OK · 合伙OK · 行行OK
扫码参与评论与作者和更多用户交互

