同壹社区(时间银行)信用合作社 · 合伙人内部执行工具
信用即资产,系统即杠杆。信任为壹,万物共生。
你不是被债务压垮的,你只是还没把账理顺。
同壹不碰资金、不承诺结果、不经手贷款。这份手册只做一件事:帮你在合规框架内,看清自己该走哪条路。
拿出一张纸,回答以下5个问题:
问题1:你逾期了吗?
否 → 走【降负路径】(规范流水 → 协商降息 → 置换低息,不用重组)
是 → 进入问题2
问题2:你有稳定经营能力吗?(有营业执照、有固定客户、有技术)
是 → 走【作战包A:协商+置换】
否 → 进入问题3
问题3:你是"诚实而不幸"吗?(因失业/重病/意外导致无力偿还,非恶意逃债)
否 → 先合规还款,无重生通道
是 → 进入问题4
问题4:你在深圳、浙江、厦门吗?
是 → 走【作战包C:个债清理/个人破产】
否 → 进入问题5
问题5:你愿意通过律师/管理人走庭外重组吗?
是 → 走【作战包B:庭外重组+地方试点】
否 → 先养护征信,等条件成熟再选
90%的人看完第一层就知道自己不用破产——只是需要"规范流水+协商降息"。
目标:把年化15%-24%的高息债,合规置换为年化3%-6%的银行低息贷。
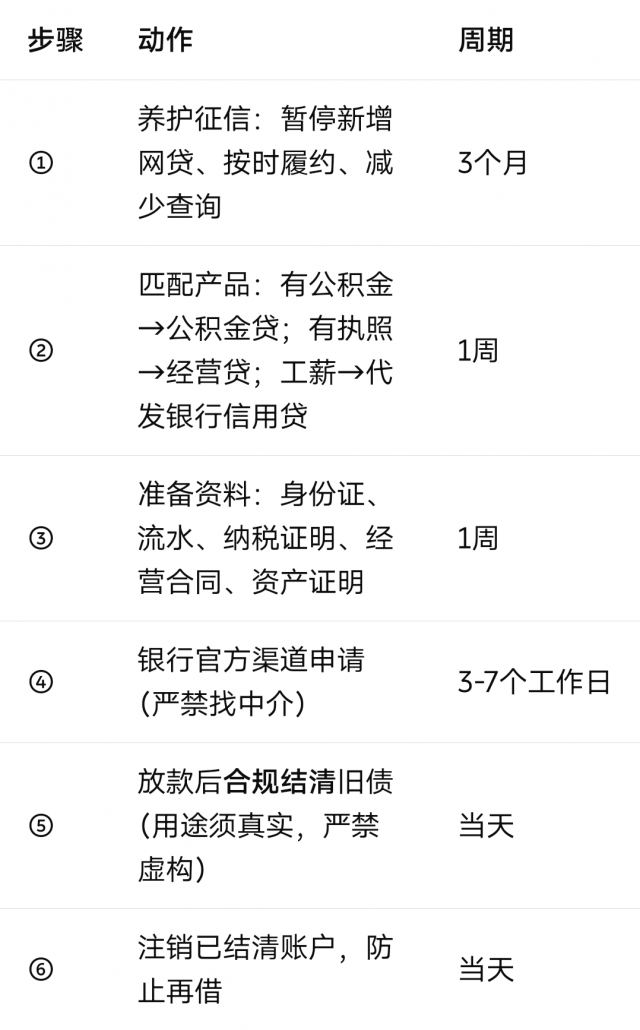
关键合规点:
信用卡协商依据《商业银行信用卡业务监督管理办法》第70条,可以协商个性化分期,最长5年(60期)——注意是"可以"不是"必须"。
民间借贷利率司法保护上限为合同成立时一年期LPR的4倍(动态值,2025年约12.4%),超出部分可拒付。
严禁虚构贷款用途、严禁伪造材料、严禁经营贷流入楼市/股市/偿还他行债务。
目标:通过律师/管理人居中,与债权人达成折价清偿+解除失信,恢复经营资格。
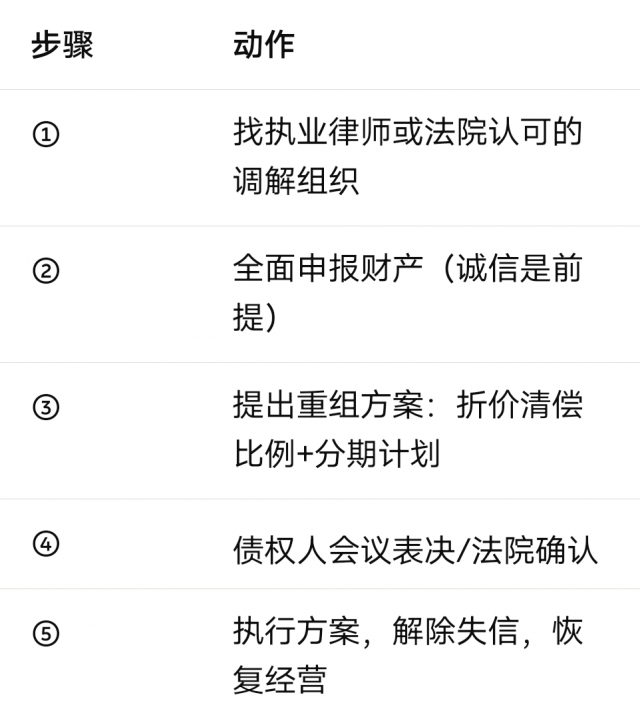
典型案例:山东淄博个体工商户邱某,重整6年清偿65万,87万债务获免除,获准重新创业。
适用地区:
深圳:《深圳经济特区个人破产条例》(居住+社保连续满3年)
浙江:个人债务集中清理(2025年受理2325件,25.6%全面化解)
厦门:个人破产保护制度
江苏(无锡等):类个人破产试点
流程:诚实申报全部财产 → 3-5年考察期 → 免责(未清偿部分免除)
前提:必须是"诚实而不幸",诚信申报,接受消费限制。恶意逃债将承担法律责任。
⚠️ 全国个人破产法尚未出台,仅上述地区有立法或试点。
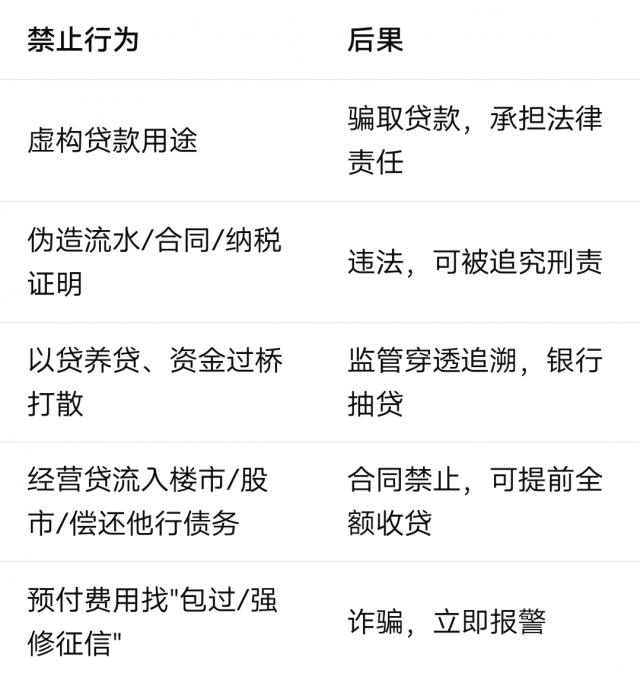
🛑 任何要求预付费用的"债务协商/征信修复"
🛑 "包过、强开、内部渠道"
🛑 教你在贷款到账后取现转存、打散路径规避银行贷后
🛑 "把经营贷拿去买理财/还网贷"
正确做法:拨打 12378(金融消费者投诉热线);联系执业律师;走银行官方纾困通道。
P4:执行工具
核对清单(打印出来,逐项勾选)
基础清查
[ ] 列出所有债务:平台、本金、利率、月供、违约金
[ ] 列出所有资产:房产、车辆、设备、存货、应收
[ ] 算出:资产负债率、月供/收入比
[ ] 停止新增网贷(今天就开始)
征信养护(至少3个月)
[ ] 按时还每一笔账单
[ ] 不点任何新的贷款/信用卡申请
[ ] 不查征信(除非必要)
[ ] 结清一笔最小额的网贷,注销账户
协商准备
[ ] 准备好收入证明/经营证明
[ ] 写好"困难说明"(失业/重病/意外)
[ ] 联系银行官方客服,问"纾困通道"
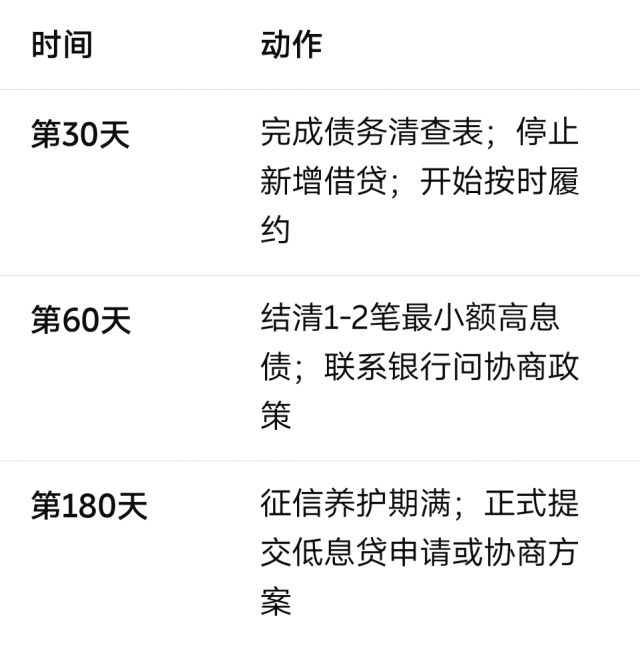
30/60/180天行动表
时间| 动作
第30天| 完成债务清查表;停止新增借贷;开始按时履约
第60天| 结清1-2笔最小额高息债;联系银行问协商政策
第180天| 征信养护期满;正式提交低息贷申请或协商方案
与债权人沟通口径卡(照着说)
"我目前遇到暂时的经营困难,但我有还款意愿。我想申请协商还款/延期/分期。我可以提供收入证明和困难说明。请问贵行的纾困政策是什么?"
不要说的话:
❌ "我没钱还"(会被判定恶意逃废)
❌ "你们违规我举报"(激化矛盾)
❌ "帮我转贷"(可能涉及违规)
合规声明
本手册仅为普及性教育与信息参考,不构成任何金融、法律、投资建议,不构成贷款邀约或收益承诺。所有债务重组、信贷、破产相关操作,须通过持牌金融机构或司法机关完成,信贷审批结果以机构为准。同壹(HHOK)为社区合作社组织,非持牌金融机构,不吸收存款、不发放贷款、不承诺任何投资收益。严禁任何人利用本手册内容从事虚构用途、伪造材料、违规资金流转等行为,违者后果自负。风险自担,收益自享。
同壹(HHOK)· 资产重组极简作战手册 · 文字内容版
信用即资产,系统即杠杆。信任为壹,万物共生。
扫码参与评论与作者和更多用户交互

