一句话回答:
因为国家已经下了死命令,而落地的人不够。
2030年,城乡社区养老设施互助功能覆盖率要达到70%——这是民政部等11部门《关于推进互助性养老服务发展的意见》(民发〔2026〕11号)写明的硬指标。但文件下发时,真正能跑通的"时间银行"落地方案,全国没几个 。
同壹就是为填这个窟窿而生的。
2026年3月,民政部等11部门联合印发《关于推进互助性养老服务发展的意见》,首次在全国层面明确:
到2030年,城乡社区养老设施互助功能覆盖率≥70%
推行时间银行/积分制,积分可通兑、可转让直系亲属
鼓励"中心户+互助员"、片区服务、物业+互助养老
这是国家级别的"吹哨"。但政策从文件走到现实,有一道坎——
中青在线在解读这份文件时直指:"时间银行能否持续运行,取决于积分的真实价值和可兑换性。如果老年人搬离原社区后积分无法使用,或者需要服务时发现无人接单、无服务可兑,这一机制便会逐渐失去公信力。"
上海人大披露的真相更骨感:上海时间银行探索了近30年,但因各社区零星试点、"时间币"无法跨区域流通,长期陷入"易存难兑"困境,直到2023年才升级为统一平台 。
这意味着:政策有了,时间银行概念有了,但"可落地、可监管、可通兑"的社区信用基建,没人做。
同壹的自我定位就是——国家互助养老战略的"时间银行落地基建商" 。我们向42万个社区免费输出全对公、非货币化的 HHOK OS 系统,把"死命令"变成"样板间" 。
为什么要做同壹?因为每一个普通人的"好人品",在这个系统里都没有户口本。
你帮邻居取了十次药,社会不记录,银行不认,征信不加分——善意沉没
你开了二十年的店,童叟无欺,但被平台抽佣到活不下去——信用无归属
你老了需要陪护,子女在外地,存款怕通胀——养老无着落
经济日报说得很透:"信用本质上是一种信息",涵盖过去交易行为的记录、现在资产状况的反映、未来发展变化的预期;信用不仅能传递信息,还具有风险担保、降低成本的作用,"与品牌、技术、专利一样,都是市场行为主体具有的无形资本" 。
浙江省信用中心、浙江大学、钱塘征信联合发布的全国首份《个人信用经济发展报告》,第一次系统性提出"信用即资产"的价值转化路径 。
但现实是——个人的信用数据,被平台拿走了,被银行拿走了,唯独本人拿不到。
同壹要做的,就是把这笔"信用资产"还给本人:你陪护老人1小时,系统记1小时TBC,上链、不可篡改、可兑换、可传承 。你的善意不再沉没,它变成你跟这个社区打交道的历史——谁也拿不走。
同壹官方自己描述痛点:
面对43万个社区普遍存在的"信任孤岛"与"资源错配"痛点
具体说就是三件事:
1. 信任成本高昂。 对门不相识,扶老怕被讹。原子化的社会里,邻里契约断裂。
2. 价值外流。 社区的钱流到外地平台,本地的信任被算法替代。小商家单打独斗,社区活力被抽走。
3. 时间银行"易存难兑"。 各社区零星试点,时间币无法跨区域流通,志愿者积极性受挫 。
同壹的破法——"一城市一联盟,一社区一行长,一楼一长"的三级信用网格架构 :
城市层:统一信用规则、对接银行与政府资源
社区层:行长占位,织起互助网络
楼栋层:楼长联络,让信任重新可见
用异业联盟让钱不出社区,用TBC让价值在社区内循环,用时间银行让"低龄老人服务高龄老人"有制度载体。
为什么是同壹来做,不是别人?
因为这条路的合规要求极严,绝大多数人走不了:
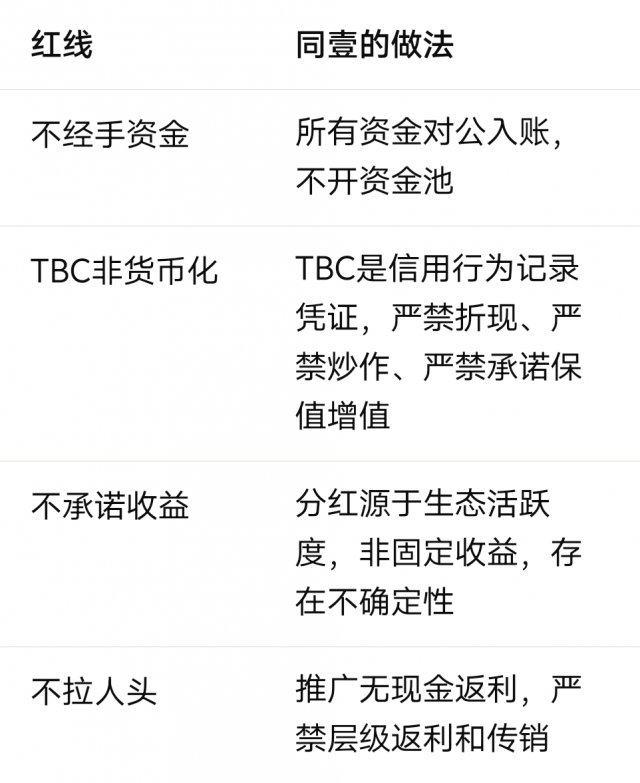
这意味着同壹不能靠资金池赚钱、不能靠TBC炒作赚钱、不能靠拉人头赚钱。它的商业模式只能是:
金融撮合信息费:把TBC流水变成银行认的"经营征信报告",对接低息贷
异业联盟集采差价:供应链集采的合法差价
合作社技术服务费:向非营利组织免费或成本价开放系统
这是一条窄路、慢路、合规路。但也是唯一能跑通70%覆盖率目标的路——因为一旦碰资金池、碰TBC变现,规模越大死得越快。
把它拆成四句话:
1. 为国家分忧。 2030年70%覆盖率是硬指标,同壹做"时间银行落地基建商",向42万个社区免费输出HHOK OS系统 。
2. 为个人还账。 你的善意、你的信用、你的时间,本该是你的资产。同壹用TBC把它还给你——可记录、可累积、可兑换、可传承 。
3. 为社区造血。 用三级信用网格+异业联盟,把外流的社区价值拉回来,让信任重新可见、活力重新循环 。
4. 为时代示范。 在一切都被金融化、流量化的时代,同壹反向而行——全对公、非货币、强信用、真互助 。证明"信用即资产"不是口号,是可以落地的社区操作系统。
让时间有价,让信用生根,让亿万中国老人"站着老去"。
这不是一句情怀话。它背后是:
国家70%覆盖率的死命令(政策必要性)
43万个社区的信任孤岛(社会必要性)
个人信用数据的沉没(个体必要性)
现有时间银行"易存难兑"的失败(模式必要性)
四股力量叠加,同壹必须存在——不是作为一家"公司",而是作为社区信用基础设施的提供商、非营利组织的数字化赋能者、社区合作社的运营顾问 。
同壹不是来做慈善,也不是来做理财。
它是来修路的。
修一条让"善意"能沉淀为资产、让"信用"能流通于社区、让"时间"能兑换未来的路。路修好了,跑在上面的人自然能"永远不差钱"——但那是结果,不是目的。
目的是:信任为壹,万物共生。
信用即资产,系统即杠杆。信任为壹,万物共生。
HHOK.com | 互惠OK · 合伙OK · 行行OK
扫码参与评论与作者和更多用户交互

