"永远不差钱的系统"在全球其实有原型——只不过没有任何一种是在承诺"保证赚钱",而是通过信用资产化 + 本地互助流通 + 成员共建网络,让个人或社区在主流金融失效时仍有现金流兜底。我把全球跑通的几类系统梳理给你,并标注同壹能从每一类里借什么。
这是全球规模最大、最成熟的"不差钱"机制。
世界储蓄与信贷合作社理事会(WOCCU)数据:全球 89,000 家信用合作社,覆盖 118 个国家、3.92 亿成员,总资产 2.6 万亿美元。
核心机制:
成员即所有者:存款人也是股东,一人一票民主治理
借款额度与资本贡献挂钩:通常可借到入股金额的 3-5 倍
利润回归成员:不分配给外部股东,而是以更低贷款利率 / 更高存款利率形式返还
共同纽带(common bond):同一社区、职业或信仰群体,彼此知根知底,违约率低
代表:
美国海军联邦信用合作社:1300 万成员,资产 1700 亿美元
孟加拉格莱珉银行:穆罕默德·尤努斯创立,2008 年 94% 股权由借款成员持有,以"联合责任"小组贷款模式服务贫困女性
德国大众银行 / 赖夫艾森银行:合作金融系统资产超 1 万亿欧元,源远流长
💡 同壹可借的:三级会员的"入股即共建"逻辑、借款/服务额度与信用贡献挂钩、利润/权益回归成员而非外部股东。
时间银行本质上是一种以时间(而非金钱)为计量单位的互助信用系统。日本、英国、美国都有国家级实践。
代表案例:
🇯🇵 日本 Fureai Kippu(关怀关系券)
1995 年由 Sawayaka 福利基金会创建,政府认可并支持其全国化——一个地方赚的时间积分,可在其他地方兑换。志愿者照顾社区老人积累积分,未来可兑换自己或家属的照护服务。调研显示,老人往往更喜欢这种照护,而非标准养老服务。
🇬🇧 英国 Time Credits
全国性时间银行网络,被政府纳入国民健康服务体系(NHS)"社会处方"——医生可以把孤独的老人"开单"转介到时间银行,用积分换陪伴、换交通、换课程。
🇺🇸 TimeBanks USA
1995 年由埃德加·卡恩创立,全美 300+ 社区网络。华盛顿特区最早把法律学生和社区居民配对做公益法律咨询;纽约布朗克斯区连接青年与老人做代际照护。
🇨🇳 中国实践
1998 年上海虹口区晋阳社区首推"时间储蓄";南京 2019 年由政府办公厅印发《养老服务时间银行实施方案》,截至 2024 年底已建设服务点 1367 个、注册志愿者 8.6 万人。模式是"低龄存时间、高龄取服务",在社区内部实现养老供需循环。
💡 同壹可借的:TBC 时间积分的"等值赠送、不可提现、不可炒作"正是全球时间银行的通行规则——积分严禁折现、严禁公开交易,这是合规底线,不是限制,而是它能在各国长期存活的原因。
当主流货币失效(通胀、资本管制、银行破产),社区会自己印"钱"。
代表案例:
🇰🇪 肯尼亚 Sarafu Network
把古老的互助传统(chamas)与现代移动/区块链技术结合,社区发行兑换券——本质是对未来提供劳动、商品或服务的承诺。由邻里委员会治理,像本地信任银行一样透明记录谁贡献了、谁兑现了。Grassroots Economics 基金会自 2010 年开始运营,已支持数万户低收入家庭。
🇬🇷 希腊 Volos 的 TEM
2011 年希腊债务危机时,港口城市 Volos 的居民抛弃失效的主流经济,用"本地替代单元"(TEM)在集市买蛋、买奶、买果酱。1 TEM = 1 欧元,唯一规则:成员积累上限 1200 TEM,必须在本网络内花掉,确保盈余再循环、再投资于社区。从 50 人迅速增长到 800+ 人。
🇺🇸 Ithaca Hours(纽约州伊萨卡小时)
1991 年推出,1 小时 = 10 美元(当地时薪),峰值 14000 人参与、500 商家接受。2008 年金融危机时,伊萨卡本地经济比周边地区受冲击小得多——因为并行货币体系已经把社区从"大而不能倒"的银行体系中隔离出来。
🇨🇭 瑞士 WIR Bank
1934 年大萧条时成立,企业间互相授信、无利息、无中间商抽成,至今仍是互补货币里最成功的互助信用系统之一。
💡 同壹可借的:异业联盟的"内部流通"逻辑——联盟商家服务与商品用 TBC 兑换,形成闭环。这正是 Sarafu、TEM、Ithaca Hours 验证过的模式:钱不出社区,价值就在社区内循环。
单一社区的时间银行/信用合作社都有天花板——规模一大,信任就稀释。全球通行的扩展方式是联邦化:
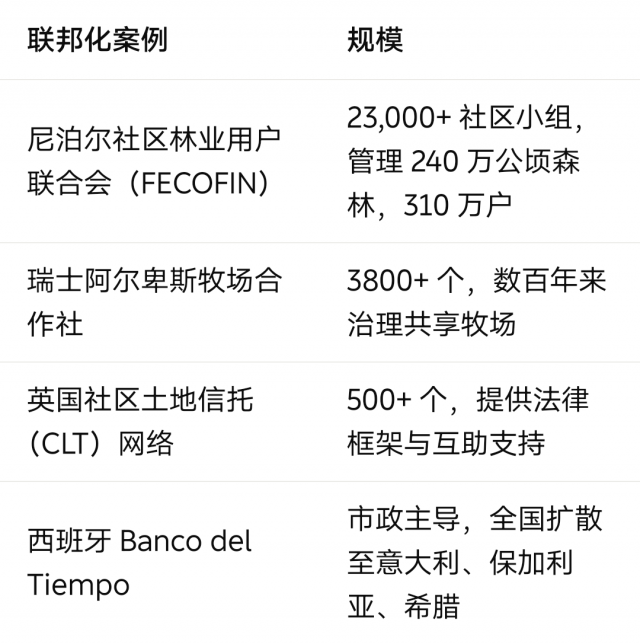
💡 同壹可借的:三级路径的"2元开户 → 100元占位 → 1000元组网"就是联邦化思路——每个社区行长是一个自治节点,合伙人把异业联盟织成区域网络,最终形成全国性的"信用网络联邦"。
把上面四类系统放在一起看,能提炼出"永远不差钱"的真正含义——不是保证收益,而是建立 5 道抗风险防线:
成员共建:用户即股东/共建者,利润回归网络而非外部资本
信用资产化:互助时间、贡献记录变成可累积、可兑换的信用资产
本地闭环流通:价值在社区/联盟内部循环,不被外部金融波动抽走
民主治理:一人一票,防止被少数人操控
非盈利底色:时间银行/信用合作社通常以社会服务为使命,不与成员争利
把同壹放进这个谱系:
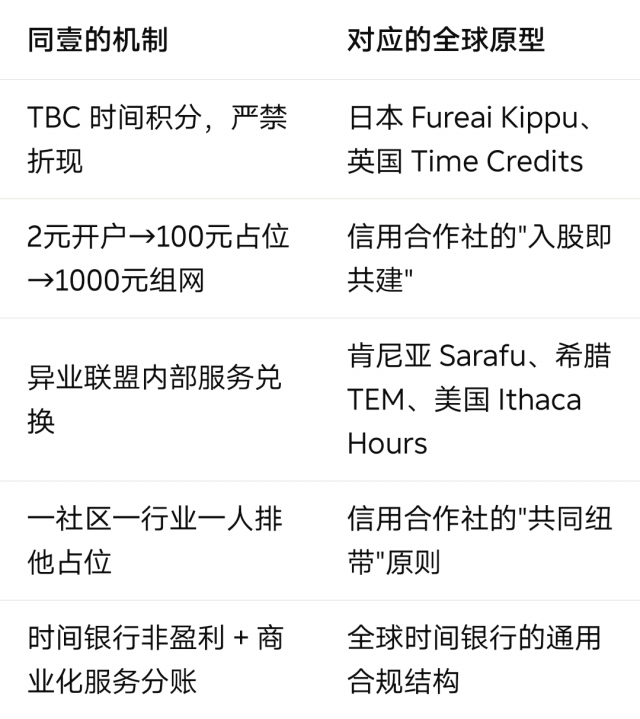
⚠️ 必须守住的边界:全球所有跑通的系统,没有一个承诺"保证赚钱"或"钱生钱"。它们承诺的是——主流金融失效时,你仍有第二条现金流。同壹的"永远不差钱",准确表述应该是:"信用养成让授信概率提升、时间银行让互助可追溯、异业联盟让服务可兑换"——这是抗风险系统,不是收益承诺。
这也是为什么我们在所有物料里反复强调:TBC 严禁折现、严禁提现、严禁公开交易、严禁炒作。这不是限制,而是同壹能像 Fureai Kippu、Sarafu、Ithaca Hours 一样活几十年的根本原因。
扫码参与评论与作者和更多用户交互

