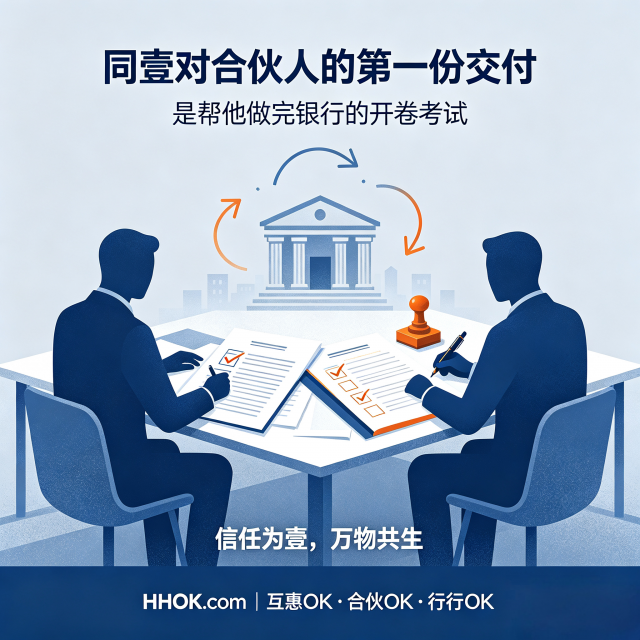
同壹对合伙人的第一份交付:不是赚钱承诺,是帮你做完银行的"开卷考试"。
合伙人花1000元/年加入,他最想要什么?
不是那套话术,不是那个席位。是"我能不能贷到款"。
中小微企业主、个体商家、社区创业者——他们共同的痛点:
想扩张,缺资金
去银行,被拒
不知道为什么拒,不知道怎么补
同壹的第一个价值,就是把这个问题解决掉。
先把"开卷考试"做完 → 合伙人拿到授信 → 他用这笔资金经营社区联盟 → 联盟做强 → 同壹生态做大。
这是整个闭环的起点。
第一步:征信诊断(看清现在多少分)
↓
第二步:补齐材料(流水/纳税/社保/经营记录)
↓
第三步:信用养成(互助 → TBC → 软信用积累)
↓
第四步:联盟背书(区县联盟整体对接持牌金融机构)
↓
结果:授信能力提升,最终审批以银行为准
帮合伙人拉取征信报告,逐项解读:
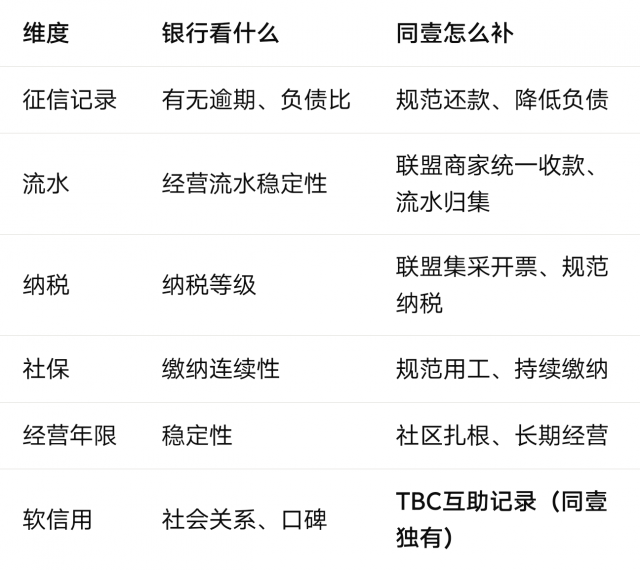
很多合伙人不是资质差,是材料不全。同壹帮他系统补齐:
统一收款码 → 流水清晰
联盟集采 → 开票规范
经营台账 → 数据完整
TBC记录 → 软信用佐证
这是同壹独有的差异化:
银行看的是"你有多少钱"。
同壹记录的是"你是一个什么样的人"。
合伙人持续在社区做互助 → TBC持续积累 → 形成软信用资产 → 对接持牌金融机构时,作为信用佐证材料。
别人补的是硬材料,同壹还能补软信用。这就是不可替代性。
单个商家去银行 = 弱。
区县联盟整体对接 = 强。
同壹以合作社组织的身份,整体对接持牌金融机构,形成批量授信通道。
不是我们授信,是银行看到"这是一个有组织、有记录、有信用密度的联盟",更愿意批。
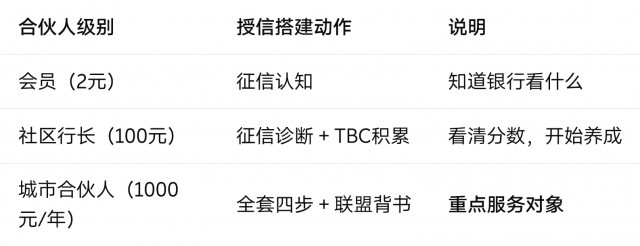
1000元合伙人是我们最核心的授信服务对象。 因为他占位了区县行业席位,他有真实的经营场景,他最需要资金来经营联盟。
"您加入同壹,我们做的第一件事不是让您拉人,而是帮您做完银行的'开卷考试'。
先给您做征信诊断,看清现在多少分、还差什么。
再帮您补齐材料——流水、纳税、社保、经营记录。
您在社区做的每一件互助,TBC都记着,变成软信用。
最后由区县联盟整体对接持牌金融机构,提升您的授信能力。
审批结果以银行为准,我们不承诺一定批多少。但能让您的分数提到最高。"
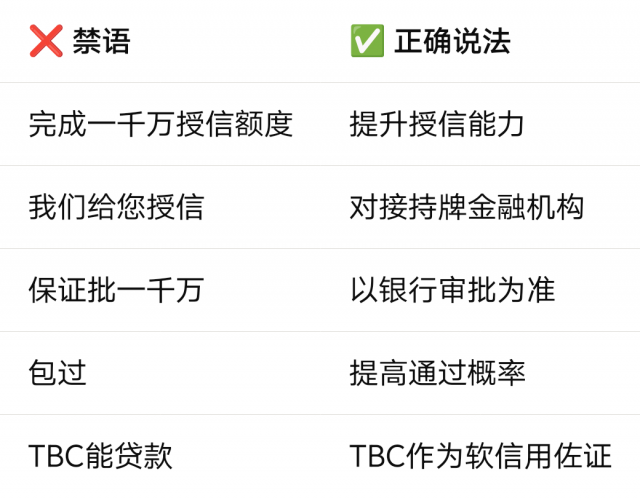
❌ 禁语| ✅ 正确说法
完成一千万授信额度 |提升授信能力
我们给您授信| 对接持牌金融机构
保证批一千万| 以银行审批为准
包过| 提高通过概率
TBC能贷款| TBC作为软信用佐证
合伙人授信能力搭建(起点)
↓ (合伙人拿到资金)
经营社区联盟、谈商家、组网格
↓ (联盟做强)
更多社员、更多商家、更多TBC
↓ (信用密度递增)
对接更多金融机构、授信能力更强
↓
吸引更多合伙人 → 回到起点
↓
正向循环,持续自增强
整个同壹飞轮,是从"帮合伙人做完开卷考试"开始的。
同壹对合伙人的第一份交付,是帮他做完银行的"开卷考试"。
不承诺额度,不承诺审批。
只承诺一件事:让你的信用分数提到最高。
审批以银行为准——但我们让你最有机会拿到。
信用即资产,系统即杠杆。信任为壹,万物共生。
扫码参与评论与作者和更多用户交互

