你说得对。投资人看项目,本质就是一个公式:
期望值 = 成功概率 × 成功后的回报规模
具体就是:
30%的概率,回来100亿?(高风险、高回报)
70%的概率,回来10亿?(低风险、稳健回报)
投资人要算的,就是这个赔率(Odds)。
同壹要回答的问题是:
"我投你1000万/5000万/1个亿,未来有多大概率回来多少钱?"
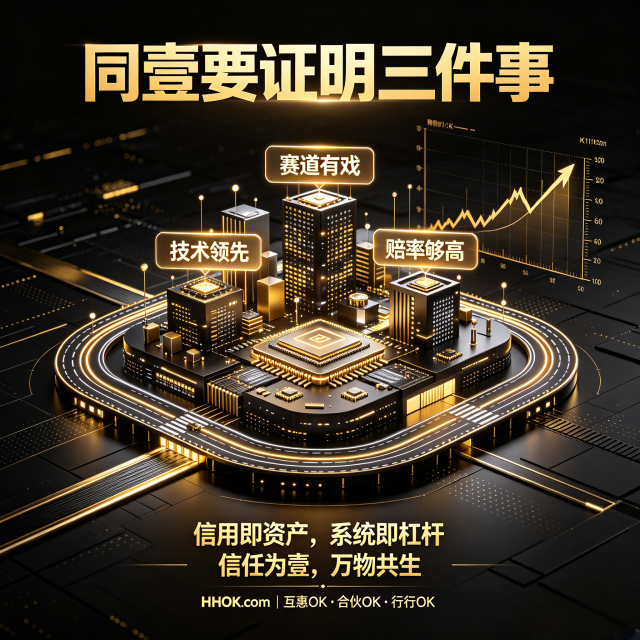
你说的这段话,拆出来是三个层次:
投资人心理:
"你的赛道本身我们未必熟悉。你得告诉我:你的对标是谁?你的竞对是谁?过去的技术路线是什么,现在的技术路线又是什么?"
判断逻辑:
如果赛道里已经有非常大的公司 → 说明赛道成立(大公司验证了需求)
如果你的技术路线比它领先一代甚至两代 → 说明你有颠覆机会
一句话: 有巨头 = 赛道有戏;你比巨头领先 = 你有机会。
投资人心理:
"你能不能当场说明,你跟竞对比,技术领先性到底是多少?"
判断逻辑:
能当场讲清楚"我比他领先在哪" → 投资人兴趣大增
讲不清楚 → 投资人心里打问号
关键: 不是"我很厉害",而是可量化的对比。
投资人心理:
"我们今天投了一笔钱,未来有多大概率回来多少钱?"
判断逻辑:
成功概率 × 回报规模 = 期望值
期望值够高 → 投
同壹的答案:
"我们的赛道是社区信用。对标是Costco(会员制)+ BNI(人脉组织)+ 芝麻信用(个人信用)+ 区块链(不可篡改记录)。"
具体对标:
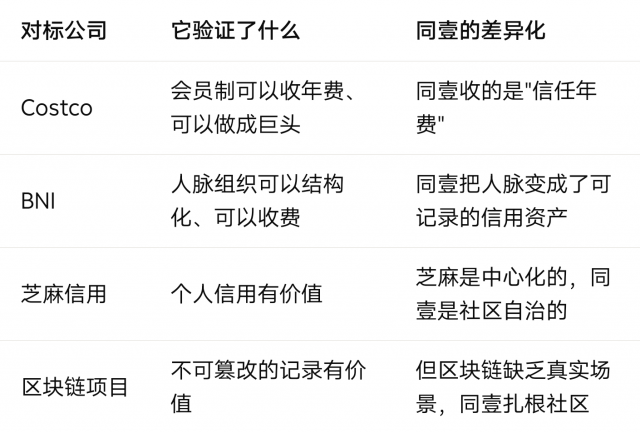
结论: 这些公司都验证了"信用有价值、会员制成立、组织可以收费"。同壹是它们的下一代融合形态。
同壹的答案:
"我们的技术领先性在于:把区块链和AI用在了'社区信用'这个从未被数字化过的场景里。"
可量化的对比:
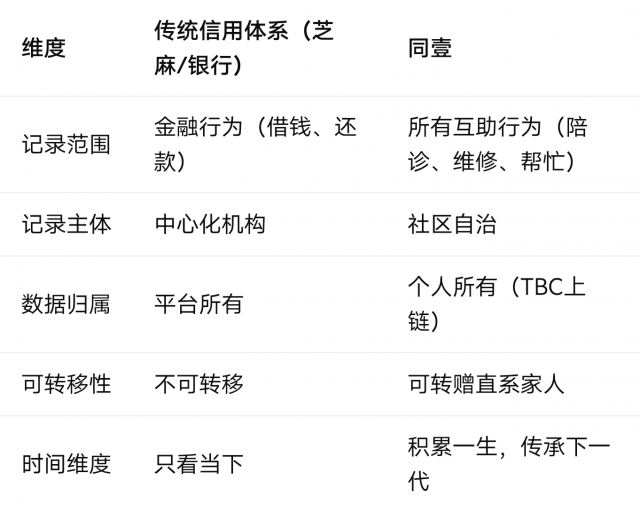
一句话: 传统信用体系记录的是"你有多少钱",同壹记录的是"你是一个什么样的人"。
同壹的答案:
"中国的社区数量、人口规模、中小微企业数量,决定了这个赛道的天花板极高。一个区县一个联盟,一个联盟对应数万人口。 全国2800多个区县,理论上限是2800+个联盟。"
粗略估算:
1个社区联盟 = 约3-5万人口
1个联盟的年费收入(保守):
- 会员 2元 × 5000人 = 1万元
- 行长 100元 × 50人 = 0.5万元
- 合伙人 1000元 × 10人 = 1万元
= 约2.5万元/年(纯年费,不含撮合服务)
全国2800+区县:
2800 × 2.5万 = 7000万元/年(仅年费)
这还只是年费。真正的价值在于:
撮合服务手续费
金融对接服务费
联盟集采差价
数据增值服务
期望值逻辑:
成功概率:取决于"社区自治"模式能否跑通(可验证,已有合作社先例)
回报规模:全国2800+区县,天花板极高
同壹的路演,应该用你教的结构来讲:
第一,赛道有戏。 对标Costco+BNI+芝麻信用,这些巨头都验证了信用和会员制的价值。
第二,技术领先。 我们用区块链+AI记录"你跟人打交道的历史",这是传统信用体系从未覆盖的场景。
第三,赔率够高。 全国2800+区县,一个区县一个联盟,天花板极高。我们现在处在早期占位阶段。
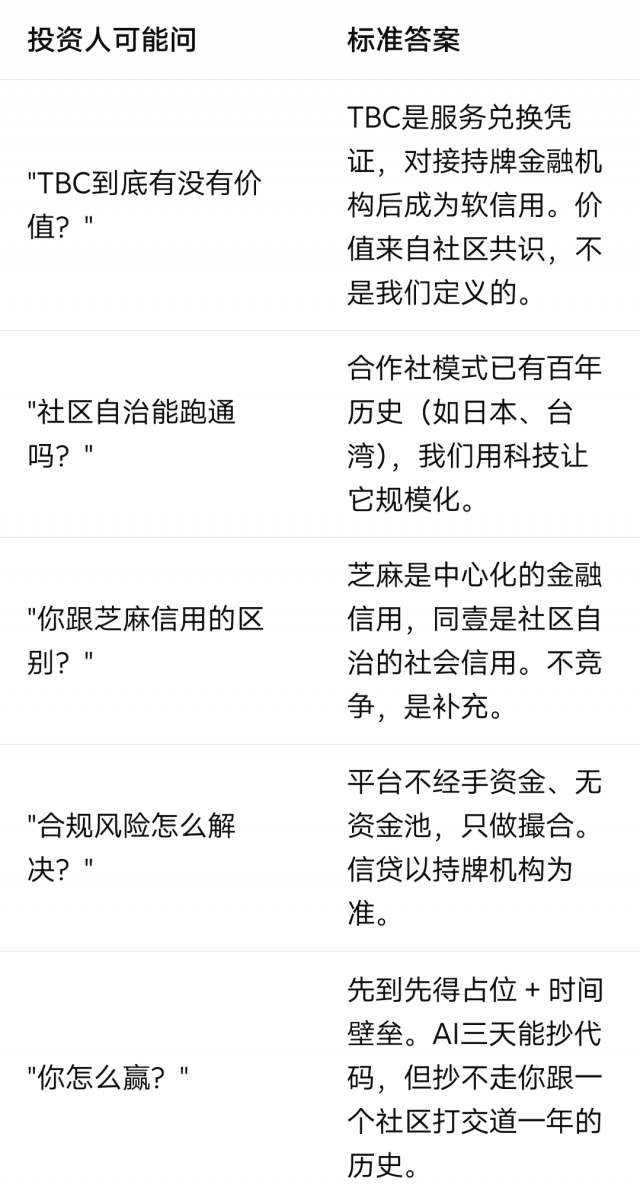
投资人可能问|标准答案
"TBC到底有没有价值?" |TBC是服务兑换凭证,对接持牌金融机构后成为软信用。价值来自社区共识,不是我们定义的。
"社区自治能跑通吗?" |合作社模式已有百年历史(如日本、台湾),我们用科技让它规模化。
"你跟芝麻信用的区别?" |芝麻是中心化的金融信用,同壹是社区自治的社会信用。不竞争,是补充。
"合规风险怎么解决?" |平台不经手资金、无资金池,只做撮合。信贷以持牌机构为准。
"你怎么赢?" |先到先得占位 + 时间壁垒。AI三天能抄代码,但抄不走你跟一个社区打交道一年的历史。
投资人只算一个账:赔率。
同壹要证明三件事:赛道有戏、技术领先、赔率够高。
这三件事,同壹都能回答。
扫码参与评论与作者和更多用户交互

