核心理念: 2元交换信任,100元占位,1000元合伙人
组织纲领: 一城一联盟 · 一社一行长 · 一楼一长
联盟模式: 类似BNI(一行一代表)+ 学习Costco会员制(不赚差价,互惠互助)
1. 信用即资产
信用不是抽象的"人品",是银行看得见的留痕——四流合一、过夜沉淀、连续12个月、关联占比<20%。你每天做的每一笔规范收款,都在为信用"存钱"。
2. 社会是开卷考
银行的评分规则是公开的,同壹把它翻译成了"每日六问"。你不需要自己摸索,照着做就行。别人花12个月试错,你花12个月执行。
3. 利润和风险捆绑
2元是信息技术服务费,不是投资款。养信用有周期,银行审批有不确定性。不承诺"包批""包过",所有结果以银行最终决定为准。
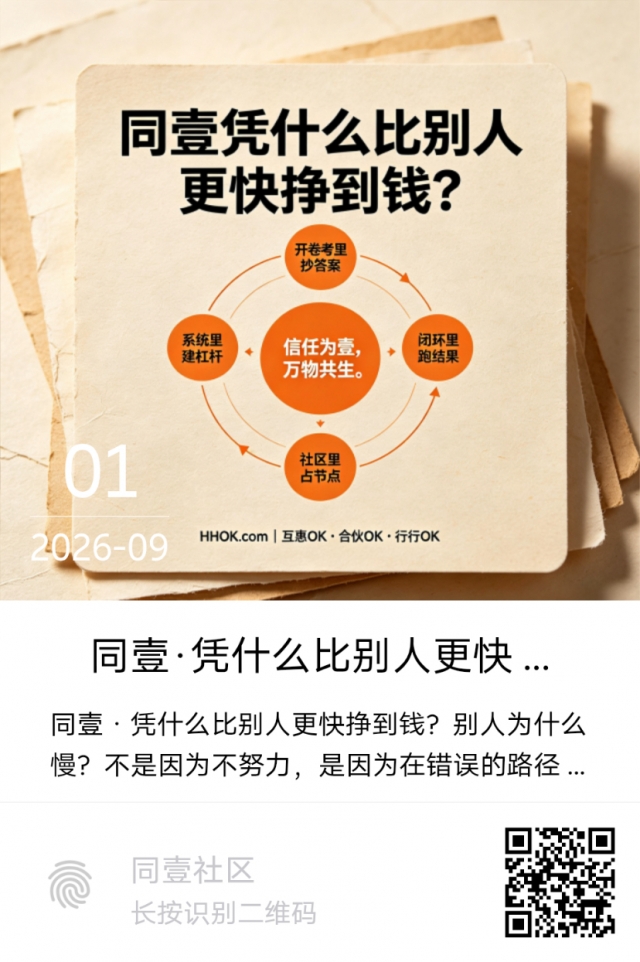
4. 凭什么比别人更快挣到钱?
——因为在开卷考里抄答案,在闭环里跑结果,在社区里占节点,在系统里建杠杆。别人用12个月试错,你用12个月执行。
每日:
完成"每日六问"打卡(收款是否走对公/聚合码?金额是否合理?四流是否一致?)
目标:连续打卡率≥80%
每周:
参与社区互助例会(线上/线下)
楼长探访独居老人(如所在社区有安排)
TBC信任积分记录(非货币、严禁折现、严禁炒作)
每月:
流水自检10项(四流合一核查)
行长"三句话复盘"(本月信用变化 / 下月优化方向 / 需要什么支持)
不虚构交易 —— 严禁为"养流水"而刷单、循环走账
不承诺收益 —— 不向他人承诺"一定能贷到""一定能降利率"
不转借账户 —— 账户只用于真实经营,不外借
不炒作TBC —— TBC是社区服务凭证,非货币,严禁折现、严禁交易
不越级承诺 —— 会员不代替行长/合伙人做招募承诺
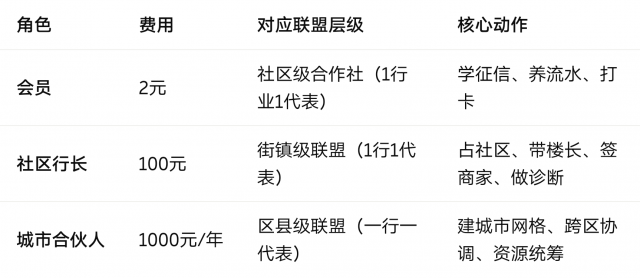
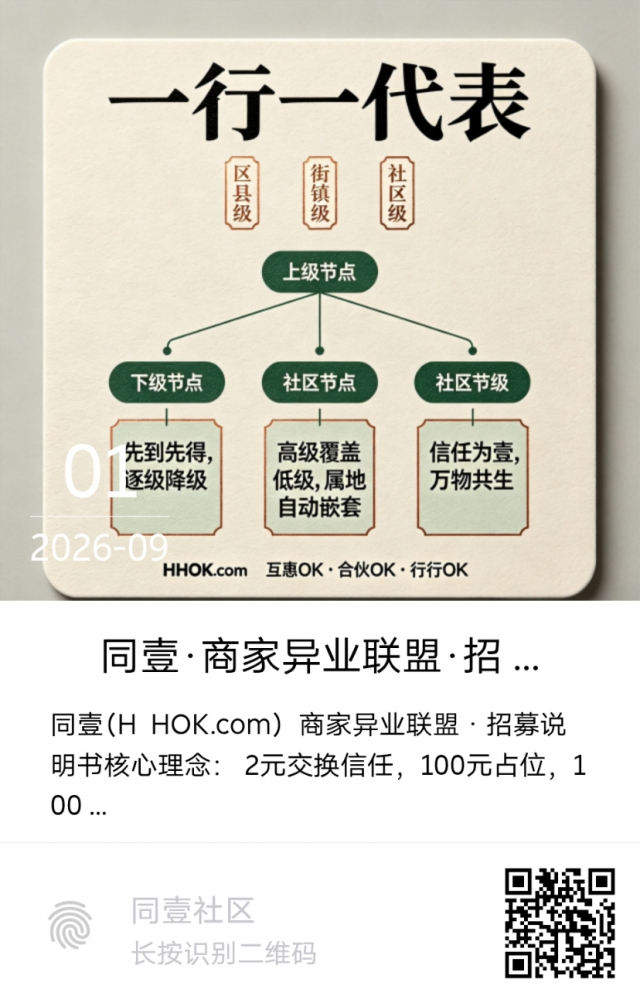
区县级联盟(1000元/合伙人) ← 一行一代表
└── 覆盖其下所有街镇、社区分会
└── 街镇级联盟(100元/行长) ← 1行1代表
└── 覆盖其下所有社区
└── 社区级合作社(2元/会员) ← 1行业1代表
覆盖范围规则:
根据企业注册地与居住属地范围——先入区县级者,同时覆盖加入本街镇、本社区的联盟分会;先入街镇级者,同时覆盖本社区分会。以此类推,高级别资格自动包含低级别资格。
降级路径:
区县级行业位被占 → 自动降级至街镇级 → 街镇级被占 → 降级至社区级 → 社区级被占 → 暂不接受(等待名额释放)。
1. 占位 —— 先到先得,占住社区/街镇/区县的行业代表位,建立排他信任节点。
2. 带人 —— 培养楼长(志愿者),让服务到户;孵化活跃会员,让网格有密度。
3. 签约 —— 对接爱心商家,纳入异业联盟,实现互惠互助、客户引荐。
4. 诊断 —— 为会员做征信诊断,用"三句话复盘"帮人看清信用现状和优化方向。
第1条:别赚辛苦钱
辛苦会麻痹大脑,偷走你思考升级的时间。行长的精力应该花在"建网格、占节点、谈商家"上,而不是替人跑腿填表。让系统替你工作。
第2条:社会是开卷考
最好的老师是同行里比你做得好的人。银行就是那个"同行"——银行怎么评分,你就怎么留痕。打开卷子抄答案,别闭门造车。
第3条:利润和风险捆绑
打工发不了财因为风险归老板。同壹不画饼、不承诺固定收益——风险自担、收益自享,才是正循环。
第4条:一个"借"字
没资源就借力借势借资源。借银行的钱(低息置换高息)、借社区网格(楼长+商家)、借系统工具(TBC+对账模板)。借的最高境界是借别人的信任和时间。
第5条:会听不是会说
做生意不是会说,而是会听——听动机、目的、需求、顾虑。行长一对一诊断,先听清楚再开方,不被会员的焦虑带着跑。
第6条:一波波机会攒出来的
财富不是线性增长,而是一波波机会攒出来的。聚焦期12个月"看不见变化"不是没用,是在攒势能。势能到了,顺势而为。
诊断 → 六动作辅导 → 规范流水留痕 → 月度对账 → 行长复盘 → 银行对接
诊断:了解会员现状,明确优化方向
六动作:每日六问打卡,规范收款行为
留痕:连续12个月四流合一,过夜沉淀
对账:每月核查,确保数据真实可审计
复盘:行长三句话,持续迭代
对接:拿到银行4%-6%低息批复
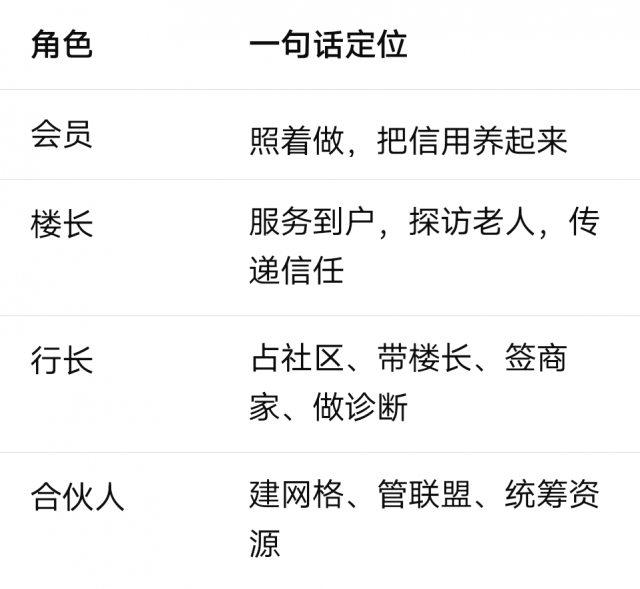
角色|一句话定位
会员|照着做,把信用养起来
楼长|服务到户,探访老人,传递信任
行长|占社区、带楼长、签商家、做诊断
合伙人|建网格、管联盟、统筹资源
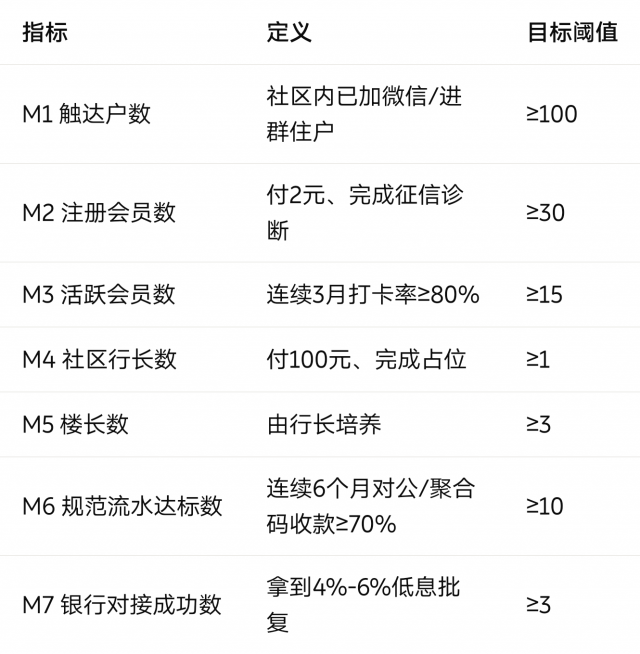
指标|定义|目标阈值
M1 触达户数|社区内已加微信/进群住户|≥100
M2 注册会员数|付2元、完成征信诊断|≥30
M3 活跃会员数|连续3月打卡率≥80%|≥15
M4 社区行长数|付100元、完成占位|≥1
M5 楼长数|由行长培养|≥3
M6 规范流水达标数|连续6个月对公/聚合码收款≥70%|≥10
M7 银行对接成功数|拿到4%-6%低息批复|≥3
本资料为同壹(HHOK)内部培训使用。所有内容均为一般性描述,不构成收益承诺、投资邀约或审批担保。同壹为纯信息撮合与互助平台,不经手任何资金,不设资金池,不从撮合业务中获利。三级费用为信息技术服务/会员费性质,非投资款,不设保本保息承诺。信贷审批以持牌金融机构决定为准。参与者应基于独立判断,理性决策,合规共建,风险自担。
2元交换信任,100元占位,1000元合伙人。
一城一联盟、一社一行长、一楼一长。
区县级一行一代表,街镇级1行1代表,社区级1行业1代表——
先到先得,逐级降级;高级覆盖低级,属地自动嵌套。
学BNI做组织,学Costco做会员,不赚差价,互惠互助。
信用即资产,系统即杠杆。
信任为壹,万物共生。
扫码参与评论与作者和更多用户交互

