银行授信的核心逻辑——银行不是看你"赚了多少钱",而是看你"留了多少钱"+"怎么留的"。
我们从银行风控视角拆解,给你一套合规、可操作的路径。
银行内部对客户的评级,核心看五个维度:
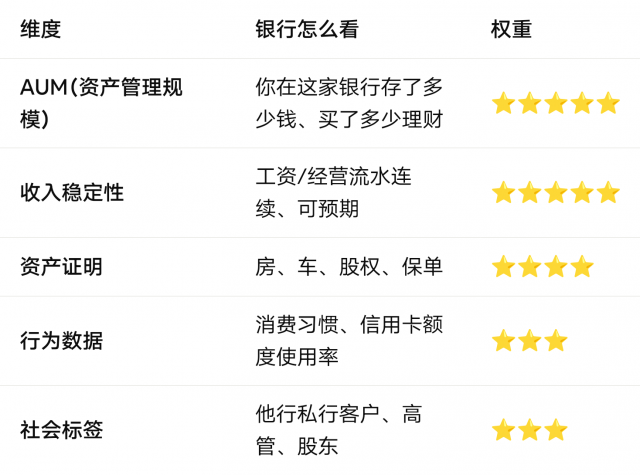
关键认知:银行不关心你"赚多少",关心你"剩多少"+"留多久"。
一个年入50万但月光的人,银行评级远低于年入30万但存款50万的人。
原理: 银行最认"钱在哪,人就在哪"。
把日常资金归集到一家主力银行(工资、收款、理财全走它)
保持账户日均余额 ≥ 月均支出的3-6倍
买该行理财产品/基金/保险(哪怕金额不大,证明"愿意把钱放这儿")
开通该行信用卡并保持低使用率(额度5万,每月用1万,使用率20%)
💡 实操技巧: 很多银行有"资产达标自动提额"规则——AUM连续3个月达标某档,系统自动给信用贷额度。不需要申请,系统主动推。
原理: 银行认"四流合一"的连续经营收入。
收款归集:对公/聚合码,不走个人零钱
付款留痕:备注清晰,避免快进快出
节奏连续:每月持续进账,无断层
资金沉淀:过夜、有余额、分批支出
💡 银行看流水的核心指标: 近6个月月均入账 ≥ 某阈值 + 稳定性(方差小) + 来源多元。做到这三点,系统自动把你归入"优质小微/个体工商户"。
原理: 硬资产是"不差钱"的最强信号。
房产证(全款/按揭均可,按揭反而证明你有还款能力)
车辆登记证(全款车 > 按揭车)
股权证明(持股企业营业执照+章程)
保单现金价值(年缴保费 ≥ 1万的储蓄型保险)
💡 操作: 把这些材料主动提交给银行客户经理,要求"更新客户画像"。很多客户有资产但银行不知道,主动提交 = 主动提额。
原理: 信用卡是银行给你贴的"信用标签"。
持有2-3张高端卡(白金卡及以上),且按时全额还款
单卡使用率 ≤ 30%(额度10万,用3万以内)
不分期、不最低还款(银行认为"分期=缺钱")
保持1-2张卡有长期额度(3年以上不销卡)
💡 反面教材: 卡债高、频繁分期、最低还款、多卡套现——这些是银行眼中的"穷人信号"。
原理: 金税四期下,纳税 = 收入的最强背书。
个人所得税APP年度纳税额 ≥ 某阈值(如年纳税1万+)
企业增值税+企业所得税连续缴纳
社保公积金基数高(基数 ≥ 当地社平工资2倍以上)
💡 银行内部规则: 很多银行的"税贷"产品,年纳税3万以上直接给30-50万额度,利率3.x%——纳税记录就是你的"富人身份证"。
原理: 其他银行已经认定你有钱 = 这家银行也会跟进。
持有他行私行/财富客户证明(AUM ≥ 600万)
已有他行大额信用贷/房贷/经营贷(且还款记录良好)
他行高额度信用卡(如招行经典白、工行香白)
💡 操作: 申请新银行产品时,主动提供他行额度截图/对账单,客户经理会参考。
原理: 你身边的人,定义你是谁。
企业主/高管身份(营业执照+职务证明)
行业协会会员、商会成员
他行私行客户推荐
同壹体系内的"社区行长/城市合伙人"身份(网格节点密度 = 信用背书)
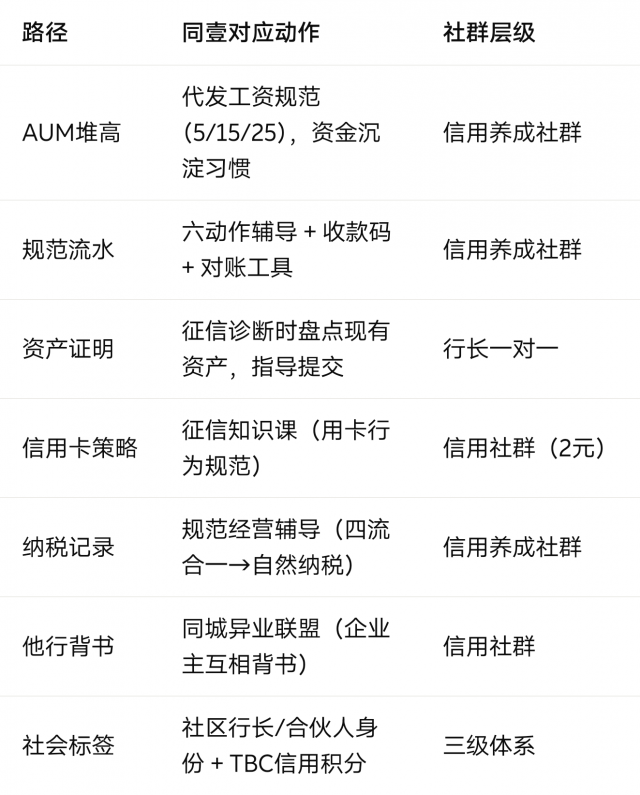
路径|同壹对应动作|社群层级
AUM堆高|代发工资规范(5/15/25),资金沉淀习惯|信用养成社群
规范流水|六动作辅导 + 收款码 + 对账工具|信用养成社群
资产证明|征信诊断时盘点现有资产,指导提交|行长一对一
信用卡策略|征信知识课(用卡行为规范)|信用社群(2元)
纳税记录|规范经营辅导(四流合一→自然纳税)|信用养成社群
他行背书|同城异业联盟(企业主互相背书)|信用社群
社会标签|社区行长/合伙人身份 + TBC信用积分|三级体系
让银行知道你有钱,不是"装有钱",而是"把真实的财富用银行看得懂的方式留痕"。
AUM是地基,流水是骨架,资产证明是肌肉,纳税记录是名片。
同壹做的事,就是帮你把这四样东西,一件一件建起来。
以上所有路径均基于真实资产、真实经营、真实收入。严禁通过以下方式"伪装富人":
❌ 虚构资产证明(假房产证、假流水)
❌ 短期大额资金过账(快进快出)
❌ 信用卡套现充AUM
❌ 虚假纳税
此类行为在2026年监管环境下属骗取贷款高风险,轻则拒贷+黑名单,重则刑事追责。同壹(HHOK)为纯信息撮合平台,所有辅导仅限合规范围内的知识输出与工具指引,不承诺贷款审批结果,信贷审批以持牌金融机构决定为准。
扫码参与评论与作者和更多用户交互

